;)
;)
;)




 이미지 확대보기
SK그룹이 반도체와 AI 데이터센터 분야에 총 2100조원 규모의 투자를 발표했다.
박세웅 삼성증권 연구원은 “SK는 보유 사업 포트폴리오를 통해 선제적이고 장기적인 수혜가 기대된다”며 “지주업종 최선호주(Top Pick)로 제시한다”고 제시했다. SK는 비상장 자회사를 통해 반도체 팹과 클러스터 건설 과정에서 설계·조달·시공(EPC)과 전력·용수 등 인프라 통합 솔루션을 제공하고 있다.
박 연구원은 “용인과 청주, 서남권 신규 팹 투자가 본격화되면 초기 투자 대부분이 시공과 인프라 분야에서 발생하는 만큼 대규모 수주가 가능할 것”이라고 내다봤다.
 이미지 확대보기
실제 해당 자회사는 2024~2026년 진행 중인 31조원 규모 용인 팹·클러스터 투자에서 6조원의 수주를 확보했다. 이에 대해 박 연구원은 "이번 메가 프로젝트에서도 유사한 방식으로 대규모 수주와 이익 반영이 가능할 것"이라며 "AI 데이터센터 사업도 새로운 성장동력으로 꼽는다"고 판단했다.
또한 "SK는 SK AX와 비상장 자회사를 통해 각각 기계·전기·배관(MEP)과 EPC 사업자로 참여할 수 있다"면서 "지난해 7조원 규모 울산 AI 데이터센터 프로젝트에서도 4000억원 이상의 수주를 확보했으며, 이번 프로젝트에서 우선 추진될 5GW 규모 AI 데이터센터는 울산 프로젝트의 약 50배 규모에 달해 장기적인 수주 확대가 기대된다"고 덧붙였다.
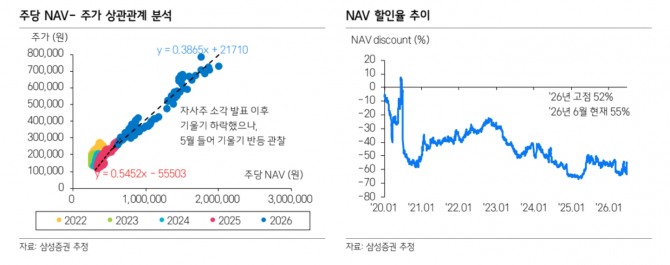
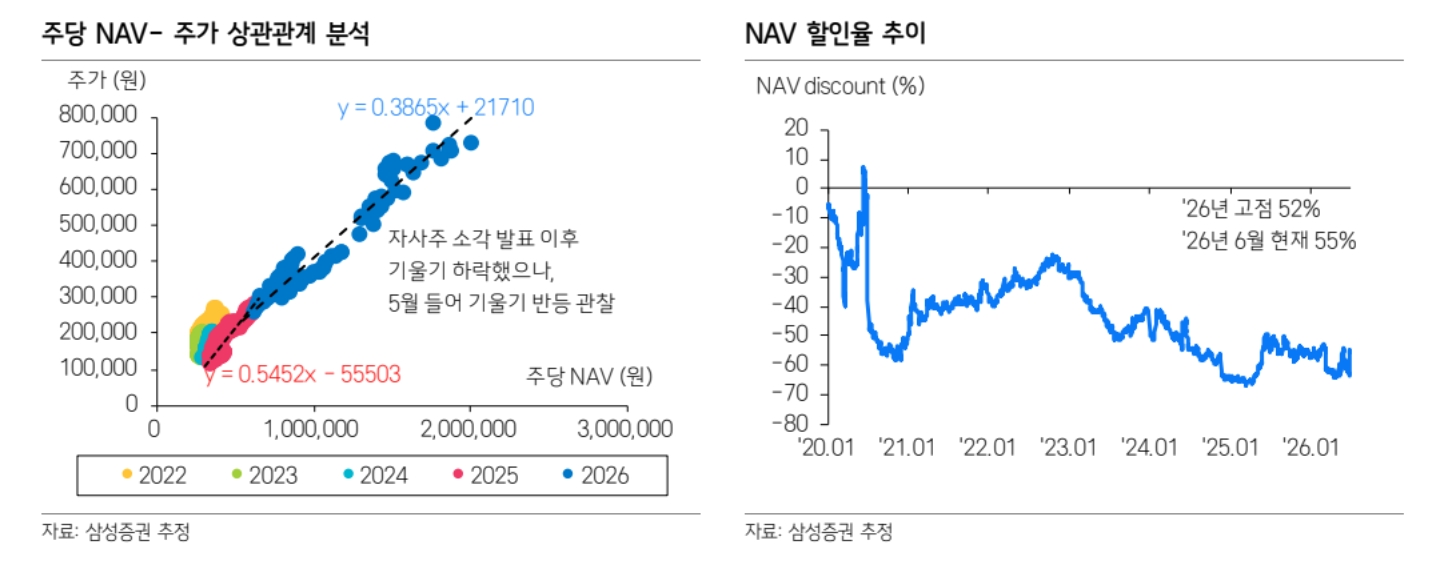
이외에도 메가 프로젝트를 통해 이익 체력의 규모와 지속성이 한층 강화될 것으로 봤다. 이를 바탕으로 주주환원 등 효율적인 자본 배치가 가시화될수록 NAV 할인율도 축소될 가능성이 높다고 짚었다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.