;)
;)
;)




 이미지 확대보기
남성현 IBK투자증권 연구원은 “당초 본업의 실적 성장이 가파르게 이뤄지고 있고 2분기 ‘SCK’(스타벅스코리아) 실적 악화가 일시적인 요인으로 해석했으며 ‘SSG닷컴’ 수익성 개선에 따른 적자폭 축소로 실적 성장이 가능할 것으로 전망했지만, 3분기 영업실적은 SCK 부진이 기존 예상치를 넘어설 것으로 보인다"고 "영업이익은 전년대비 감소할 가능성이 높아졌다”고 짚었다.
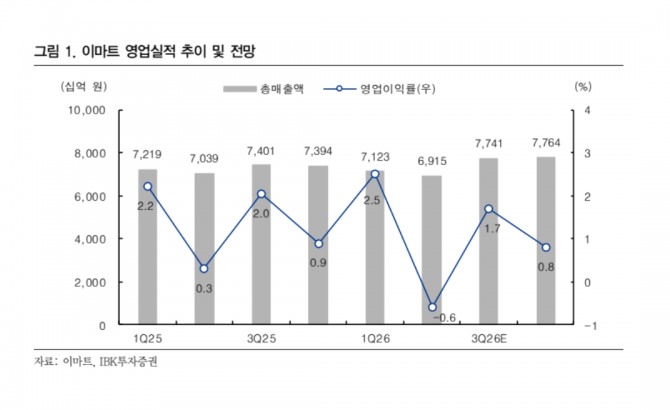
실적 추정치를 조정해 3분기 연결기준 매출액은 7조 7413억원(전년 대비 +4.6%), 영업이익 1285억원(-15.1%)으로 추정했다.
 이미지 확대보기
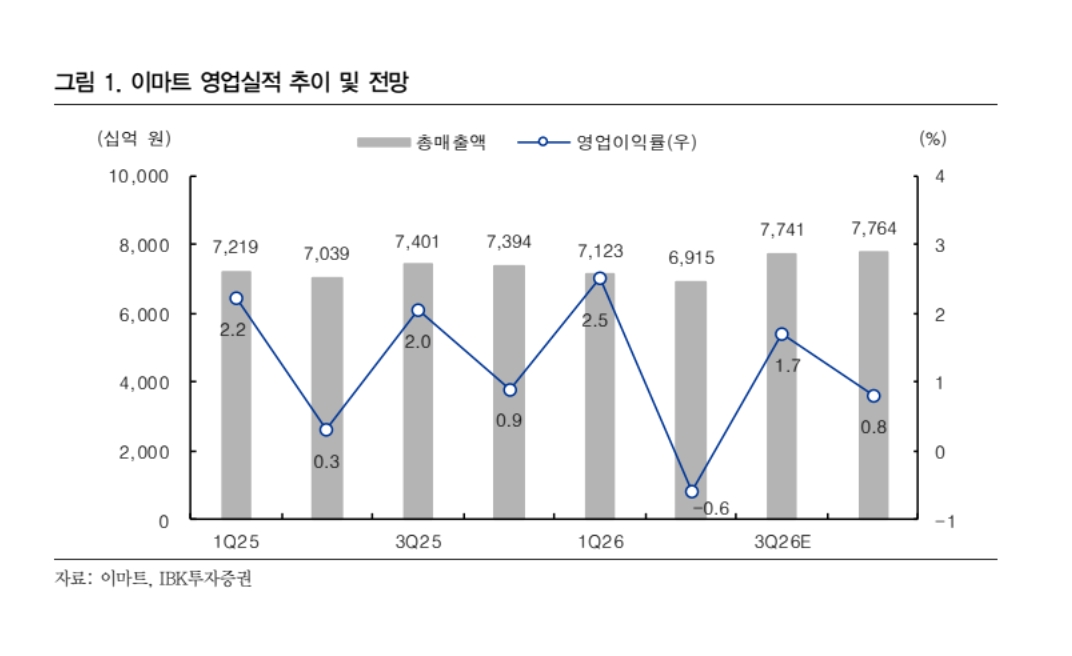
남 연구원은 "3분기 실적 추정의 주요 이유는 SCK 수익성 약화"라면서 "SCK 관련 이슈에 따른 집객력 하락이 3분기까지 이어지고 있으며, 이로 인한 고정비 부담 증가가 수익성을 하락시킬 것으로 예상했다. SCK의 지난해 3분기 영업이익은 600억원이었다"고 분석했다.
또한 “2026년 3분기 영업손실 242억원으로 추정하고 있으며, 관련 부진에 따라 영업이익 기여도는 약 842억원 감소할 전망”이라며 “할인점 기존점 성장률이 5%를 상회할 것으로 예상되고 종속회사 실적 성장(신세계푸드 기저·조선호텔 성장)과 SSG닷컴 적자 축소가 기대돼 SCK 부진이 온전히 반영되지는 않을 것”이라고 부연했다.
당분간 실적 추세는 SCK 방향성에 달려 있다고 짚었다. 단기 실적 개선을 예상하기는 어렵지만 원화 강세에 따라 원가율 압박이 완화될 가능성이 높고 신규점 출점을 통한 성장 전략 지속, 점진적으로 기저 효과가 기대된다는 점에서 실적 감소 요인은 제한될 것으로 봤다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.