;)
;)
;)




 이미지 확대보기
주영훈 NH투자증권 연구원은 “하반기 실적 기저 부담 확대, 원화 강세로 인한 방한 외국인 증가 속도 둔화 우려로 투자심리가 악화된 상황”이라면서도 “3분기 백화점 기존점 성장률은 10% 수준으로 여전히 과거 대비 높게 유지되고 있다는 점에 주목해야 한다”고 짚었다.
주목할 점으로 할인점의 가파른 매출 개선을 꼽았다. 주 연구원은 "3분기 롯데쇼핑 할인점 기존점 성장률이 21%로 백화점보다 높은 수준을 기록할 것"이라며 “전년 동기 낮은 실적 기저와 홈플러스 영업 상황 악화에 따른 반사수혜가 본격적으로 나타나고 있기 때문”이라고 분석했다.
아울러 “추석 명절 시점 차이도 3분기 추정에 있어 긍정적인 변수로 작용할 전망”이라며 "지난해 10월이었던 추석이 올해는 9월로 앞당겨진 영향"이라고 덧붙였다.
 이미지 확대보기
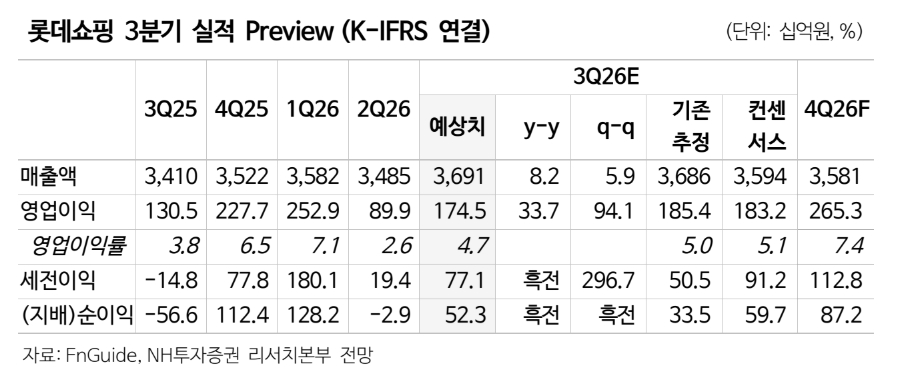
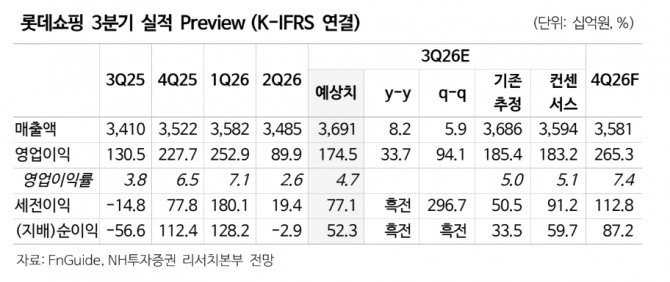
3분기 연결기준 매출액은 전년 동기 대비 8.2% 증가한 3조6910억원으로 전망했다. 영업이익은 1745억원으로 33.7% 늘어날 것으로 추정했다. 영업이익 전망치는 시장 컨센서스 1832억원에는 소폭 못 미치는 수준이다.
백화점과 할인점 기존점 성장률은 각각 10%, 21%로 예상했다. 백화점은 지난 분기보다 매출 성장률이 다소 둔화하겠지만 여전히 평년보다 높은 수준을 이어가며 연결 실적 개선을 이끌 것으로 봤다.
주 연구원은 “백화점은 지난 분기 대비 매출 성장률이 다소 하락했으나 여전히 평년 대비로는 높은 수준에 해당하는 만큼 연결 실적 개선을 이끌 것으로 기대한다”고 전망했다.
이외에도 롯데하이마트도 3분기 매출액이 전년 동기 대비 2% 증가한 6620억원, 영업이익은 160억원을 기록할 것으로 전망했다. 주요 자회사 중에서는 롯데컬처웍스의 실적 개선 가능성을 판단했다.
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.