;)
;)
;)




 이미지 확대보기
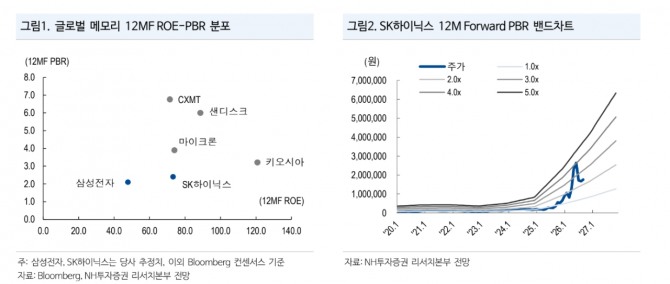
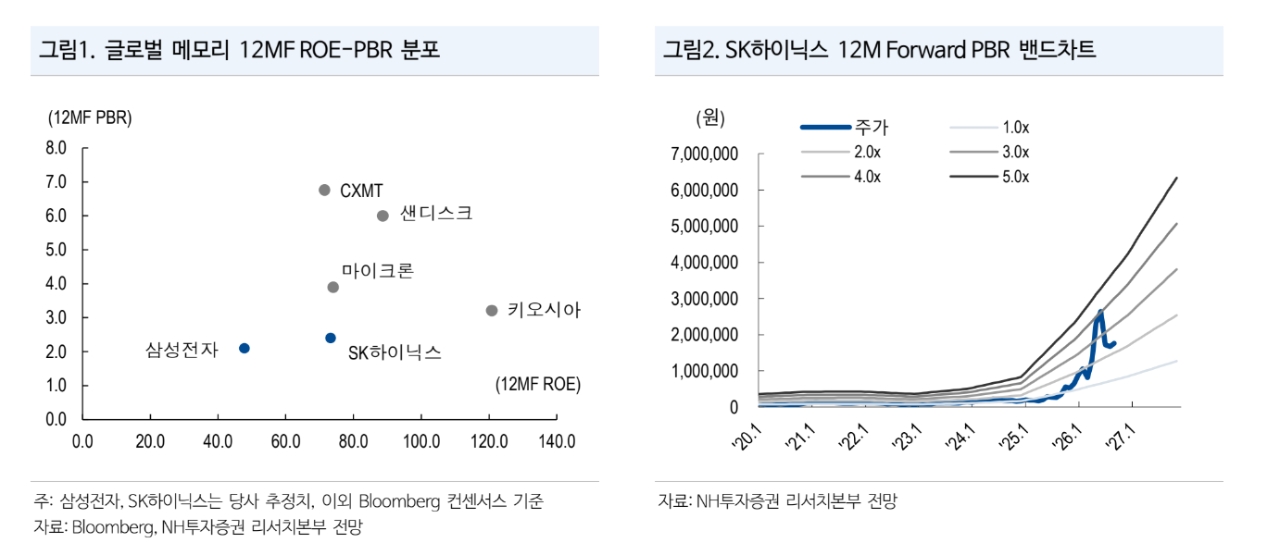
류영호 NH투자증권 연구원은 “추론·AI 에이전트의 확산으로 메모리의 수요는 오히려 증가하고 있는 만큼 장기공급계약의 전략적 가치와 결속력도 강화될 것”이라며 “최근 불거진 주요 고객사와의 HBM 계약 및 품질 논란이 펀더멘털에 미칠 영향은 제한적”이라고 판단했다.
또한 "HBM 시장에서 커스텀 제품의 비중이 확대되는 만큼 주요 고객사와의 장기 공급계약은 오히려 HBM4E부터 SK하이닉스의 공급 지위를 더욱 공고히 하는 요인으로 작용할 수 있다"면서 “주요 고객사와의 장기 공급계약은 결국 커스텀 비중이 확대되는 HBM4E부터 동사의 공급 지위를 더욱 공고히 하는 요인으로 작용할 것”이라고 덧붙였다.
주문형반도체(ASIC) 시장의 성장도 HBM 수요를 한층 끌어올릴 것으로 봤다.
 이미지 확대보기
류 연구원은 "AI 가속기 시장이 그래픽처리장치(GPU)를 넘어 ASIC으로 확대될수록 HBM의 적용처와 전체 시장 규모가 함께 커질 수 있다"면서 "HBM 생산 확대가 범용 D램 생산능력을 제약한다는 점도 메모리 업황에 긍정적인 요인"이라고 꼽았다.
3분기 실적은 시장 기대치를 밑돌 것으로 전망했다. 3분기 매출액을 전년 동기 대비 281.2% 증가한 93조2080억원, 영업이익은 538.6% 늘어난 72조6990억원으로 추정했다. 전분기 대비로는 각각 17.5%, 20.1% 증가한 수준이다.
시장 컨센서스인 매출액 99조3940억원, 영업이익 78조580억원에는 미치지 못할 것으로 예상했다. 다만 실적 눈높이가 낮아진 배경은 메모리 업황이나 수요 둔화가 아닌 환율 영향이라는 분석이다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.