;)
;)
;)




 이미지 확대보기
장남현 연구원은 "어닝 서프라이즈는 본업 수익성 개선에 의한 것"이라며 "미국향 전력기기와 전력 인프라 매출 증가가 실적 개선을 이끌었다"고 분석했다.
LS일렉트릭은 3분기 매출은 1조8778억원, 영업이익은 2335억원을 기록했다고 전날 밝혔다. 이는 분기 사상 최대 실적이자 시장 컨센서스(평균 전망치)를 웃도는 것이다.
 이미지 확대보기
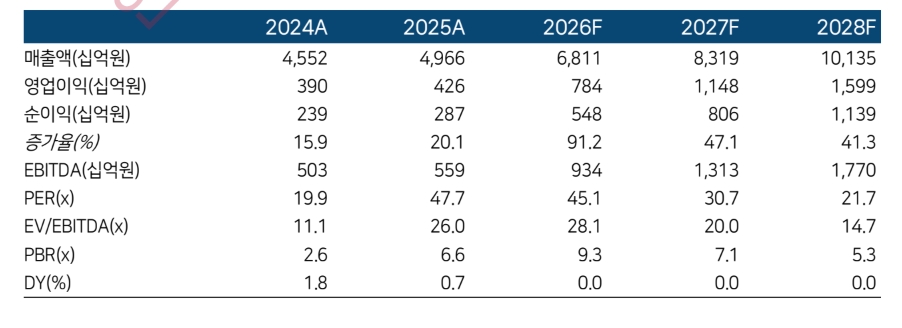
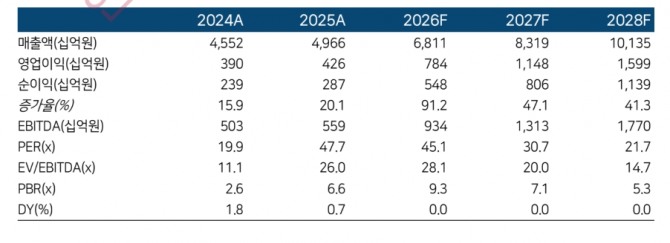
장 연구원은 "4분기에도 양호한 실적이 예상된다"며 "전력 인프라 부문의 경우 6조4000억원에 달하는 수주 잔고가 매출로 전환되며 이익 성장을 이끌 것"이라고 진단했다.
아울러 "전력기기 부문 역시 10월부터 유럽과 아시아 지역의 판가 인상 효과가 반영되며 수익성이 개선될 것"이라며 "실적 성장세는 중장기적으로 이어질 것이며, 2027년과 2028년 영업이익은 각각 1조1483억원, 1조5986억원에 달할 것"이라고 덧붙였다.
전력 인프라 부문은 기존 빅테크 고객사와 추가 계약을 체결한 가운데 3분기에 신규 빅테크 고객사까지 확보하며 수주 기반을 확대했다. 장 연구원은 "전력기기 부문 역시 미국 시장 점유율 확대에 힘입어 2028년까지 매출액이 연평균 35% 증가할 것으로 보인다"고 내다봤다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.