;)
;)
;)




미국 100대 기업 확정급여형 연금 적립 비율 112.1% 기록
연 5%대 고금리 국채로 갈아타 향후 30년 치 연금 이익 확정
7월 집계 후 하반기 분할 매수 본격화…한국 외화채에도 호재
연 5%대 고금리 국채로 갈아타 향후 30년 치 연금 이익 확정
7월 집계 후 하반기 분할 매수 본격화…한국 외화채에도 호재
 이미지 확대보기
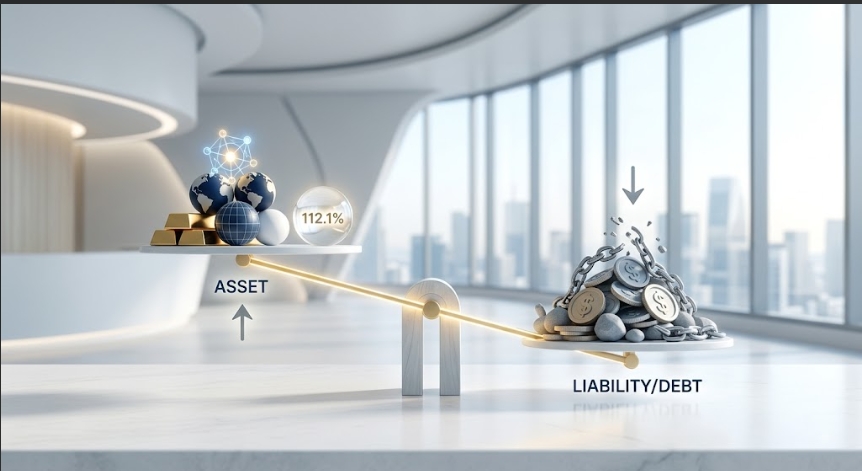
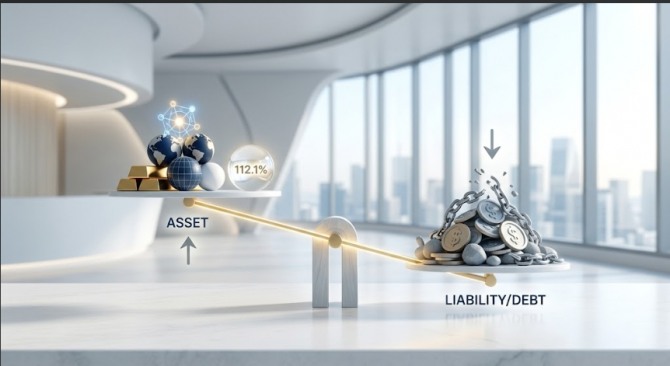
미국 100대 대기업 확정급여형(DB) 퇴직연금이 7월 말 기준 적립비율 112.1%를 기록하며 주식을 처분하고 연 5%대 초장기 국채를 사들여 이익을 묶어둘 넉넉한 여력을 확보했다. 계리컨설팅사 밀리먼은 최근 PFI 8월호에서 이를 2001년 3월 이후 최고치로 집계했다.
K-ICS(킥스) 자본비율을 관리하는 한국 보험사도 이와 유사한 채권 매수 저울질을 시작했다. 킥스는 2023년 도입된 시가 기준의 한국형 보험회사 지급여력제도다. 보험사가 예상치 못한 대규모 손실을 입더라도 계약자에게 보험금을 차질 없이 지급할 수 있도록 충분한 자기자본을 보유하게 강제하는 규제다.
자산 운용 대박이 아니라 부채가 줄어든 기록
이번 기록적인 적립비율 상승은 주식이나 채권 투자를 잘해서 거둔 성과가 아니다. 7월 한 달간 연기금 운용수익률은 마이너스 1.55%에 그치며 자산 총액은 오히려 1조 2960억 달러(약 1838조 원)로 줄어들었다.
금리가 오르면 미래에 지급할 연금의 현재 가치는 급감한다. 할인율 상승 하나만으로 연기금 부채는 한 달 새 520억 달러(약 73조 7000억 원)나 장부에서 사라졌고, 전체 적립 상태는 250억 달러(약 35조 4000억 원) 개선됐다.
주식 팔고 5%대 채권 사서 잠근다…하반기 실집행 대기
적립비율이 112%를 넘어서자, 연기금은 주식을 털고 채권을 대거 사들이는 포트폴리오 교체에 나서고 있다. 추가 수익을 노리기보다 갚아야 할 돈보다 넘치는 잉여금을 안전하게 잠그는 부채연계투자(LDI) 전략이다.
과거 초저금리 시절에는 채권 이자율이 낮아 위험을 감수하고 주식을 샀다. 하지만 8월 12일 기준 미국 30년 만기 국채 금리는 연 5.24%에 달한다. 연방준비제도 이사회 H.15 통계에 따르면 30년 금리가 5%를 웃돈 기간은 2007년 이후 가장 길다. 연 5%대 안전 국채만 사서 쥐고 있어도 향후 수십 년간 은퇴자에게 줄 돈을 차질 없이 마련할 수 있다.
이번 7월 통계는 과거 수치지만 채권 매수 효과는 하반기 내내 이어지는 현재진행형이다. 연기금의 대규모 자금 이동은 시장 충격을 줄이기 위해 수개월에 걸쳐 분할 집행되기 때문이다. 림라(LIMRA)가 7월 1일 발표한 자료에서도 기업들이 위험을 보험사로 넘기는 계약을 줄이고 자체적으로 장기채를 직접 매수해 운용하려는 흐름이 확인됐다.
다만 이 같은 매수세는 민간 기업연금에 집중된다. 밀리먼 공적연금지수에 따르면 미국 100대 공적연금의 6월 30일 기준 적립비율은 88.7%로 여전히 7780억 달러(약 1103조 원) 결손 상태다. 공적연금은 곳간을 채우기 위해 여전히 위험자산에 머물러야 한다.
한국 금융회사와 발행사가 마주한 갈림길
미국 대형 연기금의 장기채 분할 매수 흐름은 한국 기업과 금융시장의 달러채 발행 전략에도 직접적인 파급을 미친다. 8월 15일 오전 6시 기준 원·달러 환율이 1418.50원을 기록 중인 가운데, 미국 장기 우량채를 찾는 기관 수요가 탄탄하다면 한국 발행사들도 만기가 긴 외화채권을 안정적으로 소화할 수 있는 기회를 얻는다.
반대로 미국 장기금리가 추가로 급등하면 조달 금리 자체가 뛰어 만기 연장의 실익이 줄어드는 위험도 공존한다. 한국형 보험회사 지급여력제도인 킥스 자본비율을 관리해야 하는 한국 보험사 역시 자산과 부채의 만기를 일치시키는 듀레이션 고정 전략을 실행할지 치밀한 득실 계산을 진행하고 있다.
미국 연기금의 장기채 매수 여력은 단발성 호재가 아니라 고금리 환경에서 이익을 확정하려는 대규모 대기 자금이다. 향후 발표될 글로벌 연기금들의 분기별 자산배분 지표와 미국 장기 회사채 소화 물량이 시장 수급을 가를 핵심 지표다.
김주원 글로벌이코노믹 기자 park@g-enews.com