;)
;)
;)




6월 말 대출잔액 2조3027억…전년 동기 대비 86.6% 증가
주요 6개사 지난해 순손실 304억원…자본총계 합계의 두 배 수준
주요 6개사 지난해 순손실 304억원…자본총계 합계의 두 배 수준
 이미지 확대보기
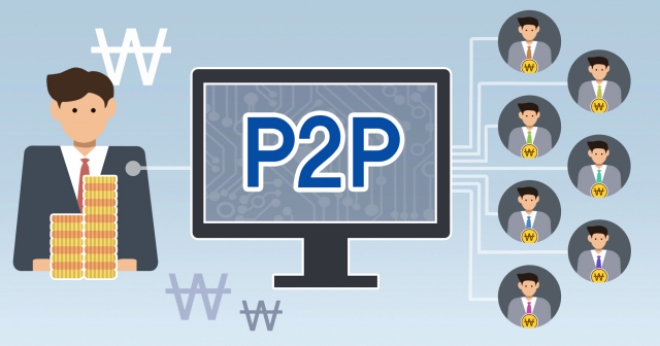
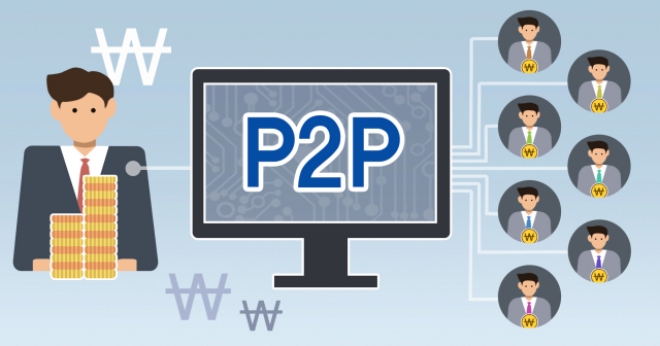
10일 금융권과 금융계에 따르면 지난 6월 말 기준 온투업계 전체 대출잔액은 2조3027억원으로 전년 동기 대비 86.6% 증가했다. 온투업은 온라인 플랫폼을 통해 투자자와 차입자를 연결하고 차입자가 상환한 원리금을 투자자에게 배분하는 금융업이다. 2020년 8월 온라인투자연계금융업법 시행으로 제도권 금융에 편입됐다.
문제는 대출잔액 증가와 달리 업체들의 수익성과 자본 여력이 취약하다는 점이다. 대출 심사와 사후관리, 원리금 수취·배분 등을 담당하는 사업자의 경영 기반이 흔들리면 투자금 회수와 연체채권 관리에도 차질이 생길 수 있기 때문이다.
주요 업체의 재무제표에서도 이러한 우려가 확인된다. 어니스트AI의 지난해 말 자본총계는 11억7000만원으로, 같은 해 당기순손실 72억4000만원에 크게 못 미쳤다. 2024년 말에는 자본총계가 마이너스 15억5000만원으로 완전자본잠식 상태였지만 지난해 증자를 통해 이를 해소했다. 외부감사인은 감사보고서에서 계속기업으로서의 존속 능력에 유의적인 의문이 있다는 취지의 내용을 담은 것으로 전해졌다.
기관자금과 연계된 대출 규모도 무시하기 어렵다. 지난해 5월 시작된 저축은행 연계투자에 참여하는 주요 온투업체 6곳인 어니스트AI·PFCT·에잇퍼센트·머니무브·모우다·한패스파이낸셜의 지난해 말 자본총계 합계는 약 156억7000만원이었다. 반면 같은 기간 당기순손실 합계는 약 304억원으로 자본총계의 약 두 배에 달했다. 올해 3월 머니무브의 증자를 반영해도 이들 업체의 자본총계는 약 178억원 수준이다. 이들 업체가 심사·관리하는 저축은행 연계투자 잔액은 올해 7월 말 기준 5082억원에 이른다.
저축은행 연계투자는 온투업체가 차입자를 심사하고 저축은행이 투자금을 공급하는 방식이다. 기관자금 유입으로 대출 공급이 확대될 수 있지만, 대출 심사와 사후관리를 맡은 온투업체의 재무 기반이 취약하면 투자자와 금융회사 모두 위험에 노출될 수 있다는 우려가 나온다.
금융당국도 제도 보완에 나섰다. 금융위원회가 지난달 발표한 온투업 제도개선 자료에서는 일부 사업자의 내부통제와 경영지표 검증이 미흡하고, 부실 사업자의 청산·퇴출 절차에도 한계가 있다는 점이 지적됐다. 특히 자기자본 유지요건 미달 등 등록취소 사유가 발생해도 시장에서 신속하게 퇴출하기 어렵다는 문제가 제기됐다. 금융위는 등록 직권말소 근거를 마련하고 폐업 시 이용자 보호조치를 강화하는 방안을 추진하고 있다.
업체의 경영 악화가 실제 투자금 회수와 채권관리에 미치는 영향을 줄이려면 사업자 퇴출 기준뿐 아니라 업무 공백을 막을 장치도 필요하다는 지적이다. 온투업체가 파산하거나 영업을 중단할 경우 기존 대출채권의 관리와 원리금 배분 업무를 누가, 어떤 방식으로 이어받을지 점검해야 한다는 것이다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com