;)
;)
;)




 이미지 확대보기
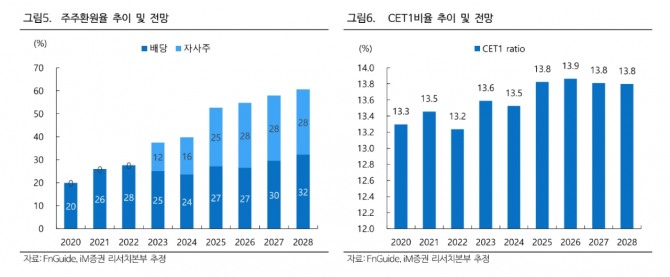
설용진 iM증권 연구원은 “가장 높은 안정성은 업황과 무관하게 매크로 환경 변화에 대응하면서도 안정적으로 양호한 이익을 시현할 수 있다는 점”이라며 “업종 내 가장 높은 수준의 자본적정성을 감안했을 때 주주환원 측면에서도 어려움이 없을 것으로 예상된다”고 내다봤다.
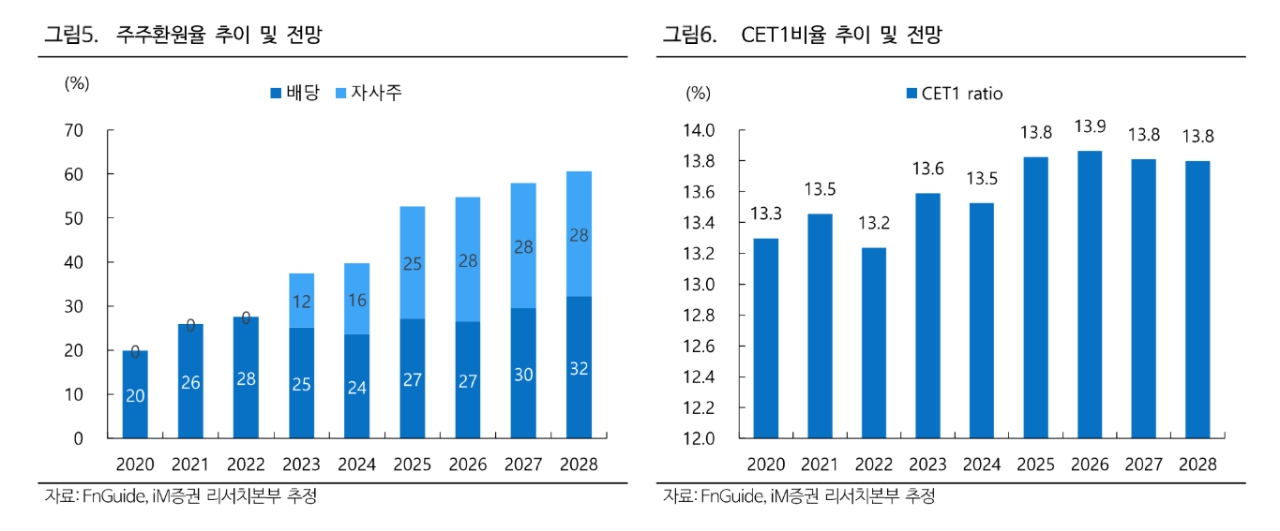
또한 "보통주자본(CET1)비율은 올해 3분기 말 기준 13.8% 수준"이라며 "높은 자본비율을 바탕으로 대손비용 증가 등 예상치 못한 손실이 발생하더라도 충분한 대응 여력을 확보하고 있다"고 덧붙였다.
 이미지 확대보기
최근 경기 둔화 우려와 금융시장 변동성 확대 속에서도 안정적인 이익 흐름을 이어갈 수 있다는 점에 주목했다. 설 연구원은 "대손비용이 일시적으로 증가하더라도 이를 흡수할 수 있는 자본 여력이 충분하고, 은행뿐 아니라 비은행 계열사 전반의 이익 기여도가 높아 특정 사업 부문의 부진을 보완할 수 있다"면서 "실제 KB금융은 올해 3분기 비이자이익이 전년 동기 대비 2.1% 감소했지만 순이자이익은 3.9% 증가했다"고 분석했다.
은행과 증권, 보험 등으로 다각화된 사업구조가 실적 안정성을 뒷받침하고 있다는 것이다.
설 연구원은 "주주환원 확대 가능성도 긍정적"이라면서 "KB금융은 올해 3분기까지 약 1조8000억원 규모의 자사주를 매입했다. 올해 4분기에는 약 1조원 규모의 자사주 매입이 추가로 진행한다"고 봤다.
아울러 “주주환원의 경우 2026년 4분기 배당가능이익 이슈로 인해 하반기 주주환원 중 1800억원을 결산배당으로 시행하는 모습이 나타났다”면서도 “2026년 주주총회에서 자본잉여금 감액을 통해 비과세 배당 재원 7조5000억원을 마련한 만큼 향후 배당가능이익 관련 이슈는 제한적일 전망”이라고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.