;)
;)
;)




 이미지 확대보기
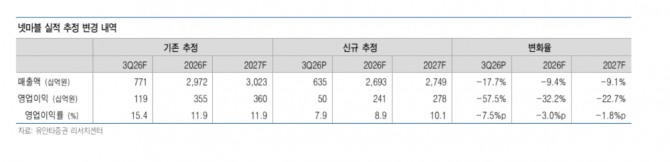
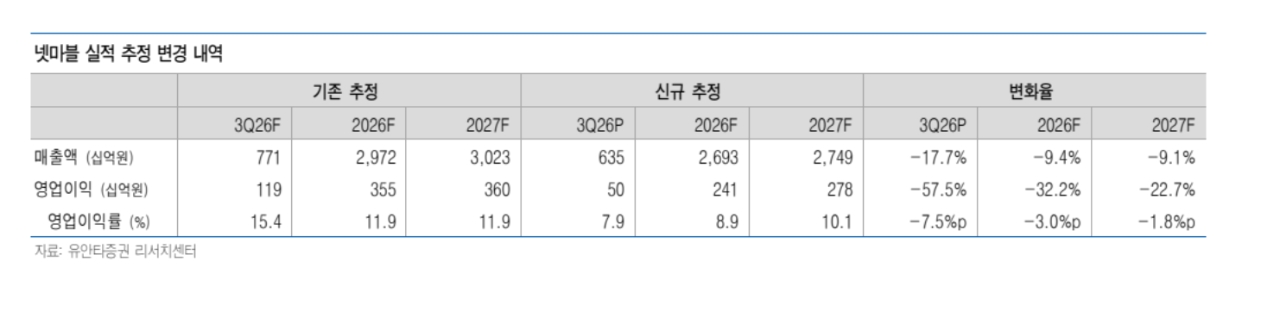
최지운 유안타증권 연구원은 “특히 1분기 예정작의 출시 일정 확정과 신규 라인업의 구체적인 정보 공개가 향후 실적 가시성을 높이는 주요 변수가 될 전망”이라며 "앞서 3분기 연결기준 매출액과 영업이익은 각각 6347억원(전년 대비 -8.8%), 504억원(-44.6%)으로, 영업이익은 시장 컨센서스를 마이너스(-) 39% 하회했다"고 분석했다.
또한 "신작 출시 공백과 기존작 매출 감소가 실적 부진의 주요 원인"이라며 “6월 출시된 ‘SOL: enchant’는 이번 분기에 온기 반영되며 매출액 약 508억원을 기록, 글로벌 지역 확장을 진행한 ‘RF 온라인 넥스트’도 매출액 약 444억원으로 전분기 대비 큰 폭으로 성장했다”고 덧붙였다.
 이미지 확대보기
반면 3월 출시된 ‘일곱 개의 대죄: Origin’은 출시 효과가 소멸되며 매출이 전분기 대비 절반 수준으로 감소했다.
최 연구원은 “4분기에는 기존에 공개된 신작 3종이 출시가 모두 2027년으로 이연되면서 외형 성장 가시성은 제한적일 전망”이라며 "비용 효율화를 통해 전분기 대비 수익성은 개선될 것"이라고 내다봤다.
2027년 매출액은 2조 7491억원(+2.1%), 영업이익은 2781억원(+15.4%)으로 추측했다. 최 연구원은 "기존작 매출 감소에도 신작 출시 확대를 통해 외형 성장을 예상하고 있다"면서 "2027년 총 13종의 신작 출시를 계획 중이며, 1분기에는 ‘샹그릴라 프론티어’, ‘나 혼자만 레벨업:KARMA’, ‘WB 올스타 키우기’ 등 3종 출시를 목표로 제시 중"이라고 설명했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.