;)
;)
;)




 이미지 확대보기
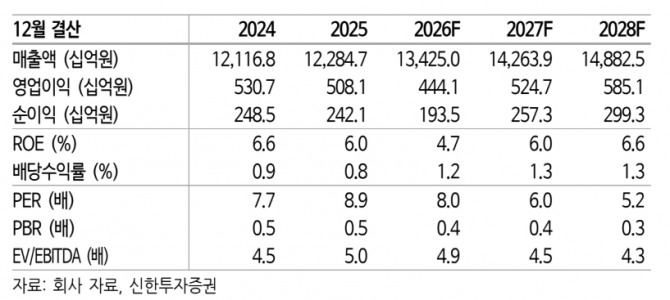
CJ대한통운의 올해 3분기 연결기준 매출액이 3조 3581억원으로 전년 동기 대비 9.5% 증가했다. 영업이익은 1105억원으로 25.3% 감소했다. 영업이익은 시장 컨센서스를 3.5% 밑돌았으며 영업이익률은 3.3%를 기록했다.
 이미지 확대보기
최민기 신한투자증권 연구원은 "택배 부문은 추석 시점 차이에 따른 영업일수 감소와 허브 운영비용이 겹치면서 영업이익이 380억원으로 40% 줄었다"면서 "다만 신택배(LMD)를 중심으로 일평균 택배 물동량이 9% 증가하면서 기존 택배사 내 점유율 확대 흐름은 이어졌다"고 짚었다.
계약물류(CL) 부문 영업이익은 492억원으로 11% 감소했다. 최 연구원은 "신규 수주와 기존 고객사의 물량 확대에도 유가와 하역비 상승이 수익성을 압박했다"면서 "글로벌 부문 역시 영업이익이 118억원으로 41% 줄었다"고 설명했다. 또 "미국 신규 거점의 초기 운영비용이 발생한 데다 중동 지정학적 불안으로 포워딩 사업의 프로젝트 물류 가동이 지연된 영향"이라고 덧붙였다.
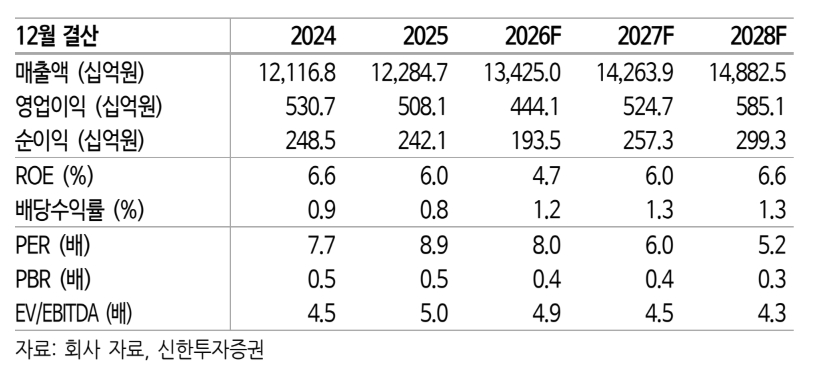
올해 4분기 CJ대한통운의 영업이익이 1399억원으로 전년 동기 대비 12.3% 감소할 것으로 추정했다.
최 연구원은 "택배 물량의 고성장과 영업일수 회복으로 3분기보다 감익 폭은 줄어들 것"이라며 "하지만 내년에는 택배 물량 증가에 따른 고정비 흡수 효과와 CL·글로벌 등 기타 사업부의 신규 수주 매출이 반영되면서 영업이익이 5247억원으로 18.1% 증가할 것"이라고 내다봤다.
아울러 "중동 지역의 지정학적 긴장이 완화되면 CL 부문의 고유가 부담과 글로벌 부문의 포워딩 차질이 해소되면서 이익 개선 속도가 빨라질 수 있다"며 “낮은 밸류에이션 수준에서 중기적인 이익 개선을 기다릴 수 있는 구간”이라고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.