;)
;)
;)




 이미지 확대보기
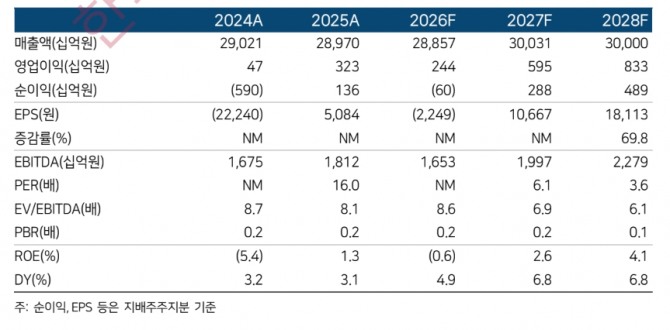
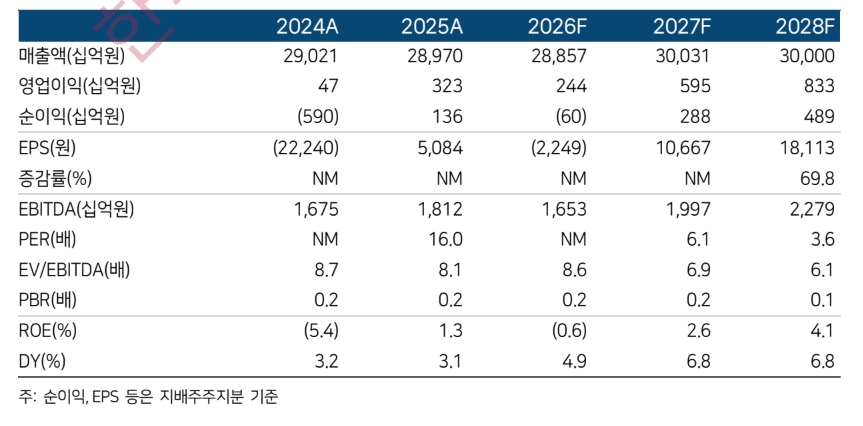
이마트의 올해 3분기 연결 매출액은 7조 4919억 원으로 전년 동기 대비 1.2% 증가했지만 영업이익은 461억 원으로 69.6% 감소했다. 영업이익은 시장 기대치를 71.7% 밑돌았다.
김명주 한국투자증권 연구원은 "스타벅스 실적이 가장 부진한 3분기가 이마트의 주가 바닥임은 분명하다"며 "단기에 정상화되기는 어렵지만 최근 결제 금액 추이를 봤을 때 4분기를 기점으로 실적이 개선되는 것은 명확하다"고 판단했다.
또한 "자회사 실적 부진이 시장 기대치를 밑돈 주요 배경"이라면서 "신세계건설은 일부 사업장에서의 할인 분양에 따라 충당금을 인식하면서 적자 폭이 확대됐다"고 덧붙였다.
 이미지 확대보기
스타벅스를 운영하는 SCK컴퍼니도 3분기 약 450억 원의 영업손실을 기록하며 2개 분기 연속 적자를 냈다. 지난 2분기부터 이어진 '탱크데이' 마케팅 논란으로 결제금액 회복이 지연된 데다 고객 확보를 위한 쿠폰 발행으로 비용 부담이 커진 영향이라고 김 연구원은 짚었다.
다만스타벅스의 최근 결제 금액이 회복세를 보여 4분기부터 실적 개선이 나타날 것으로 봤다.
김 연구원은 "이마트 본업은 양호한 실적을 거뒀다"면서 "할인점 기존점 성장률은 10.6%로 2013년 이후 최대치를 기록한 가운데 영업이익도 전년 동기 대비 65.7% 증가한 908억원으로 집계됐다"고 분석했다.
아울러 "홈플러스의 반사 이익이 내년에도 이어질 것이라면서 2027년 별도 영업이익이 올해 대비 19.6% 증가할 것"이라며 "홈플러스의 반사 이익을 받는 본업의 경우 4분기와 내년에도 양호한 흐름을 이어가겠지만 스타벅스 실적이 가장 부진한 3분기가 이마트의 주가 바닥임은 분명하다"고 전망했다.
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.