;)
;)
;)




 이미지 확대보기
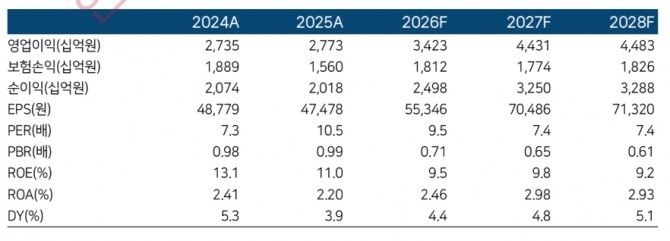
삼성화재의 3분기 연결 지배주주 순이익이 4932억원으로 전년 동기 대비 8% 감소했다. 이는 시장 기대치(컨센서스)를 하회한 수치지만 한국투자증권의 추정치에는 부합했다.
 이미지 확대보기
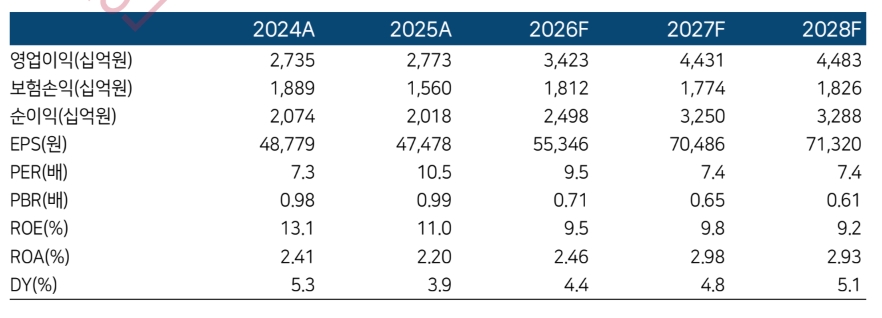
김도하 한국투자증권 연구원은 "보험손익과 투자손익 모두 예상 범위에서 움직였다"면서 "3분기 보험손익은 3958억원으로 전년 동기 대비 7% 증가했다. 간접사업비가 평소의 2배 수준으로 늘면서 장기보험 손익은 기대를 밑돌았지만, 자동차보험 수익성이 예상보다 개선되면서 이를 상쇄했다"고 분석했다.
아울러 "특히 보험금 예실차(예상과 실제의 차이)는 전년 동기와 자체 추정치 대비 양호한 수준을 나타냈다"면서 "간접사업비 증가 원인은 확인되지 않아 일회성 요인으로 보고 실적 추정치에는 반영하지 않았다"고 덧붙였다.
투자손익은 2555억원으로 전년 동기 대비 23% 감소했다. 이자·배당수익에서 부담이자를 뺀 본질 스프레드는 예상을 웃돌았지만, 자산 매매·평가손익이 예상보다 250억원 부진했고 신탁손실 300억원 등이 반영된 영향이다.
김 연구원은 "자산시장 부진에 따른 매매·평가손실에도 삼성화재의 손익 변동성이 보험사 가운데 가장 낮았다"면서 "장기보험과 자동차보험 수익성이 예상보다 개선되는 흐름도 긍정적으로 평가했다"고 짚었다. 또 “대규모 배당수익을 바탕으로 한 주주환원 기대가 주요 투자 포인트인 만큼 구체적인 주주환원 정책 제시가 지연되는 점은 아쉬운 요인”이라고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.