;)
;)
;)




 이미지 확대보기
농심의 올해 3분기 연결 기준 영업이익은 497억원으로 전년 동기 대비 8.5% 감소했다.
박상준 키움증권 연구원은 "국내 사업의 수익성 악화와 영국 주요 유통채널 입점 지연 등이 있었다"면서 "그러나 내년 1분기부터 녹산 수출 공장 가동과 영국 매출 회복에 힘입어 해외 사업이 반등할 것"으로 전망했다.
또한 "해외법인을 중심으로 제품 가격을 인상할 여력도 있어 원가 부담 속에서도 안정적인 이익 성장이 가능할 것"이라며 "금값 하락에 따른 장기종업원 급여 충당금 환입 효과 94억원이 반영됐음에도 원부재료비와 물류비 상승으로 국내 사업의 수익성이 예상보다 부진했다"고 덧붙였다.
 이미지 확대보기
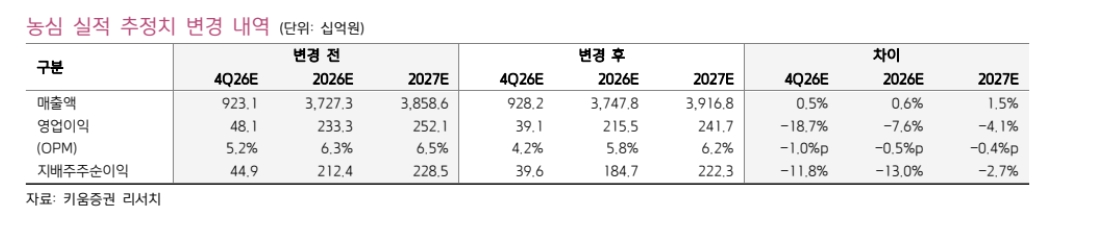
영국 주요 유통채널 입점 지연과 직수출 전환에 따른 해외 사업의 실적 부진도 영향을 미쳤다. 박 연구원은 "국내 사업 매출은 전년 동기 대비 5% 증가했지만 영업이익률은 1.9%포인트 하락했다"면서 "주력 제품 가격 인상과 라면 수출 증가, 충당금 환입 효과에도 원부재료비와 물류비 부담을 상쇄하지 못했다"고 짚었다.
해외 사업 매출은 전년 동기 대비 11% 증가했으며 영업이익률은 2.0%포인트 개선됐다. 유럽 매출이 기대에 미치지 못했지만 신라면 브랜드를 중심으로 주요 지역의 판매량이 늘고 미국 법인의 매출 에누리가 축소되면서 전년 동기 대비 실적이 개선됐다.
박 연구원은 “원부재료비·물류비 상승 부담으로 국내 사업의 수익성이 예상보다 부진했고, 영국 주요 채널 입점 지연과 직수출 전환 등의 영향으로 해외 사업의 매출과 이익이 예상보다 부진했다”고 짚었다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.