;)
;)
;)




 이미지 확대보기
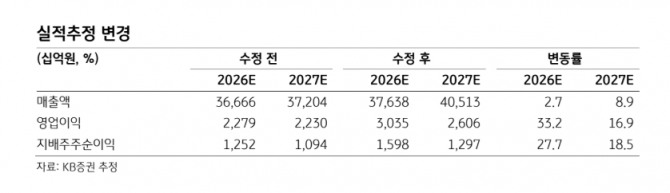
한국가스공사의 올해 3분기 잠정 연결 매출액이 7조5000억원으로 전년 동기 대비 17.8% 증가했다. 영업이익은 5878억원으로 전년 동기 대비 51.1% 늘었고, 지배주주순이익은 2667억원으로 206.4% 증가했다. 영업이익은 시장 전망치를 35.8% 웃돌며 어닝 서프라이즈를 기록했다.
 이미지 확대보기
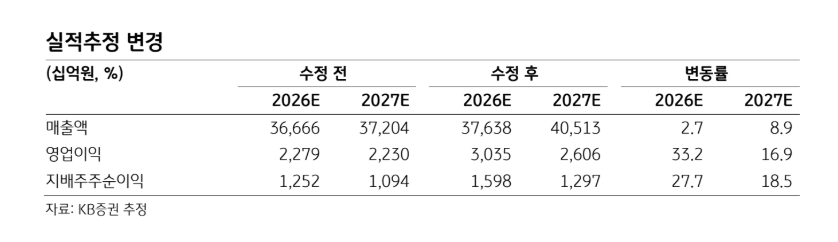
정혜정 KB증권 연구원은 “시장 기대를 넘어선 실적은 연결 자회사들로부터 발생했다”며 “주요 광구들의 영업이익은 전년 동기 대비 288.9% 개선되면서 이익 증가세를 견인했다”고 분석했다. 또한 "높아진 유가가 국내 사업에는 부담으로 작용할 것"이라며 "중동 지역의 지정학적 불확실성이 해소되지 않으면서 유가가 과거보다 높은 수준을 유지하고 있기 때문"이라고 덧붙였다.
실적 개선은 해외 광구 자회사들이 주도했다. 별도 기준 영업이익은 2653억원으로 올해 적정투자보수가 축소된 영향으로 전년 동기 대비 10.9% 감소했다. 반면 주요 해외 광구의 영업이익은 전년 동기 대비 288.9% 증가하며 연결 실적 개선을 이끌었다.
정 연구원은 "호주 글래드스톤 액화천연가스(GLNG) 광구는 올해 2분기 이후 수익성이 개선됐다"면서 "특히 지난해부터 본격적인 생산을 시작한 캐나다 광구는 생산량 증가와 유가 상승에 힘입어 3분기 영업이익 2454억원을 기록했다"고 짚었다.
국내 LNG 도입단가는 지난 5월부터 다시 전년 동기 대비 상승하면서 원료비 부담이 커지고 있다. 반면 민수용 도시가스 요금은 동결된 상태여서 한국가스공사의 미수금은 13조8000억원으로 재차 증가했다.
정 연구원은 "동절기에 접어들면서 원료비 변동을 도시가스 요금에 반영하는 원료비 연동제 시행도 당분간 어려울 것"이라며 "이에 추가적인 미수금 누적과 현금흐름 악화가 불가피하다"고 판단했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.