;)
;)
;)




 이미지 확대보기
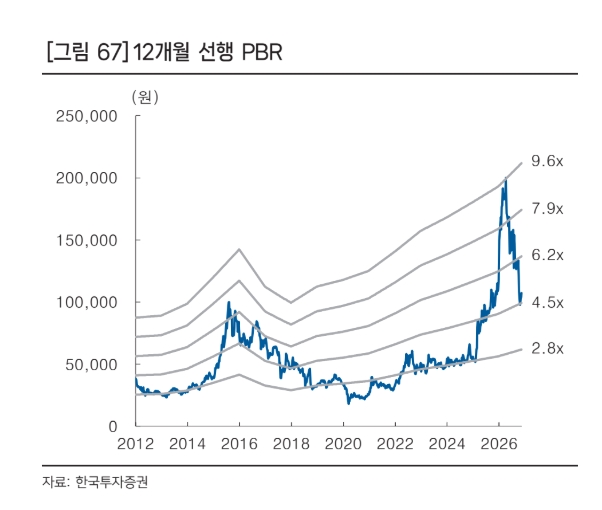
장남현 한국투자증권 연구원은 "납품이 중단됐던 소형무장헬기(LAH)의 인도가 11월부터 재개되고 KF-21 양산 물량 인도도 순조롭게 진행되고 있다"면서 "말레이시아향 FA-50은 4분기부터 인도 물량이 확대되고 폴란드향 FA-50PL도 2027년부터 인도가 시작될 예정"이라고 예측했다.
아울러 "2027년 영업이익은 전년 대비 42.7% 증가한 4580억원을 기록할 것"이라며 "주요 사업의 인도 물량 증가가 실적에 반영되면서 2028년까지 가파른 성장세가 이어질 것"이라고 덧붙였다.
 이미지 확대보기
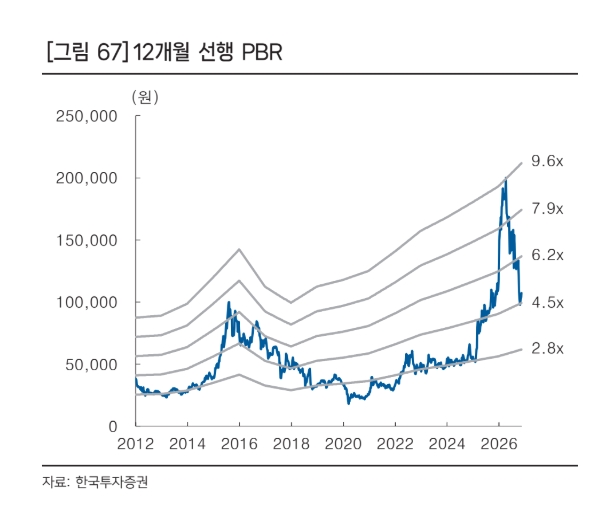
2026~2028년 영업이익 연평균 성장률은 44.5%로 추정했다. 신규 수주 파이프라인도 확대되고 있다. 장 연구원은 "KF-21을 중심으로 한 수출 시장 확대 가능성에 주목한다"면서 "인도네시아와의 KF-21 초도 수출 계약 체결이 기대되는 가운데 중동 국가들과 KF-21 블록3 공동 개발 논의도 진행될 것"이라고 내다봤다.
또한 “신규 수출 계약이 구체화될 경우 중장기 실적 추정치의 상향 여력도 확대될 것”이라고 덧붙였다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.