선대 확장 본격화"', '.https://nimage.g-enews.com/phpwas/restmb_allidxmake.php?idx=5&simg=202611190852010906844093b5d4e11513817197.jpg');)
 선대 확장 본격화"', '.https://nimage.g-enews.com/phpwas/restmb_allidxmake.php?idx=5&simg=202611190852010906844093b5d4e11513817197.jpg');)
 선대 확장 본격화"', '.https://nimage.g-enews.com/phpwas/restmb_allidxmake.php?idx=5&simg=202611190852010906844093b5d4e11513817197.jpg');)




 이미지 확대보기
송선재 하나증권 연구원은 "연말까지 PCTC 4척을 인도받고 내년 중 10척을 추가로 확보할 예정"이라며 "올해 3분기 말 기준 106척의 PCTC를 보유, 신규 선박은 기존 6500대 선적 규모보다 큰 1만 800대급으로, 총 14척을 기존 선박 기준으로 환산하면 약 23척에 해당한다"고 설명했다.
이에 따라 내년 말까지 PCTC 공급능력은 20% 이상 증가할 것으로 예상했다. 신규 대형선은 운임이 높은 중국 등 비계열 물량을 중심으로 운항할 예정이다.
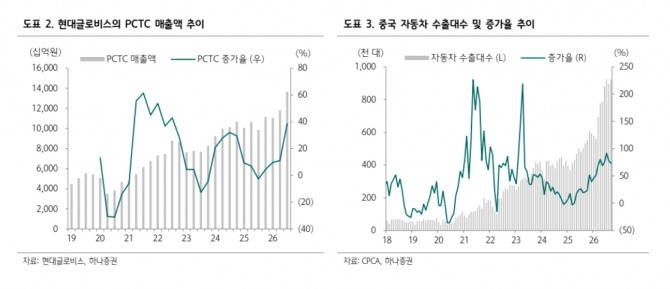 이미지 확대보기
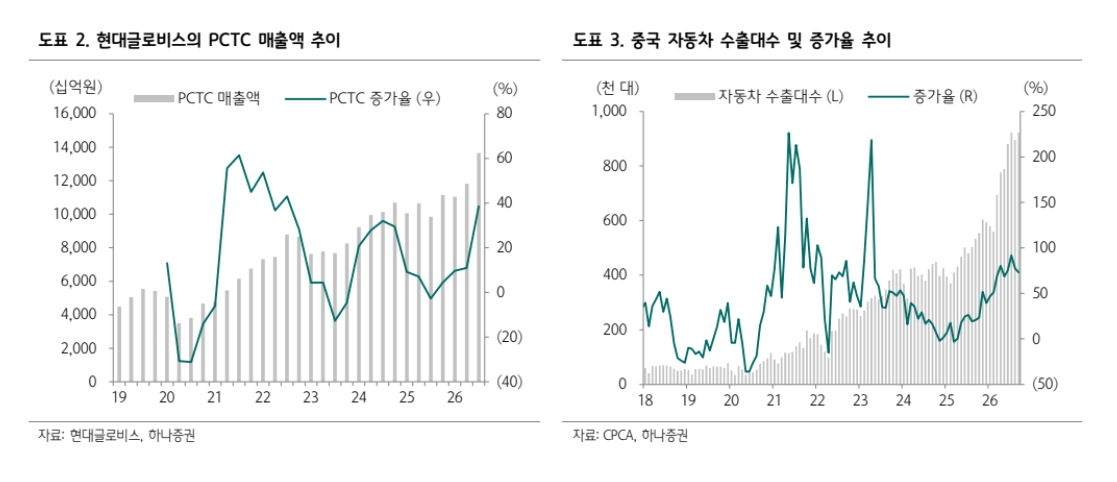
송 연구원 "액화천연가스(LNG) 추진선으로 건조돼 단위당 연료비도 낮아 매출 성장과 수익성 개선에 모두 기여할 것"이라며 "추가 용선도 최대한 확보해 선복을 확대한다는 계획"이라고 짚었다. 또한 "신규 선박 투입 시점도 긍정적"이라며 "중국 완성차 수출이 빠르게 증가하면서 자동차 운반선 공급이 부족한 상황이기 때문"이라고 덧붙였다.
중국 완성차 수출은 올해 9월 누적 기준 전년 동기 대비 71% 증가했다. 하나증권은 중국 자동차 수출 규모가 올해 1100만대, 내년 1300만대에 육박할 것으로 전망했다.
송 연구원은 "현대글로비스의 선대 확장 시기는 경쟁사보다 빠르다"면서 "현대글로비스가 2023년부터 발주한 PCTC 21척은 2026~2028년 순차적으로 인도될 예정"이라고 추측했다. 반면 경쟁사들이 발주한 선박은 대부분 2030년 이후 인도된다. 송 연구원은 "중국발 자동차 수출 증가로 선복 부족이 이어지는 시기에 선대를 확충하는 만큼 고운임 물량 확대의 수혜를 확보할 수 있다"며 "실제 현대글로비스는 최근 중국 완성차의 긴급 수송 물량을 확보해 높은 운임을 적용받고 있다"고 분석했다.
아울러 "해당 물량을 운송하는 선박은 신조 단가가 상대적으로 낮았던 시기에 발주한 만큼 투자비 회수 기간도 짧아질 것"이라며 "신규 선박의 수익성이 기존 예상보다 높아질 수 있다"고 부연했다.
현대글로비스의 내년 연결 매출액과 영업이익을 각각 36조 6000억원, 2조 3000억원으로 전망했다. 전년 대비 각각 7%, 9% 증가한 수준이다. 최소 배당성향 25%와 주당배당금(DPS) 전년 대비 5% 이상 증가를 제시한 배당 정책, 보스턴다이내믹스(BD) 지분가치도 주목할 요인으로 꼽았다.
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.