;)
;)
;)




 이미지 확대보기
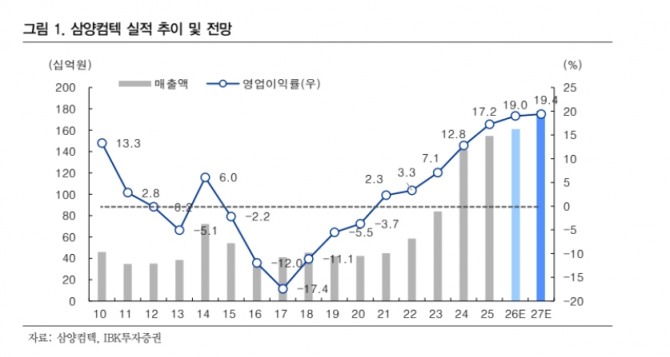
삼양컴텍의 3분기 별도 기준 매출액은 346억원으로 전년 동기 대비 5.7% 감소했으나 영업이익은 62억원으로 23.2% 증가했다. 시장 전망치인 매출액 393억원에는 못 미쳤지만 영업이익은 컨센서스 56억원을 약 11% 웃돌았다.
수출 매출액은 207억원으로 전년 동기 대비 53.8% 증가했다. 그러나 내수 매출은 국내 방산 물량 감소 영향으로 40.2% 줄었다. 수익성이 상대적으로 높은 수출형 제품의 매출 비중은 59.9%로 전년 동기 대비 23.2%포인트 상승했다.
 이미지 확대보기
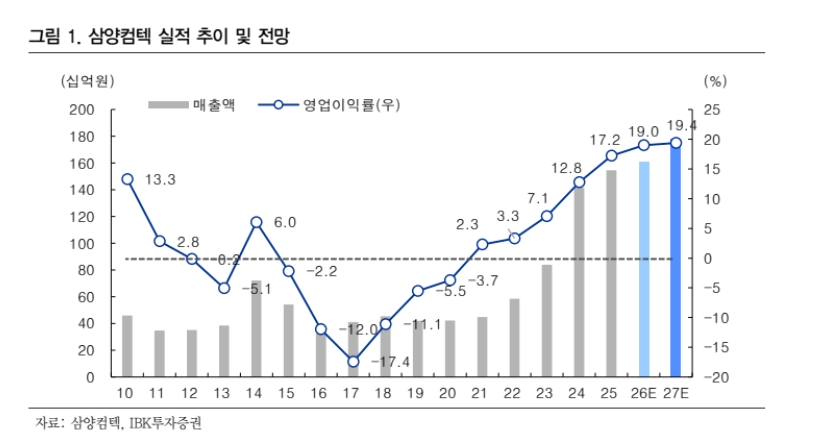
김태현 IBK투자증권 연구원은 "삼양컴텍의 3분기 영업이익이 시장 기대치를 웃돈 가운데, 수익성이 높은 수출형 제품의 매출 비중 확대와 생산 효율 개선이 실적을 뒷받침했다"며 "수익성 개선의 핵심 요인은 수출 비중 확대인 가운데 국내보다 수익성이 높은 수출형 제품의 매출 비중이 상승한 가운데 원재료 공급망 다변화, 공정 자동화 및 수율 안정화 등도 원가율 개선에 기여했다”고 분석했다.
전년 기업공개(IPO) 관련 일회성 비용에 따른 판매관리비 부담이 완화된 점도 영향을 미쳤다고 짚었다.
김 연구원은 "내년부터는 폴란드형 K2 전차인 K2PL 공급 확대가 실적 성장의 핵심 동력으로 작용할 전망"이라면서 "현대로템의 폴란드 K2 전차 2차 실행계약 180대 가운데 K2GF 116대는 올해 생산이 마무리될 예정이며, K2PL 64대는 올해 시제 3대에 이어 내년 잔여 물량이 생산될 것"이라고 예상했다.
아울러 "특히 K2PL은 방호성능 강화에 따라 방탄 세라믹 투입량이 늘어나면서 기존 K2GF 대비 공급단가가 약 30% 높다"면서 "고부가 제품 비중이 확대되는 만큼 외형 성장뿐 아니라 수익성 개선도 기대할 수 있다"고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.