;)
;)
;)




 이미지 확대보기
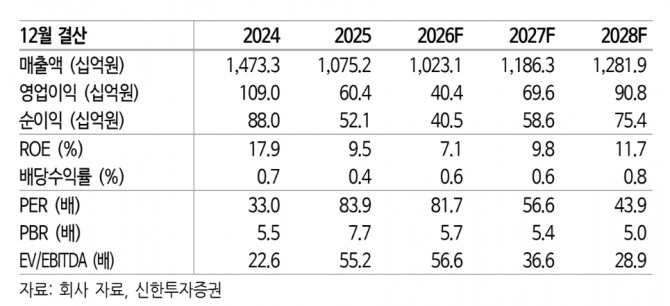
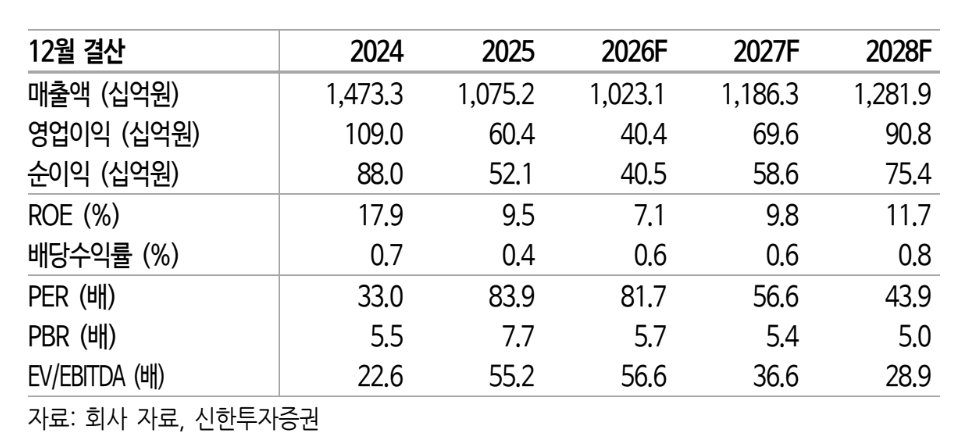
박광래 신한투자증권 연구원은 "자동화 사업의 수주 회복이 매출 성장으로 이어지는 구간에 진입했다"며 2027년 영업이익이 전년 대비 72.2% 증가한 696억원에 달할 것으로 전망했다. 2028년 영업이익은 908억원으로 30.4% 추가 성장할 것으로 예측했다.
실적 반등의 핵심은 자동화 사업이다. 포스코DX의 3분기 자동화 부문 신규 수주액은 1844억원으로 전년 동기 대비 49.3% 급증했다. 자동화 사업 수주잔고도 약 7000억원을 확보했다.
 이미지 확대보기
박 연구원은 "자동화 사업은 수주 이후 매출로 전환되기까지 약 1년이 소요된다"며 "올해 신규 수주 반등 효과가 내년부터 본격적으로 실적에 반영될 것"이라고 내다봤다.
전체 수주 실적도 개선세를 보이고 있다. 3분기 신규 수주액은 2469억원으로 전년 동기 대비 32.7% 증가했다. 올해 1~3분기 누적 수주액은 7444억원으로 32.2% 늘었다. 9월 말 기준 수주잔고는 9400억원에 달한다.
주요 프로젝트로는 광양 8CGL 신설 라인(400억~500억원), 인도네시아 철강법인 생산관리시스템 구축(180억원 이상), 포스코퓨처엠 리튬인산철(LFP) 라인 개조(50억원 이상) 등이 꼽힌다.
산업현장 로봇화 사업도 새로운 성장 동력으로 부상하고 있다. 포스코DX는 제철소 위험공정 로봇화 사업에서 50억원 이상, 포스코모빌리티솔루션 로봇 자동화 사업에서 70억~80억원 규모의 수주를 확보했다.
박 연구원은 "신규 공장 구축뿐 아니라 기존 설비의 효율성과 안전성을 높이기 위한 자동화 수요도 성장 기반이 되고 있다"고 짚었다.
포스코DX는 센서와 설비제어 기술을 생산관리시스템(MES), 전사적자원관리(ERP)와 연계해 무인 크레인과 고온 공정 로봇화 등을 구현하고 있다. 향후 그룹 내 사업 역할 구체화와 2027년 대외사업 전략 발표도 중장기 성장에 영향을 미칠 것으로 예상된다.
다만 신한투자증권은 2027년 영업이익 추정치를 기존 대비 5.3% 하향 조정했다. 기업가치 평가 기준을 2027년으로 변경하면서 목표주가는 유지했다.
향후 관건은 확보한 수주잔고의 매출 전환 속도와 외부 인공지능(AI) 사업 수주 확대 여부다.
박 연구원은 "자동화 사업의 수주잔고가 매출로 전환되는 흐름과 외부 AI 관련 수주 확대 여부를 확인할 필요가 있다"며 "내년 상반기 인천공항 프로젝트도 주요 관전 포인트"라고 짚었다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.