;)
;)
;)




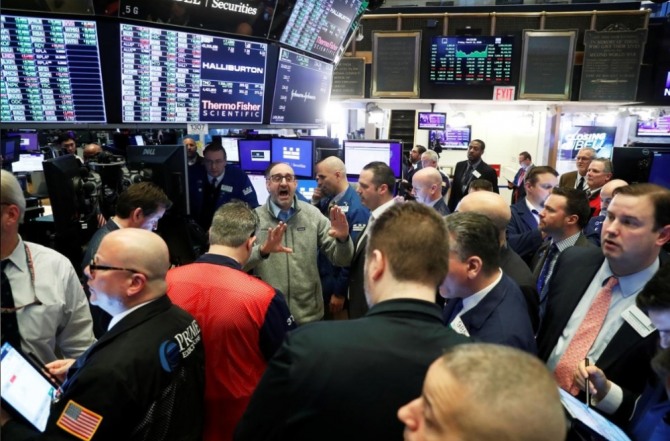 이미지 확대보기
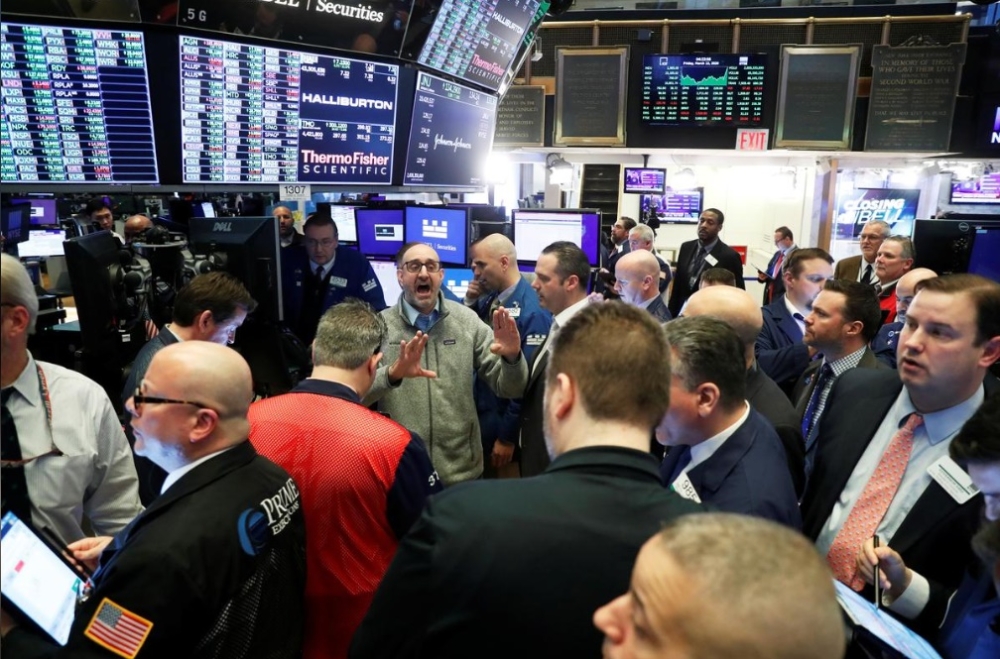
국채시장 경색은 미 연방준비제도(연준)를 다급하게 만들어 이날 3일에 이어 두번째로 연준이 긴급 금리인하와 양적완화(QE) 재개를 결정하도록 만들었다.
로이터에 따르면 투자자들은 그동안 안전자산으로 현금화 하기도 쉬웠던 미 국채 시장에서 자금순환이 경색돼 매매에 어려움을 겪어왔다고 전했다.
세계에서 가장 안전한 자산으로 유동성 역시 높은 미 국채 시장이 이같은 경색을 겪는 것은 매우 이례적인 일이다.
그러나 미국 이외 지역에서 미 달러 자금 확보가 점점 어려워지면서 미 국채 시장의 유동성 역시 낮아지고 있다.
국채 시장 경색은 신용등급이 낮은 미 기업들의 단기자금 확보에도 어려움으로 작용하고 있다. 미 국채와 이들 신용등급 낮은 기업들이 발행한 회사채 수익률간 격차인 스프레드가 확대되고 있기 때문이다. 위험회피에 나선 투자자들이 정크본드에 더 높은 수익률을 요구하고 있어 이들의 자금조달 비용이 급증하고 있다.
상황이 악화해 자금경색이 동맥경화로 발전하면 이는 결국 금융위기 상황이 되고, 심각한 경기침체가 뒤따를 수밖에 없다.
10년 전 유로존(유로 사용 19개국) 채무위기 당시 유럽중앙은행(ECB)에서 공개시장 조작을 감독했던 프란체스코 파파디야는 자신의 가장 큰 두려움으로 "시장의 유동성 경색"이 초래할 경제활동 중단을 꼽았다.
그는 지금 당장은 그 상황에 이르지는 않은 것으로 보이지만 생각보다 빨리 그런 상황에 직면할 수 있다고 경고했다.
시장은 이미 '금융위기 시즌 2'를 대비하는 모습이다.
당시와 다른 점이라면 은행들이 금융위기 이후 체질을 개선해 체력을 키웠다는 점이다. 반면 중앙은행들은 초저금리 속에 마땅한 대응카드가 없다는 약점이 있다.
JP모건 체이스는 상반기 전세계 경기침체를 예상하고 있다.
김미혜 글로벌이코노믹 미국 통신원 LONGVIEW@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.