;)
;)
;)




LG엔솔·SK온·삼성SDI 합산 점유율 37.6%→27.2%…사용량 8.9% 감소
북미서 43% 급감한 사이 CATL·BYD 질주…중국 2개사 점유율 44.6%
북미서 43% 급감한 사이 CATL·BYD 질주…중국 2개사 점유율 44.6%
 이미지 확대보기
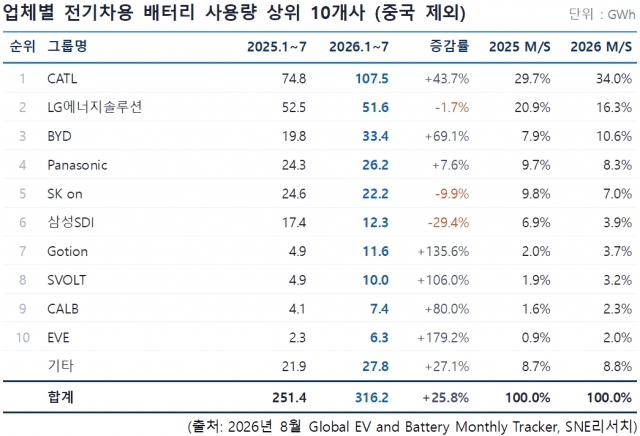
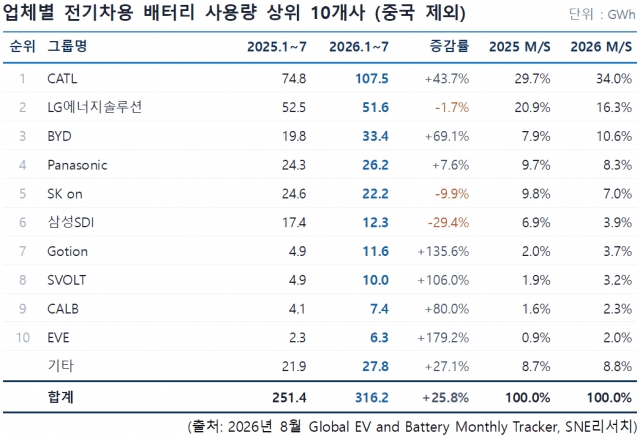
9일 시장조사업체 SNE리서치에 따르면 올해 1~7월 중국을 제외한 글로벌 시장에서 판매된 전기차(EV·PHEV·HEV)에 탑재된 배터리 사용량은 316.2GWh로 전년 동기 대비 25.8% 증가했다.
시장 확대에도 LG에너지솔루션과 SK온, 삼성SDI 등 국내 배터리 3사의 합산 사용량은 86.1GWh로 전년 동기보다 8.9% 감소했다. 이에 따라 3사의 합산 시장점유율은 지난해 37.6%에서 올해 27.2%로 10.4%p 하락했다.
업체별로 LG에너지솔루션은 51.6GWh로 전년 동기 대비 1.7% 감소했다. 시장점유율은 20.9%에서 16.3%로 낮아졌지만 비중국 시장 2위는 유지했다.
국내 배터리 업체들의 부진은 북미 시장에서 두드러졌다. 3사의 북미 배터리 사용량은 지난해 1~7월 38.8GWh에서 올해 22.2GWh로 42.9% 급감했다. 같은 기간 유럽에서는 44.4GWh에서 47.4GWh로 6.8%, 아시아에서는 9.5GWh에서 13.2GWh로 38.9% 증가했다.
북미 주요 완성차 업체들이 전기차 판매 둔화에 대응해 생산계획과 차종 포트폴리오를 조정하면서 현지 고객사 비중이 높은 국내 배터리 업체들이 직접적인 영향을 받은 것으로 분석된다.
반면 중국 배터리 업체들은 중국 밖에서도 성장세를 이어갔다.
CATL의 배터리 사용량은 107.5GWh로 전년 동기 대비 43.7% 증가하며 1위를 유지했다. 점유율은 29.7%에서 34.0%로 4.3%포인트 상승했다.
중국계 후발 업체들의 성장세도 가팔랐다. Gotion은 전년 동기 대비 135.6%, SVOLT는 106.0%, CALB는 80.0%, EVE는 179.2% 증가했다.
중국 업체들의 해외 확장에는 리튬·인산·철(LFP) 배터리 채택 확대가 영향을 미쳤다. 비중국 시장에서 LFP 배터리 비중은 지난해 15.1%에서 올해 26.5%로 11.4%포인트 상승했다. 중국계 완성차 업체들의 해외 판매가 늘어난 데다 글로벌 완성차 업체들도 보급형 전기차를 중심으로 LFP 채택을 확대하면서 중국 배터리 업체들의 공급처가 넓어지고 있다.
북미 전기차 시장의 회복이 지연되면서 국내 배터리 업체들은 에너지저장장치(ESS) 등으로 현지 생산라인 활용처를 확대하고 있다. 전기차용 생산능력 일부를 ESS로 전환해 공장 가동률을 방어하는 동시에 LFP 제품 확대와 고객사 다변화를 통해 중국 업체들의 해외 공세에 대응한다는 전략이다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com