;)
;)
;)




4대 금융 누적 순익 17조 역대 최대…이자·비이자 이익 고른 성장
지방금융 3사 1조6343억… 비이자이익 부진에 JB금융만 증가
지방금융 3사 1조6343억… 비이자이익 부진에 JB금융만 증가
 이미지 확대보기
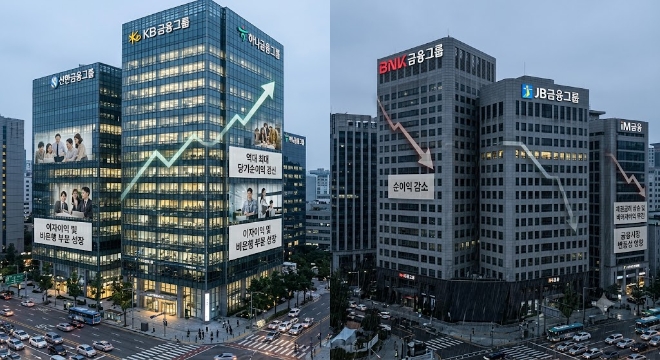
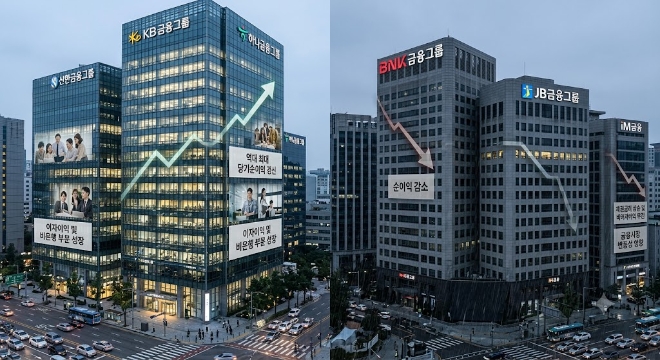
지난달 30일 금융권과 금융당국에 따르면 KB·신한·하나·우리금융 등 4대 금융지주의 올해 3분기 누적 당기순이익은 17조1019억 원으로 전년 동기(15조8119억 원) 대비 8.2% 증가했다. 3분기 누적 기준 역대 최대 규모다. 반면 BNK·JB·iM금융 등 지방금융지주 3사의 누적 순이익은 1조6343억 원으로 전년 동기(1조7804억 원)보다 8.2% 감소했다. 양측의 순이익 증감률은 소수점 첫째 자리 기준으로 같았지만 증가와 감소로 방향은 정반대였다.
4대 금융에서는 KB금융이 5조7921억 원으로 전년 동기 대비 13.1% 증가하며 순이익 규모와 증가율 모두 선두를 기록했다. 신한금융은 5조274억 원으로 12.7%, 하나금융은 3조6243억 원으로 5.6% 증가했다. 우리금융은 2조6581억 원으로 4.9% 감소했지만 지난해 보험사 인수 과정에서 발생한 일회성 이익을 제외하면 전년 동기 대비 18.7% 증가했다.
지방금융 3사에서는 BNK금융이 6223억 원으로 가장 많은 순이익을 거뒀지만 전년 동기 대비 19.2% 감소했다. iM금융도 4163억 원으로 3.6% 줄었다. 반면 JB금융은 5957억 원으로 2.9% 증가하며 지방금융 3사 가운데 유일하게 성장세를 기록했다. 3분기 누적 기준 역대 최대 실적이다.
BNK금융의 3분기 누적 이자이익은 전년 동기 대비 4.7% 증가했지만 비이자이익은 16.5% 감소했다. 보유 주식과 채권의 평가손실, 대출채권 매각이익 감소 등이 영향을 미쳤다. 지난해 반영된 BNK강남코어 오피스 매각 관련 일회성 이익이 사라진 점도 실적 감소에 영향을 줬다. iM금융은 이자이익이 5.6% 증가했으나 비이자이익은 3420억 원으로 0.3% 늘어나는 데 그쳤다. 주식투자 관련 수수료이익이 증가했지만 트레이딩 관련 이익이 줄면서 비이자 부문의 성장세가 제한됐다.
JB금융은 비이자이익이 1479억 원으로 전년 동기 대비 27.9% 감소했음에도 순이익 증가세를 지켰다. 누적 이자이익이 9.5% 증가해 지방금융 3사 가운데 가장 높은 성장률을 기록한 영향이다. 비이자 부문의 부진을 기업대출 확대 등에 따른 이자이익 증가로 만회하면서 3사 중 유일하게 순이익을 늘렸다.
통상임금 관련 인건비와 교육세 인상에 따른 비용 부담도 지방금융의 실적에 영향을 미쳤다. 신용보증기금·주택금융신용보증기금 출연료와 예금보험료 부담 역시 비용 증가 요인으로 작용했다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com