;)
;)
;)




증시 조정에 저가 매수 노린 차입 늘어…마통 잔액 4년3개월 만에 최대
예금은 줄고 대출 사용액은 증가…투자 손실에 이자 부담까지 이중고
예금은 줄고 대출 사용액은 증가…투자 손실에 이자 부담까지 이중고
 이미지 확대보기
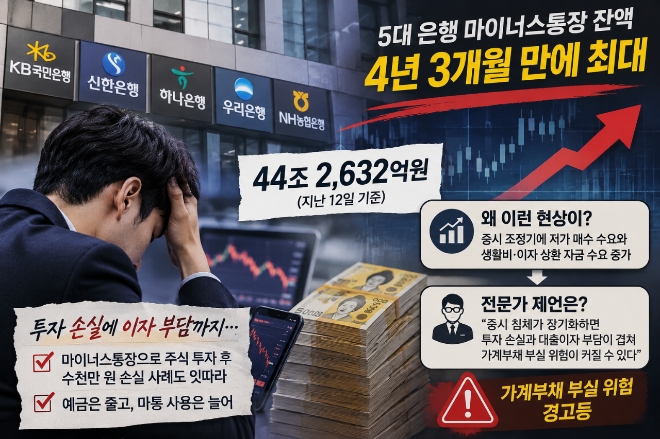
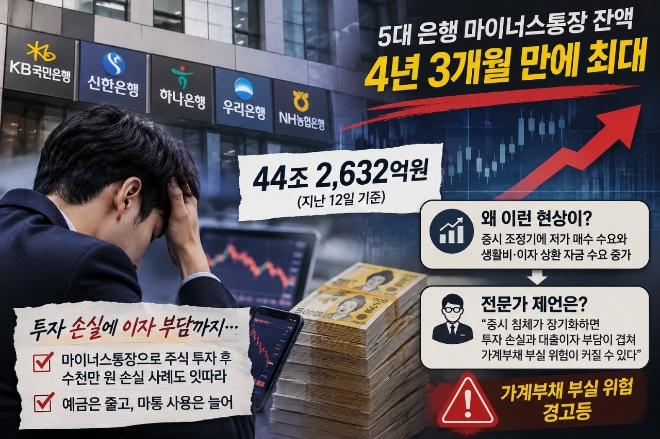
17일 금융권과 금융당국에 따르면 KB국민·신한·하나·우리·NH농협은행의 지난 12일 기준 마이너스통장 잔액은 44조2632억 원으로 집계됐다. 이는 2022년 8월 말(44조7699억 원) 이후 가장 큰 규모다. 지난달 말보다 6682억 원(1.5%) 늘었으며 이달 들어 12일 만에 10월 한 달 증가액(6115억 원)을 넘어섰다. 지난해 말과 비교하면 4조3357억 원(10.9%) 불어났다.
대출한도 가운데 실제 꺼내 쓴 금액의 비율인 소진율도 상승했다. A은행의 마이너스통장 소진율은 지난해 말 43.0%에서 지난 12일 48.0%로 높아졌고, B은행도 같은 기간 40.2%에서 46.1%로 올랐다. 대출한도만 확보해두는 데 그치지 않고 실제 자금을 인출해 사용하는 차주가 늘어난 것으로 풀이된다.
반면 수시로 입출금할 수 있는 요구불예금은 감소했다. 지난 12일 기준 5대 은행의 요구불예금 잔액은 656조4744억 원으로 지난달 말보다 6조8780억 원 줄었다. 10월 한 달 감소액까지 합치면 9월 말 이후 감소폭은 19조 원을 웃돈다. 만기 6개월 이하 개인 정기예금 신규 가입액도 지난달 기준 1년 전보다 17.7% 줄었다. 단기 예금에 자금을 묶어두기보다 투자 기회를 노리는 자금 흐름이 나타나고 있다는 해석이 나왔다.
하지만 마이너스통장 잔액 증가와 요구불예금 감소만으로 예금 자금이 주식시장으로 이동했다고 단정하기는 어렵다. 생활비나 기존 대출의 이자 상환을 위해 마이너스통장을 사용하는 차주도 있을 수 있어서다. 특히 소득 여력이 부족한 차주가 부족한 생활자금과 이자를 충당하기 위해 한도를 소진하는 경우라면 투자 수요와는 다른 차원의 위험 신호로 볼 수 있다.
전문가는 마이너스통장 증가를 단순히 증시 저가 매수 수요로만 해석해서는 안 된다고 지적했다. 투자 손실을 만회하기 위해 대출을 유지하거나 추가로 빚을 내는 상황에서 고금리 이자 부담까지 누적되면 상환 여력이 빠르게 악화될 수 있다는 것이다. 증시 부진이 장기화될 경우 손실 확정을 미루는 차주가 늘면서 금융 부담이 더 커질 가능성도 있다.
손재성 숭실대 회계학과 교수는 "증시 침체가 장기화되면 빚을 내 투자한 차주들은 주가 회복을 기다리며 매도를 미루는 동안 대출이자 부담까지 떠안게 된다"면서 "이자 부담이 누적되면 상환 여력이 약화되고 가계부채 부실 위험도 커질 수 있다"고 말했다. 그러면서 "마이너스통장은 약정 한도 자체가 대출 총량에 반영되는 만큼 잔액 증가분을 신규 대출 증가와 동일하게 해석해서는 안 된다"고 덧붙였다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com