;)
;)
;)




사옥 팔고 직원 정리…비용 효율화로 실적 반등
‘불황형 호황’ 호실적 냈지만…수익성 개선 미미
고금리에 대출성 자산 확대도 난감…‘1%대 연체율’ 여전
‘불황형 호황’ 호실적 냈지만…수익성 개선 미미
고금리에 대출성 자산 확대도 난감…‘1%대 연체율’ 여전
 이미지 확대보기

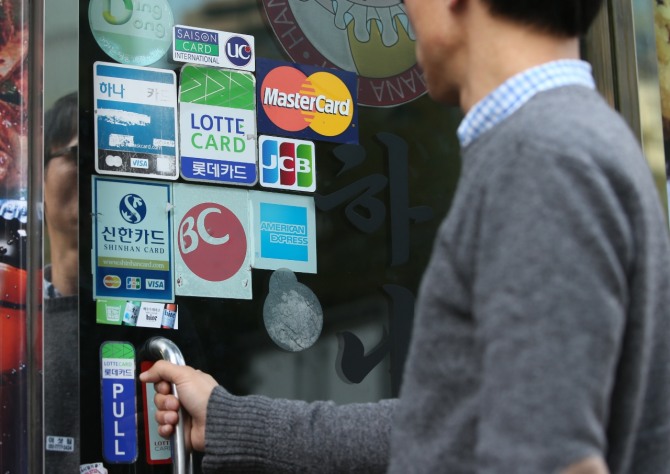
은행계 카드사들이 대출영업과 비용 절감에 따른 단기 실적 개선에 힘입어 기업계 카드사들을 상대로 당기순이익 역전에 성공했다. 다만 대출 영업 과정에서 연체율이 높은 수준을 보이면서, 건전성 관리는 여전한 과제로 여겨진다.
18일 카드업계에 따르면 KB국민·신한·하나·우리카드 등 금융지주 계열 카드사 4곳의 올해 3분기 누적 당기순이익은 단순 합산 1조1268억 원으로 집계됐다. 이는 전년 동기 대비 20%가량 증가한 규모다.
이에 비해 삼성·현대·롯데·BC카드 등 비은행계 카드사 4곳의 누적 순이익은 9658억 원으로 전년 동기 대비 3% 감소했다.
이는 올해 1분기와는 상반된 흐름이다. 당시 삼성카드는 누적 순이익 6646억 원을 기록하며 신한카드(5721억 원)를 제치고 업계 순이익 1위에 올랐다. 신한카드가 선두 자리를 내준 건 약 10년 만의 일이었다.
은행계 카드사들의 실적 반등에는 비용 효율화와 수익 기반 다변화가 영향을 미친 것으로 분석된다. 특히 신한카드는 사옥 매각에 따른 1656억 원의 일회성 이익이 반영되면서 전체 순이익을 끌어 올렸다. 1분기 희망퇴직도 영향을 미쳤다.
독자 가맹점 확대 등을 통한 수익성 확보에도 나서고 있다. 특히 우리카드는 독자 가맹점을 3분기 204만 곳, 독자 카드 매출 비중을 43%로 늘리며 신용판매 자산으로 11조6810억 원을 올렸다.
이처럼 은행계 카드사들은 ‘불황형 호황’에 가까운 실적을 냈지만, 여전히 부진한 업황에 대출 연체율 악화까지 겹치면서 건전성 관리 리스크를 지고 있다. 특히 고금리와 경기 둔화가 맞물리면 취약 차주를 중심으로 상환 부담이 커지면서 카드사도 이를 예의주시하는 모습이다.
반면 삼성카드와 현대카드의 연체율은 각각 0.87%, 0.75%로 0%대를 유지했다. 은행계 카드사들이 대출성 자산을 중심으로 수익 확대에 나선 것과 달리 기업계 카드사들은 상대적으로 안정적인 자산 건전성을 유지하고 있는 모습이다.
건전성 부담은 대손 비용 증가에서도 확인된다. 주요 카드사 6곳의 3분기 누적 대손 비용은 3조263억 원으로 전년 동기 대비 7.1% 증가했다. 대손비용은 연체와 부실 가능성에 대비해 적립하는 비용인 만큼, 그 증가는 카드업계 전반의 신용위험 관리 부담이 여전히 작지 않다는 점을 보여준다.
카드업게 관계자는 “업황 부진이 이어지면서 은행계 카드사의 단기적인 돌파구는 대출성 자산 확대가 될 수 있겠지만, 경기 회복이 지연되고 연체율 상승세가 이어질 경우 대손비용이 다시 늘어나 수익성을 압박할 수 있다”고 말했다.
이민지 글로벌이코노믹 기자 mj@g-enews.com