;)
;)
;)




- 비중국 출하 258.7GWh 사상 첫 과반 달성
- 글로벌 75% 차지한 전력망 배터리…CATL 27.1% 독주 지속
- 북미 점유율 19.7% 확보한 한국계…현지 공급망 규제가 수주 가른다
- 글로벌 75% 차지한 전력망 배터리…CATL 27.1% 독주 지속
- 북미 점유율 19.7% 확보한 한국계…현지 공급망 규제가 수주 가른다
 이미지 확대보기
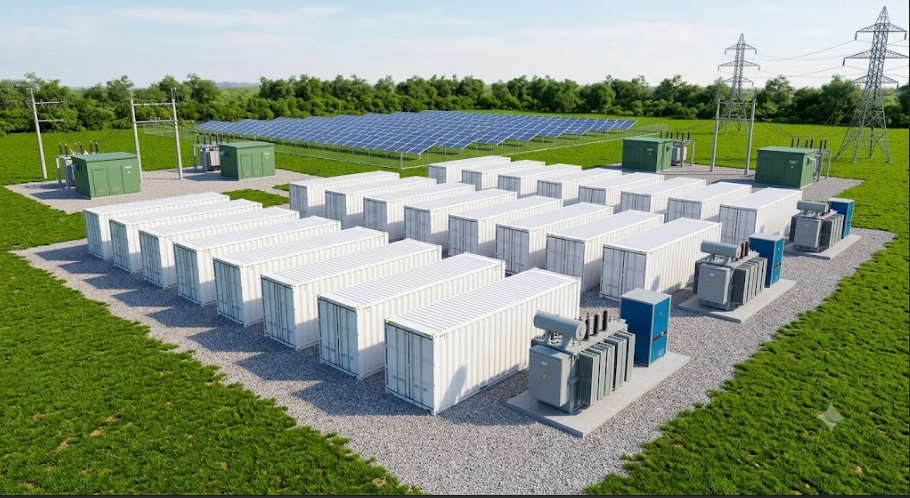
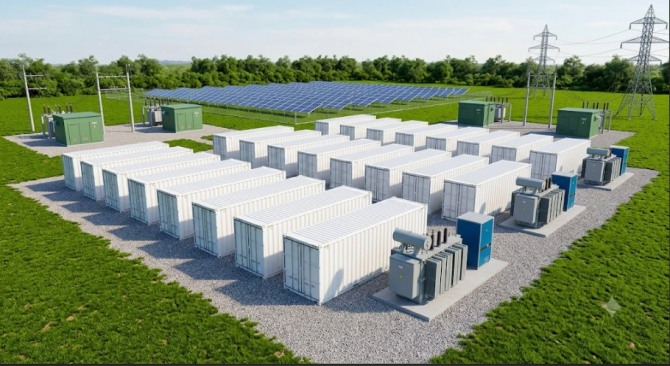
세계 에너지저장장치(ESS)용 리튬이온 배터리 출하량이 2026년 상반기 461.3GWh를 나타내며 지난해 같은 기간 269.7GWh 대비 71% 늘었다.
폴란드 에너지 전문 매체 에너지티카24는 9월 23일(현지시각) 시장조사업체 SNE리서치 집계를 인용해 중국 외 시장 출하 비중이 사상 처음으로 전체의 56%를 차지했다고 보도했다. 글로벌 전력망 투자 확대로 중국 외 권역의 수요가 가파르게 상승하는 가운데 북미 시장에서 한국 배터리 기업들은 합산 점유율 19.7%를 유지하며 현지 공급망 대응에 나섰다.
비중국 출하 비중 56% 사상 첫 역전
상반기 중국 외 지역의 ESS 배터리 출하량은 258.7GWh를 기록했다. 북미가 75.9GWh, 유럽이 72.7GWh를 차지하며 글로벌 수요 성장을 이끌었다. 중동과 호주에서도 재생에너지 프로젝트와 결합한 대형 설비 도입이 활발해졌다.
전력망 연계 75% 집중에 CATL 독주 지속
설비 유형별로는 발전소와 송배전망을 보완하는 대규모 전력망 연계형 배터리가 347GWh 공급돼 전체 출하량의 75.2%에 달했다. 태양광과 풍력 발전 확대에 따른 계통 안정화 요구와 데이터센터 전력 소비 증가가 시장을 밀어올렸다. 상업·산업용 설비 출하량은 39.6GWh를 기록했고, 가정용은 지난해 상반기 20.9GWh에서 47.7GWh로 128% 불어났다.
기업별 경쟁에서는 중국 CATL이 상반기 약 125GWh를 공급해 시장 점유율을 25.6%에서 27.1%로 넓혔다. 이브에너지 10.4%, 하이티움 10.0%, BYD 7.7%가 뒤를 이었다. 출하량 상위 7개 제조사를 모두 중국 기업이 채우며 생산 집중 흐름은 이어졌다.
북미 공급망 규제와 현지 생산 거점 경쟁
북미 시장에서는 CATL이 점유율 38.8%(29.5GWh), 하이티움이 17.2%를 차지해 두 중국 기업 합산 비중이 50%를 웃돌았다. 한국의 LG에너지솔루션은 북미 시장 점유율 13.6%를 기록했다. 상반기 글로벌 출하 물량 12.0GWh 가운데 10.3GWh에 해당하는 약 86%를 북미에 배정한 수치다. 삼성SDI 물량을 합한 한국 기업의 북미 합산 점유율은 19.7%를 나타냈다.
김주원 글로벌이코노믹 기자 park@g-enews.com