;)
;)
;)




마켓스앤마켓스 2026~2033 심층 보고서 발표… 연평균 8.9% 성장해 24억 3,000만 달러 도달
레벨 2+·3 상용화로 '유지보수·업데이트' 연 13.3% 급성장… 상용차용 HD 지도는 37.2% 폭증
클라우드 솔루션 비중 72.5% 장악… 히어·바이두·엔비디아·모빌아이 합합종연횡 가속
레벨 2+·3 상용화로 '유지보수·업데이트' 연 13.3% 급성장… 상용차용 HD 지도는 37.2% 폭증
클라우드 솔루션 비중 72.5% 장악… 히어·바이두·엔비디아·모빌아이 합합종연횡 가속
 이미지 확대보기
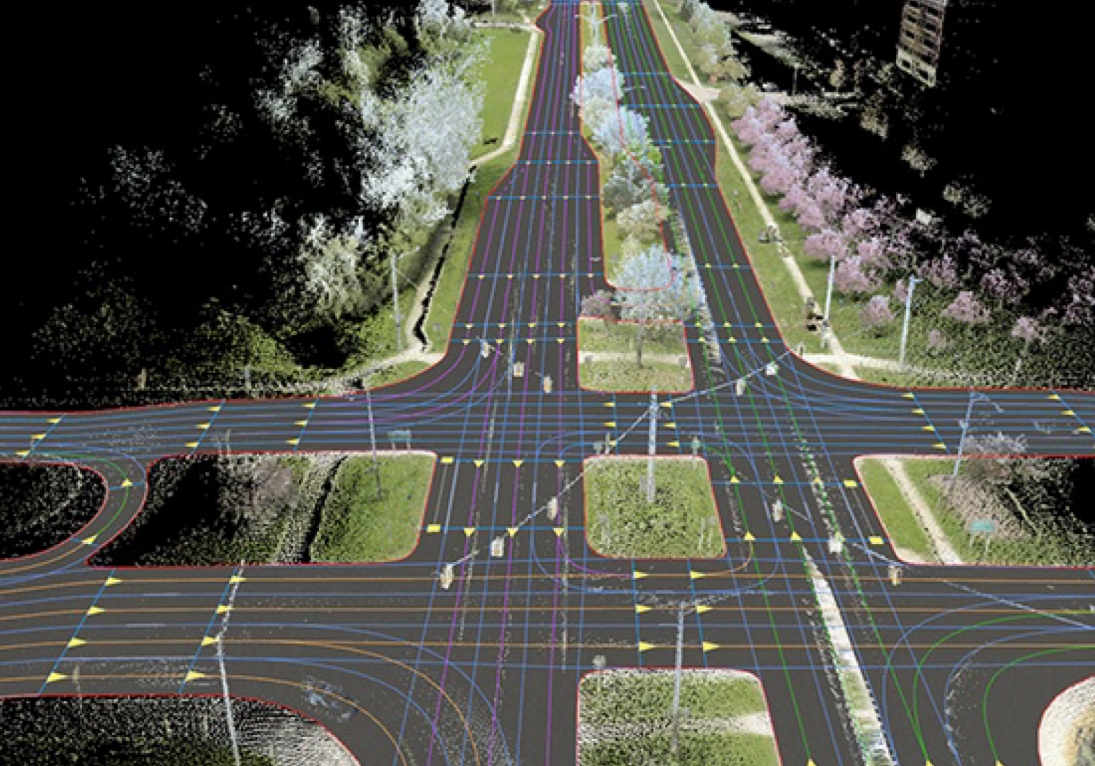
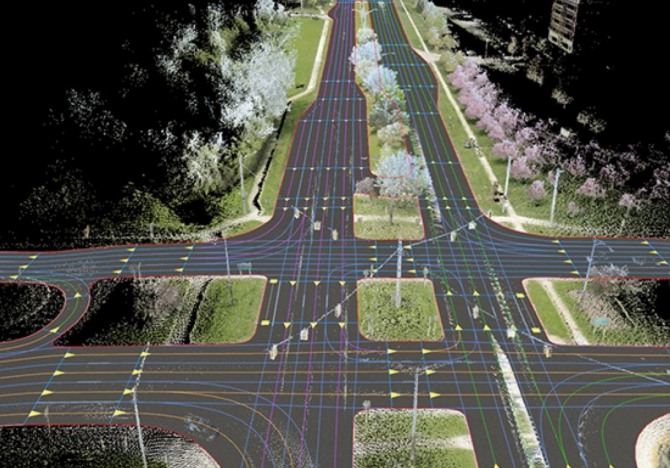
단순한 지도 라이선스 판매 모델에서 벗어나, 커넥티드 차량이 수집한 도로 데이터를 바탕으로 차선 변화, 도로 공사, 교통 규제를 실시간 갱신하는 '서비스형 지도(MaaS, Map-as-a-Service)' 체제가 글로벌 완성차(OEM) 및 자율주행 플랫폼의 핵심 경쟁력으로 부상했다.
10월 14일(현지시각) 글로벌 시장조사 전문기관 마켓스앤마켓스(MarketsandMarkets)가 발간한 최신 산업 분석 보고서에 따르면, 전 세계 자율주행용 HD 지도 시장 규모는 2026년 13억 4,000만 달러(약 1조 8,000억 원)에서 연평균 8.9% 성장해 오는 2033년 24억 3,000만 달러(약 3조 2,800억 원)에 달할 것으로 집계됐다. 2025년 12억 1,000만 달러 수준이던 시장이 두 배 가까이 팽창하는 셈이다.
구독형·클라우드 72.5% 장악… 상용차용 HD 지도 연 37.2% 폭발적 질주
이번 보고서에서 가장 두드러진 변화는 비즈니스 모델과 플랫폼의 전환이다.
과거에는 차량 내 임베디드 내비게이션 메모리에 탑재되던 HD 지도가 대용량 데이터 처리와 잦은 무선 업데이트(OTA) 필요성으로 인해 클라우드 기반으로 급속히 통합되고 있다.
보고서는 클라우드 기반 HD 지도 솔루션이 2026년 전체 시장의 72.5%를 장악할 것으로 내다봤다.
서비스 유형별로는 '지도 업데이트 및 유지보수' 부문이 2026년부터 2033년까지 연평균 13.3% 성장하며 시장 확대를 주도할 전망이다.
도로 공사나 차선 규제 변화를 즉각 반영하지 못하는 정적 지도는 자율주행 시스템에 치명적인 사고 위험을 초래할 수 있어, 완성차 업체들의 정기 구독 지출이 급증하고 있기 때문이다.
차량 유형별로는 여전히 승용차가 전체 시장의 다수를 차지하지만, 로보택시·무인 셔틀·장거리 간선 물류 트럭 등 상업용 모빌리티 부문의 성장이 눈부시다.
특히 상용차용 HD 지도 시장은 물류 효율화와 인건비 절감 수요가 맞물리며 연평균 37.2%라는 폭발적인 성장률을 기록할 것으로 추정됐다.
韓·中·日 중심 아시아·태평양 최대 격전지… 현대차·바이두 등 자체 생태계 확장
지역별로는 한국, 중국, 일본의 공격적인 자율주행 상용화 정책과 두터운 도로 인프라에 힘입어 아시아·태평양 지역이 전 세계에서 가장 큰 시장을 형성할 것으로 분석됐다.
한국의 현대자동차그룹은 독자 소프트웨어 플랫폼인 '플레오스 커넥트(Pleos Connect)'를 통해 현대, 기아, 제네시스 전 차종의 지도 기반 커넥티비티 서비스를 통합하고 있으며, 중국의 바이두는 자율주행 플랫폼 '아폴로(Apollo)'와 바이두 지도를 결합해 중국 내 레벨 4 로보택시 상용화를 선도하고 있다.
일본 역시 다이내믹 맵 플랫폼(DMP)과 젠린(Zenrin)을 앞세워 전국 고속도로 및 주요 간선도로의 3D 차선 데이터 구축에 박차를 가하고 있다.
글로벌 경쟁 구도는 글로벌 1위 공급사인 네덜란드의 히어 테크놀로지스(HERE)를 필두로 톰톰(TomTom), 미국 엔비디아(NVIDIA), 이스라엘 모빌아이(Mobileye), 중국 바이두 등 소수 기술 공룡들이 과점 체제를 형성하고 있다.
'단일 사이트 매핑' 한계… 차량 군집 크라우드소싱과 'MaaS'로 비용 장벽 돌파
다만 전국 도로망을 고정밀 차선 단위로 구축하고 이를 최신 상태로 유지하는 데 드는 막대한 비용과 센서 데이터 융합의 복잡성은 업계 최대 제약 요인으로 꼽힌다.
전용 매핑 차량을 투입해 일일이 실측하는 전통적 방식은 확장성에 한계가 뚜렷하기 때문이다.
이에 따라 빅테크들은 도로를 주행 중인 양산 커넥티드 차량의 카메라와 라이다(LiDAR) 관찰 데이터를 실시간으로 취합하는 '크라우드소싱(Crowdsourcing)'과 AI 비전 모델을 결합해 지도 갱신 비용을 획기적으로 낮추는 'MaaS' 생태계로 전환하고 있다.
실제로 모빌아이는 양산차 기반 도로 데이터 수집 기술인 'REM(Road Experience Management)' 고도화와 물리적 AI 로봇 역량 강화를 위해 올해 1월 로봇 스타트업 멘티 로보틱스(Mentee Robotics)를 약 9억 달러에 인수했다.
히어 테크놀로지스 역시 바이두와 글로벌 내비게이션 통합 MOU를 체결하고 중국 자율주행 솔루션사 neueHCT와 협업하는 등 글로벌 표준 인터페이스(ADASIS)를 기반으로 한 빅테크 간 합종연횡이 속도를 내고 있다.
업계 전문가들은 향후 자율주행 시장의 주도권이 단순 소프트웨어 알고리즘 경쟁을 넘어, 수백만 대의 차량에서 쏟아지는 센서 데이터를 지연 없이 정제·동기화해 지도에 투영할 수 있는 클라우드 데이터 파이프라인 역량에 의해 판가름 날 것으로 보고 있다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com