;)
;)
;)




- 매닝앤네이피어, 대표지수 0.35% 하락 착시 속 동일가중 4.81%·소형주 5.57% 급락 진단
- 롱본, 9월 총수요 충격 마이너스 전환에 10월 증시 보합·11월 초 반등 전망
- 연준 4.00% 금리 인상과 모기지 7.40% 부담…한국 반도체·자동차 가치사슬 긴장
- 롱본, 9월 총수요 충격 마이너스 전환에 10월 증시 보합·11월 초 반등 전망
- 연준 4.00% 금리 인상과 모기지 7.40% 부담…한국 반도체·자동차 가치사슬 긴장
 이미지 확대보기
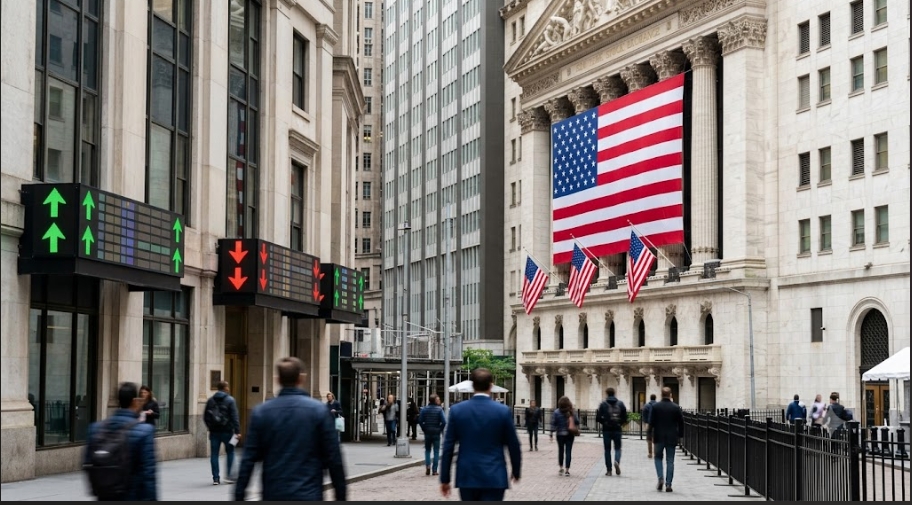
미국 증시 대표지수가 9월 한 달간 0.35% 내리는 데 그쳤으나 소형주는 5.57% 급락하며 시장 체력 저하가 가시화됐다.
자금 분석가 앨런 롱본과 자산운용사 매닝앤네이피어는 10월 10일(현지시각)과 13일 미국 금융분석 플랫폼 시킹알파에 게재한 보고서에서 10년 만기 미국 국채 수익률이 5.29%로 2002년 5월 이후 최고치를 기록했고 9월 총수요 충격은 마이너스로 돌아섰다고 진단했다.
미국 연방준비제도의 기준금리 인상 재개와 장기 채권금리 급등은 조달비용 상승을 촉발해 대미 수출 비중이 큰 한국 반도체와 완성차 공급망에 수요 둔화 요인으로 작용할 수 있다는 분석이 나온다.
지수 착시 뒤에 가려진 소형주 5.57% 급락
소형주 위축은 한층 가팔랐다. S&P 소형주 600 지수는 같은 기간 5.57% 떨어지며 대형주 대비 큰 낙폭을 기록했다. 소수 대형 기술주의 시가총액 방어가 대표지수의 착시를 만들었을 뿐 다수 기업은 가파른 주가 조정을 겪었다.
채권시장 역시 극심한 가격 조정을 겪었다. 10년 만기 미국 국채 수익률은 9월에만 0.5%포인트 이상 올라 5.29%로 마감했다. 이는 2002년 5월 이후 가장 높은 수치다. 금리 급등의 여파로 블룸버그 미국 종합채권지수는 9월 한 달간 2.61% 밀렸으며 연간 기준으로는 2.91% 내렸다.
연방준비제도가 9월 16일 기준금리를 3.75~4.00%로 0.25%포인트 인상한 결정이 장기 금리 상승세를 자극했다. 케빈 워시 연방준비제도 의장은 기자회견에서 "명백한 사실은 인플레이션이 너무 높고, 너무 오랫동안 높은 수준을 유지해 왔다는 것이다"라고 밝혔다.
9월 총수요 충격 마이너스 반전과 자금 정체
롱본은 10월 10일 게재한 분석에서 미국 경제의 유동성 흐름이 9월을 기점으로 일시 둔화했다고 설명했다. 2026회계연도 미국 연방 재정적자는 1조 9930억 달러(약 2676조 5990억 원)로 전년의 1조 7750억 달러(약 2383조 8250억 원)에서 늘어났다.
시중은행 신용 증가분 1조 1320억 달러(약 1520조 2760억 원)를 합친 민간 부문 신규 자금 유입액은 3조 1250억 달러(약 4196조 8750억 원)에 이르렀다.
반면 9월에는 분기 추정세 납부로 민간 자금이 국고로 환수됐다. 정부 적자, 은행 신용, 무역수지를 합산한 총수요 충격 지표는 마이너스 100억 달러(약 마이너스 13조 4300억 원)를 나타냈다. 플러스 1490억 달러(약 200조 1070억 원)였던 8월에 비해 급감한 수치이며 지난 4월 이후 첫 마이너스 전환이다.
롱본은 민간 부문 수지가 증시에 선행해 온 흐름을 바탕으로 10월 시장이 보합 또는 하락 국면을 나타낼 가능성이 높다고 짚었다. 다만 10월 30일 복지급여 조기 지급과 재정 집행이 이뤄지면 11월에는 자금 유입에 힘입어 반등할 수 있다고 덧붙였다.
고금리 장기화에 따른 한국 가치사슬 부담
미국의 10년 만기 국채금리가 5.29%에 이르고 연방준비제도의 추가 인상 압박이 이어지는 상황은 한국 주요 산업계에 부담으로 닿는다.
원인은 미국 국채금리 급등과 기준금리 상향 조정이다. 경로는 글로벌 차입금리 상승이 회사채 발행 비용을 높이고, 미국 내 설비투자 집행 지연과 가계 부채상환 압박을 키우는 구조다. 한국 기업들이 체감하는 금융비용 상승 압력은 높아졌으나 구체적인 추가 부담 규모는 공시되지 않았다.
단기적으로는 10월 말 미국 재정 집행 유입이 11월 자금 흐름을 개선해 수출 기업들의 단기 결제 환경을 지지할 수 있다. 반면 중장기적으로는 30년 만기 주택담보대출 금리가 7.40%에 달하는 고금리 환경이 이어지며 자동차와 전자기기 등 내구재 소비를 억누를 수 있다. 이는 삼성전자, 에스케이(SK)하이닉스, 현대자동차 등 한국 주력 수출 기업의 대미 완제품 수요에 하방 압력을 가하는 요인이다.
미국의 물가 둔화가 확인돼 연방준비제도가 12월 9일 회의에서 금리를 동결하고 10년 만기 국채금리가 하향 안정세로 전환할 경우 이 같은 하방 위험 경로는 성립하지 않는다.
향후 경기 흐름은 12월 11일 미국의 잠정예산안 만료와 12월 중순 예정된 분기 세금 납부, 그리고 연방준비제도의 금리 결정 일정에서 판가름 날 전망이다. 차입 비용이 증가한 환경에서 미국 실업급여 청구 건수의 변동 추이와 가계의 소비 유지 여부가 경기 연착륙을 가늠하는 핵심 지표로 꼽힌다.
김주원 글로벌이코노믹 기자 park@g-enews.com