;)
;)
;)




3분기 매출 159억5000만달러로 예상 웃돌아…고물가 속 저가 소비 수요 확대
 이미지 확대보기
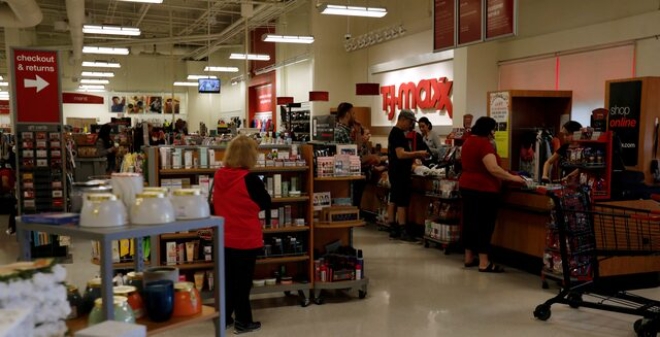
미국 할인 유통업체 TJX가 시장 예상을 웃도는 분기 매출과 연간 실적 전망 상향에 힘입어 주가가 급등했다.
로이터는 TJX가 18일(이하 현지시각) 연간 실적 전망을 높인 뒤 오전 거래에서 주가가 10% 상승했다고 이날 보도했다. 당시 주가 흐름이 유지되면 약 6년 만에 가장 큰 하루 상승폭을 기록할 수 있는 수준이었다.
TJX는 티제이맥스, 마셜스, 홈굿즈 등 의류·생활용품 할인매장을 운영한다. 미국 소비자들이 높은 물가와 연료비 부담 속에서 가격이 낮은 브랜드 상품을 찾으면서 할인 유통업체가 수혜를 입고 있다고 로이터는 분석했다.
◇3분기 매출 예상 상회…동일점포 매출 4% 증가
TJX의 2027회계연도 3분기 매출은 159억5000만달러(약 21조2454억원)로 집계됐다. 금융정보업체 LSEG가 집계한 시장 예상치 158억4000만달러(약 21조9869억원)를 웃돌았다.
매출은 전년 동기보다 약 6% 증가했다. 동일점포 매출은 4% 늘었고 조정 주당순이익은 1.34달러(약 1785원)로 시장 예상치에 부합했다.
회사 발표에 따르면 티제이맥스와 마셜스 등을 포함한 마맥스 사업부의 동일점포 매출 증가율은 2%였다. 홈굿즈와 캐나다·해외 사업 부문에서는 상대적으로 강한 판매 흐름이 나타났다.
◇연말 쇼핑철 기대…운송비 부담은 변수
TJX는 2027회계연도 연간 동일점포 매출 증가율 전망을 종전 3~4%에서 4%로 높였다. 연간 조정 주당순이익 전망은 5.17~5.20달러(약 6886~6926원)로 제시했다.
어니 허먼 TJX 최고경영자(CEO)는 실적 발표에서 소비자들이 이번 연말 쇼핑철에도 가격 대비 가치를 중시할 것으로 예상했다. 미국과 캐나다의 이례적으로 따뜻한 날씨가 일부 품목의 수요를 억눌렀지만 연말로 갈수록 판매 흐름이 강해질 것으로 내다봤다.
다만 연료비와 화물 운송비 상승은 수익성에 부담을 주고 있다. 회사의 3분기 조정 세전이익률은 12.5%로 전년 동기보다 0.2%포인트 낮아졌다.
이번 실적은 미국 소비자들이 지출을 줄이기보다 상대적으로 저렴한 판매처로 구매를 옮기는 흐름을 드러낸다. 로이터는 할인 브랜드 상품을 판매하는 유통업체에 이같은 소비 변화가 유리하게 작용하고 있다고 보도했다.
김현철 글로벌이코노믹 기자 rock@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.