;)
;)
;)




 이미지 확대보기
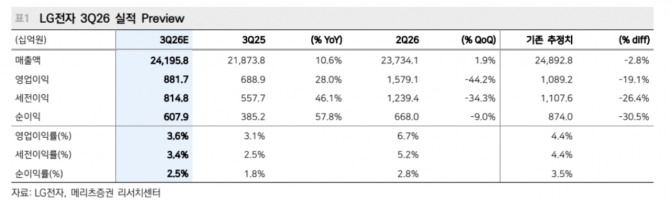
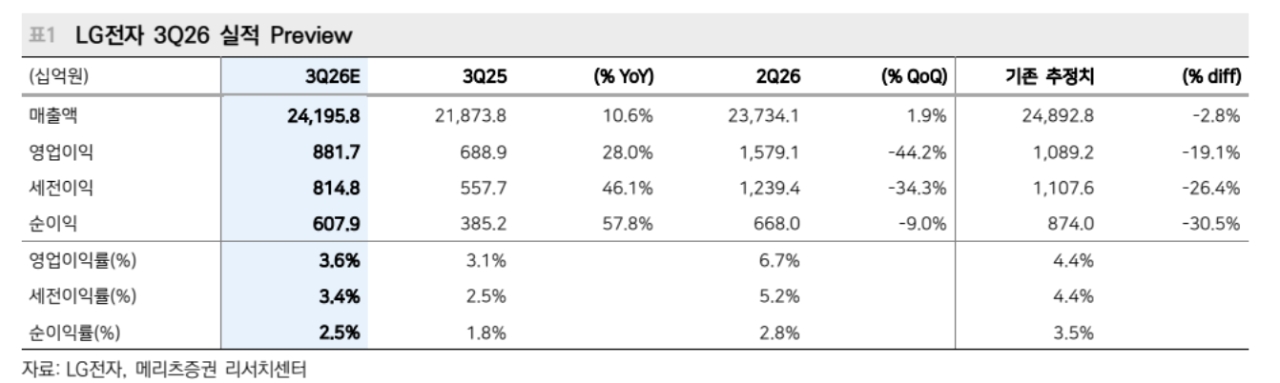
양승수 메리츠증권 연구원은 “연결 기준 실적 부진은 자회사 LG이노텍의 3분기 실적 둔화 영향이 크게 작용할 것”이라며 “별도 기준 영업이익 역시 희망퇴직 관련 일회성 비용 반영으로 7281억원을 기록하며 시장 컨센서스를 소폭 하회할 전망”이라고 내다봤다.
LG전자의 3분기 연결 기준 매출액을 전년 동기 대비 10.6% 증가한 24조1958억원, 영업이익을 28.0% 늘어난 8817억원으로 추정했다. 영업이익은 시장 컨센서스(1조479억원)를 15.9% 밑도는 수준이다.
 이미지 확대보기
양 연구원은 "주가 변수로는 AI 데이터센터(DC)향 냉각 솔루션과 로보틱스를 꼽는다"면서 “올해 LG전자 주가는 두 가지 성장축에 대한 기대감이 견인, 두 사업의 성장 가시성이 높아질수록 밸류에이션 리레이팅에 따른 추가 주가 상승 여력이 확대될 것”이라고 내다봤다.
또 "특히 AI DC향 냉각 사업은 연말까지 약 3조원의 수주잔고를 확보하며 성과가 빠르게 가시화될 전망"이라며 "수주 후 2~3년 뒤 매출이 인식되는 전장(VS)사업부와 달리 수주 이후 7~9개월 내 매출 인식이 가능해, 내년부터 기존 수주잔고의 매출 전환과 신규 수주 확대가 동시에 나타날 것"이라고 덧붙였다.
로보틱스는 내년부터 상업화가 본격화된다. 양 연구원은 "현재 양재 데이터팩토리에 약 200대의 클로이드 로봇을 투입해 생산라인 내 비정형·반복 작업을 학습·검증하고 있으며, 이를 기반으로 내년부터 미국 생산거점에 순차 투입할 계획"이라면서 "자사 로봇에 적용해 테스트 중인 액추에이터는 내년 초부터 외부 판매가 본격화될 전망"이라고 예측했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.