;)
;)
;)




 이미지 확대보기
정호윤 한국투자증권 연구원은 "데이터센터 사업의 본격적인 수익 창출까지 시간이 필요한 데다 주요 고객사인 테넌트(임차 기업)와의 계약 발표가 지연되면서 투자자들의 관망세가 이어졌다"고 짚었다.
네이버의 3분기 매출액을 전년 동기 대비 11.4% 증가한 3조 4950억 원, 영업이익은 21.1% 감소한 4500억 원으로 추정했다. 영업이익률도 2분기 15.4%에서 3분기 12.9%로 하락할 것으로 봤다. 매출액과 영업이익 전망치는 모두 시장 전망치를 밑도는 수준이다.
 이미지 확대보기
정 연구원은 "매출 증가에도 영업이익이 감소하는 배경으로는 영업비용 확대를 꼽는다"면서 "네이버의 3분기 영업비용을 전년 동기 대비 18.6% 증가한 3조 450억원으로 추정, 매출 증가율보다 영업비용 증가율이 높아 수익성이 악화할 것"이라고 분석했다.
또한 "다만 내년부터는 실적이 개선될 것"이라며 "올해 연간 영업이익은 전년 대비 5.7% 감소한 2조 820억 원에 그치지만 내년에는 30.3% 증가한 2조 7120억 원을 기록할 것"이라고 추정했다.
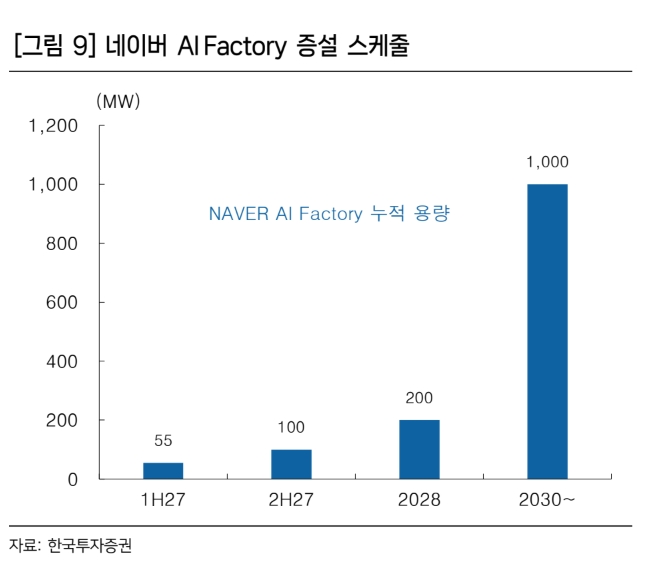
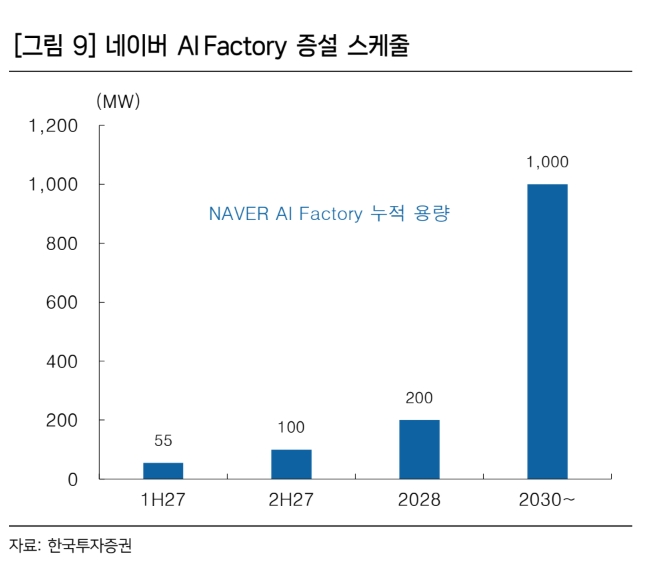
데이터센터 사업이 실적에 본격적으로 기여하는 시점을 2028년으로 잡았다. 정 연구원은 "국내 데이터센터 산업이 아직 초기 단계인 만큼 투자자들도 실적을 확인한 이후 투자에 나서려는 경향이 강하다"면서 "다만 주요 고객사인 테넌트 발표 지연에 대해서는 수익성을 높이기 위한 전략적 선택"이라고 판단했다.
아울러 "대형 고객사 한 곳과 장기 계약을 체결하기보다 여러 고객사와 단기·장기 계약을 조합하는 방식으로 수익성을 높이기 위해 고객사 구성과 계약기간을 조정하고 있다"고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.