;)
;)
;)




 이미지 확대보기
안도현 하나증권 연구원은 “최근 싱가폴 항공유 가격이 배럴당 150달러 내외로 유의미하게 하락했다”며 “2027년 실적 전망치를 매출액 2조 170억원(전년 대비 +1%), 영업이익은 1400억원(+40%)으로 수정한다”고 분석했다.
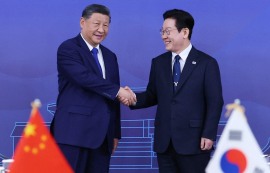
"특히 전날(18일) 열린 한중정상회담 결과에 주목한다"면서 "양국은 한중 자유무역협정(FTA) 서비스·투자 후속협상에 대해 실질 타결을 선언했고 주요 내용 중에는 중국 아웃바운드 관광시장 진출 여건 조성이 포함돼 있었다"고 설명했다.
 이미지 확대보기
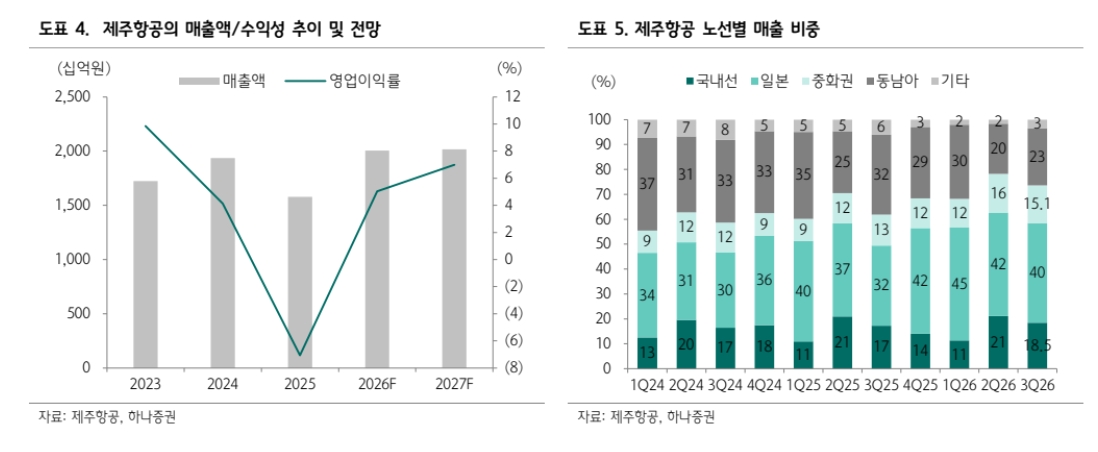
제주항공은 베이징과 상하이 등 중국 내 23개 지역에서 국내 여행사가 중국인을 대상으로 해외여행을 주선하는 아웃바운드 관광업을 영위할 수 있게 됐다.
안 연구원은 “국내 저비용항공사(LCC)에게도 긍정적인 영향을 줄 것"이라며 "한·중 항공 노선을 운항하려면 운수권이 필요하며 따라서 증편이 제한적인 환경에서 수요가 늘어난다면 탑승률과 운임 상승이 동반될 가능성이 높다”고 짚었다.
또한 “현재 중국 운수권이 가장 많은 항공사는 대한항공·아시아나항공이며 LCC 중에서는 제주항공”이라며 "현재 중국 내륙 노선 매출 비중은 8%로 주요 항공사 중 가장 높으며, 최근 배분 받은 운수권 노선(베이징 주7회 등)에 신규 취항할 예정이기 때문에 중국 노선 매출 비중 확대가 예상된다"고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.