;)
;)
;)




젠슨황 사태 직전 엔비디아 주식 대량 매각
 이미지 확대보기
소로스만이 아니다. 같은 기간 엔비디아 지분을 매각한 패밀리오피스는 12곳에 이른다. 엔비디아 주가가 9월 말까지 22% 올라 S&P500 상승률의 두 배 가까운 성과를 낸 만큼, 표면적으로는 평범한 차익 실현이다. 문제는 그 직후의 전개다. 이달 12일 젠슨 황이 30년 넘게 이끌어온 회사에서 물러났고, 첩보 의혹 첫 보도 이후 주가는 25% 넘게 빠졌다. 결과만 놓고 보면 이들은 꼭지에서 이익을 챙긴 셈이 됐다.
영란은행을 이긴 남자
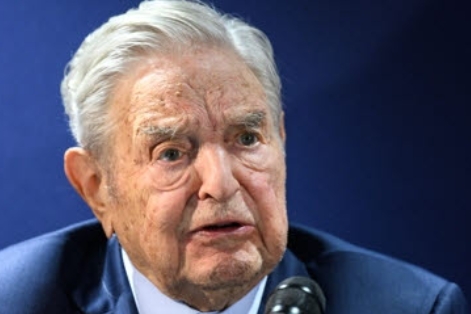
조지 소로스는 1930년 헝가리 부다페스트에서 태어났다. 나치 점령기를 겪고 영국으로 건너가 런던정경대를 나왔으며, 미국에서 퀀텀펀드를 이끌며 세계적인 헤지펀드 매니저로 자리를 굳혔다. 그의 이름을 역사에 새긴 것은 1992년 영국 파운드화 공매도다. 소로스는 파운드화 하락에 베팅해 약 10억 달러를 벌었고, 영국은 유럽 환율조정장치에서 탈퇴했다. '영란은행을 무너뜨린 사나이'라는 별명은 이때 생겨났다.
2011년 소로스펀드매니지먼트는 외부 자금을 돌려주고 가문 자산만 굴리는 패밀리오피스로 전환했다. 오늘날 이 회사의 투자는 소로스 본인이 아니라 전문 경영진이 맡는다. UBS 임원 출신인 돈 피츠패트릭 최고투자책임자가 운용을 이끌고 있다. 이번 매각을 '소로스의 선택'으로만 읽어서는 안 되는 이유다.
젠슨 황 문제를 먼저 알았나
결론부터 말하면, 소로스 측이 황의 문제를 미리 알았다는 근거는 드러나지 않았다. 시기가 꼭지와 겹쳤을 뿐이다.
수치를 보면 이렇다. 소로스펀드는 3분기에 엔비디아 주식 20만5813주를 팔아 보유량을 106만여 주에서 85만8822주로 19.3% 줄였다. 9월 말 기준 남은 지분의 가치는 약 1억 9600만 달러다. 이미 2분기에는 보유 주식과 함께 풋옵션을 사들여, 주가 하락에 대비한 보험을 들어두었다.
다만 해석에는 신중해야 한다. 첫째, 13F 보고서는 분기 말 보유 현황만 보여줄 뿐 언제 팔았는지는 알려주지 않는다. 둘째, 매각은 7~9월에 이뤄졌고, 첩보 의혹이 처음 보도된 것은 10월 말이다. 셋째, 같은 시기 패밀리오피스와 국부펀드 등 여러 큰손이 일제히 비중을 줄였다. 강세장 끝물의 차익 실현과 AI 과열에 대한 경계감으로 설명하는 편이 더 자연스럽다.
오히려 눈여겨볼 대목은 내부자다. 엔비디아 이사 마크 스티븐스의 신탁은 8~9월 약 9억 4700만 달러어치 주식을 팔았는데, 사전에 정해둔 매도 계획인 10b5-1 표시가 없었다. 외부 투자자보다 회사 사정에 가까운 사람의 매도가 더 많은 물음표를 남긴다.
베선트의 '스승'은 누구인가
스콧 베선트 미 재무장관은 흔히 '소로스의 제자'로 불린다. 1991년부터 들고 나기를 반복하며 소로스펀드에서 일했고, 2011년에는 최고투자책임자에 올랐다. 1992년 파운드화 공격 때도 스탠리 드러켄밀러와 함께 현장에 있었다. 2015년 독립해 헤지펀드 키스퀘어를 세웠고, 2025년 1월 제79대 재무장관에 취임했다.
엄밀히 따지면 베선트의 직접적인 스승은 드러켄밀러다. 소로스펀드 시절 베선트를 가르친 인물이 그였고, 소로스는 그 위의 주군이자 사부에 가깝다. 구도는 역설적이다. 트럼프 대통령은 민주당 큰손 후원자인 소로스를 수없이 비난해 왔지만, 경제를 맡길 인물로는 그의 제자를 골랐다. 소로스펀드가 엔비디아를 팔고, 그 출신인 재무장관이 반도체 정책의 한복판에 있다는 사실은 얼마든지 음모론의 재료가 될 수 있다. 하지만 베선트는 취임 때 자신의 펀드와 관계를 끊겠다고 밝혔고, 두 사건을 잇는 연결고리가 확인된 바는 없다.
큰손의 매도가 말해주는 것
큰손의 매도를 예언처럼 읽는 것은 위험하다. 소로스펀드는 지분을 다 팔지 않았다. 여전히 약 86만 주를 쥐고 있고, 엔비디아는 여전히 주요 보유 종목이다. 지분을 판 패밀리오피스 12곳도 모두 일부를 남겨두었고, 일부는 오히려 비중을 늘렸다.
그럼에도 이번 일에는 교훈이 있다. 큰손들은 한 종목에 쏠린 이익을 주기적으로 덜어내고, 풋옵션 같은 보험을 미리 들어둔다. 누구도 CEO의 추문을 예측할 수는 없지만, 예측할 수 없는 충격에 대비하는 것은 가능하다. 분기마다 공개되는 13F 보고서는 큰손의 움직임을 한 발 늦게 보여주는 거울이다. 이를 따라 사고파는 것보다, 그들이 어떻게 위험을 관리하는지 읽어내는 편이 개인 투자자에게 더 쓸모 있다.
김대호 글로벌이코노믹 연구소장 tiger8280@g-enews.com