;)
;)
;)




 이미지 확대보기
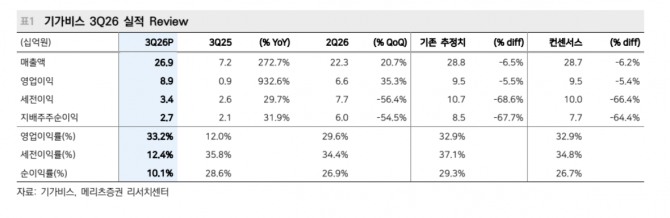
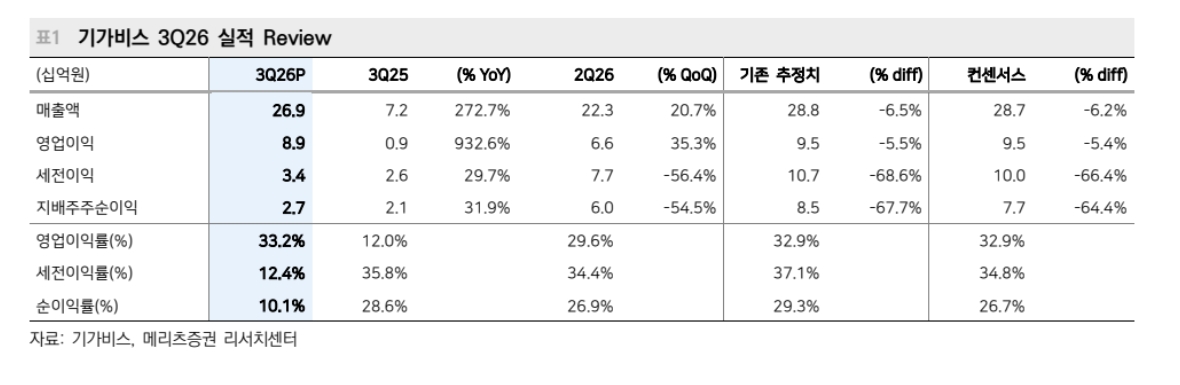
기가비스의 3분기 연결 기준 매출액은 269억원으로 전년 동기 대비 272.7% 증가했다. 영업이익은 89억원으로 932.6% 늘었다. 다만 시장 컨센서스와 비교하면 매출액은 6.2%, 영업이익은 5.4% 하회했다.
 이미지 확대보기
양승수 메리츠증권 연구원은 "반도체 기판 검사·수리 장비 수주가 빠르게 늘면서 내년 실적 성장에 대한 기대감이 높아지고 있다"며 " 특히 2028~2029년을 겨냥한 장비 발주까지 본격화되고 있어 실적 성장세가 예상보다 오래 이어질 것"이라고 전망했다.
또한 “시장의 단기 피크아웃 우려와 달리 이미 2028~2029년을 겨냥한 장비 발주가 본격화되고 있다”며 “2028~2029년에도 시장 기대치를 상회하는 높은 수준의 실적이 유지될 것으로 기대된다”고 덧붙였다.
전방 수요는 견조하나 일부 주력 고객사향 장비의 매출 인식 시점이 2027년으로 이연된 영향이라고 짚었다. 양 연구원은 "실적보다 주목할 부분은 수주잔고 증가세"라면서 "지난 9월 말 기준 기가비스의 수주잔고는 1670억원으로 전 분기 653억원 대비 2.6배 수준으로 확대됐다"고 설명했다.
아울러 "여기에 10월 이후 공시된 신규 수주 1222억원을 반영하면 현재 수주잔고는 약 2900억원에 육박하는 것으로 추정된다"면서 "연내 추가 수주 계약 체결 가능성을 감안하면 4분기 매출 인식분을 차감하더라도 연말 기준 수주잔고는 3000억원 전후에 도달할 것으로 예상된다"고 부연했다.
이외에도 전날 공시한 중국 고객사와의 447억2000만원 규모 반도체 기판 검사·수리 장비 공급계약이 향후 수주 확대 가능성을 보여준다고 평가했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.