;)
;)
;)




은행 자체 상품 출시 유도…금융당국, 12월 세부 방안 마련
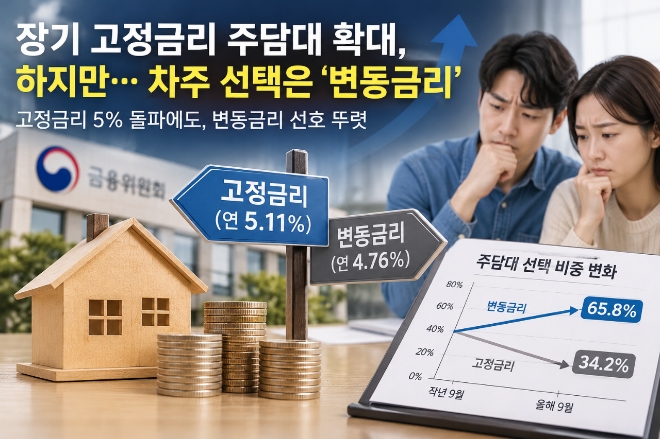
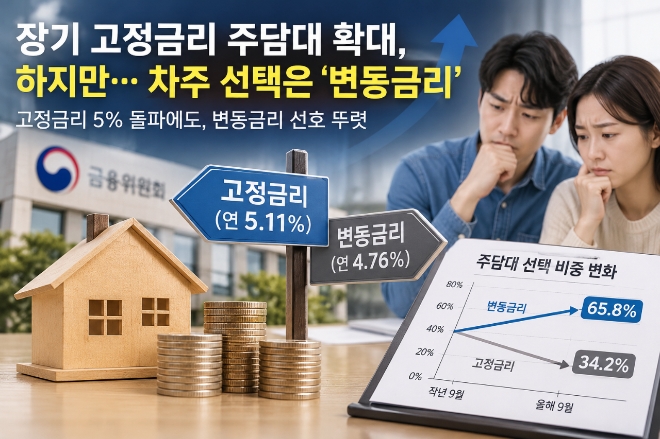
고정형 금리 5.11%로 사상 첫 5% 돌파…변동형 비중 65.8%
고정형 금리 5.11%로 사상 첫 5% 돌파…변동형 비중 65.8%
 이미지 확대보기
18일 금융권과 금융당국에 따르면 금융위원회는 지난 11일 은행 실무자들과 장기 고정금리 주담대 활성화 태스크포스(TF) 회의를 열었다. 지난 8월 발표한 '금리 상승기 대비 취약차주 지원방안'의 후속 조치다. 은행 자체 순수 장기 고정금리 상품 출시를 구체화하기 위한 논의로 금융당국은 은행의 상품 취급을 유도할 규제상 인센티브 등을 검토하고 있다. 은행권과 추가 협의를 거쳐 12월 중 세부 방안을 마련할 계획이다.
장기 고정금리 주담대는 대출 실행 시점에 금리를 확정해 장기간 유지하는 상품이다. 대출 이후 시장금리가 오르더라도 차주의 이자 부담이 늘어나지 않아 금리 상승기에 가계의 상환 부담을 줄일 수 있다. 반대로 시장금리가 하락하더라도 약정금리는 유지되기 때문에 금리 하락기에는 변동금리보다 높은 이자를 부담할 수 있다. 이재명 대통령도 지난달 19일 기자간담회에서 금리 상승에 따른 차주의 부담을 언급하며 "과거 이자의 2.5배를 내야 할 상황도 온다"고 경고했다. 금융당국이 장기 고정금리 상품 확대를 추진하는 배경이다.
하지만 현재 대출금리 수준은 차주들이 고정금리를 선택하기 어려운 환경이다. 한국은행에 따르면 9월 예금은행의 신규 주담대 평균금리는 연 4.88%로 전월보다 0.22%포인트(P) 상승했다. 고정형 금리는 연 5.11%로 전월 대비 0.23%P 올라 관련 통계 집계가 시작된 2013년 1월 이후 처음 5%를 넘어섰다. 지난해 10월 이후 12개월 연속 상승한 결과다. 반면 변동형 금리는 연 4.76%로 고정형보다 0.35%P 낮았다.
전문가는 현재 고금리 상황에서 장기 고정금리 주담대 확대를 추진하는 것은 차주의 이자 부담을 장기간 높일 수 있다고 지적했다. 향후 미국의 금리 인하 가능성 등을 고려하면 고정금리보다 변동금리를 선택하는 편이 차주에게 유리할 수 있다는 설명이다. 은행 역시 금리 변동 위험이나 조달 만기 불일치 때문에 고정금리 대출 확대를 꺼린다고 보기 어렵다고 평가했다. 금융당국이 규제상 인센티브를 제공하거나 취급 확대를 요구하면 은행은 충분히 이에 응할 수 있다는 것이다.
손재성 숭실대 회계학과 교수는 "은행은 정책적 인센티브가 주어지면 고정금리 대출을 확대할 수 있지만 현재처럼 고정금리가 변동금리보다 높은 상황에서는 차주들이 이를 선택할 유인이 크지 않다"며 "은행의 공급 확대와 차주의 실제 대출 수요 사이에 괴리가 발생할 수 있다"고 말했다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com