;)
;)
;)




- 주식·국채·현금·금 4등분 균형 배분, 1973~2020년 S&P500 대비 손실 방어력 입증
- 바차트 칼럼니스트 이스비츠, 위험 점수 연동해 지수·단기국채 ETF 비중 매주 조절
- 2022년 금리 급등기 장기국채 동반 하락은 약점…물가 재반등 시 현금 실질가치 훼손
- 바차트 칼럼니스트 이스비츠, 위험 점수 연동해 지수·단기국채 ETF 비중 매주 조절
- 2022년 금리 급등기 장기국채 동반 하락은 약점…물가 재반등 시 현금 실질가치 훼손
 이미지 확대보기
인공지능(AI) 열풍 속에 대형 기술주 편중 위험이 커지면서, 자산을 네 갈래로 나누는 바퀴벌레 포트폴리오가 1973~2020년 연평균 7.9% 수익률 기록과 함께 대안으로 부상했다.
미국 금융정보 매체 바차트 칼럼니스트 롭 이스비츠는 11월 15일(현지시각) 기고문에서 기존 4등분 고정 배분의 경직성을 보완하기 위해 위험 점수에 따라 상장지수펀드(ETF) 비중을 매주 조절하는 모델을 제시했다.
2022년 제로금리정책이 막을 내리고 미국 단기 국채 금리가 4%를 웃돌면서 현금성 자산의 방어 기능이 복원된 데 따른 변화다.
제로금리 종식과 4등분 생존 전략
바퀴벌레 포트폴리오는 이러한 단일 자산 편중에 맞선 전략이다. 소시에테제네랄 전략가 딜런 그라이스는 2013년 이 개념을 대중화했다. 이스비츠는 블룸버그를 인용해 바퀴벌레가 세 차례 대멸종을 견디고 인간 치사 방사선량의 15배와 수중 30분, 무산소 약 45분을 버틴다고 언급했다.
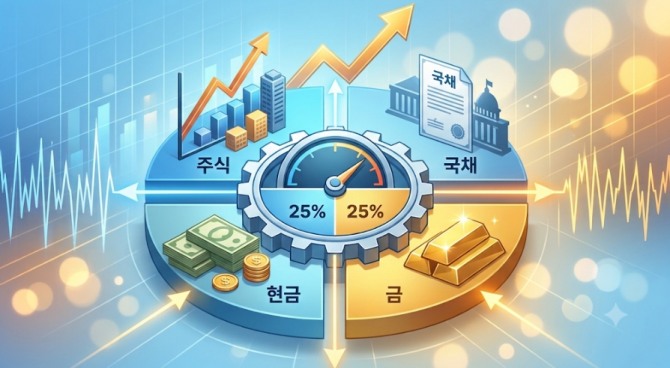
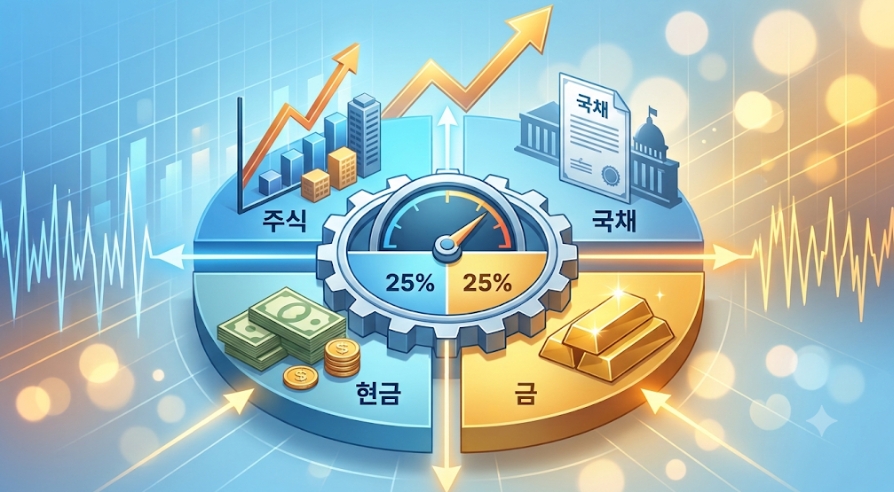
전략의 뼈대는 자산을 네 영역에 각 25%씩 균등 배분하는 구조다. 주식 25%는 경기 확장기 기업 이익 성장을 담고, 장기 국채 25%는 경기 침체기 자본 이득과 디플레이션을 방어한다. 현금과 단기 국채 25%는 금융 패닉 때 유동성을 공급하며, 실물 금 25%는 통화 가치 하락과 인플레이션 국면에서 구매력을 지킨다.
위험 점수로 비중 조절하는 동적 ETF 모델
1973년부터 2020년까지 바퀴벌레 포트폴리오는 연평균 약 7.9%의 수익률을 기록했다. 같은 기간 S&P500 지수의 연평균 수익률 10.5%에는 못 미쳤지만, 급락장 손실폭을 줄였다. 다만 2022년 금리가 가파르게 오르자, 주식과 장기 국채가 동반 하락하며 고정 배분의 한계가 드러났다.
이스비츠는 이 경직성을 풀기 위해 자체 개발한 차트 분석 지표인 로어(ROAR) 점수를 적용한 모델을 내놨다. 로어 점수는 0~100 척도로 종목의 대형 손실 위험을 매일 산출한다. 위험이 낮을수록 통상 70점 수준을 나타내며 최대 100점까지 오르고, 위험이 높으면 10~20점이나 0점까지 떨어진다.
운용 방식은 매주 S&P500 추종 ETF의 로어 점수를 확인해 해당 수치만큼 주식형 ETF에 배분하고, 나머지를 미국 1~3개월 단기 국채 ETF에 담는 구조다. 이스비츠는 칼럼 게재 직전 11월 11일 종가 기준 S&P500 ETF의 로어 점수가 40점이었다고 밝혔다. 그는 2022년 초 이후 현금 금리가 3~5% 범위에 안착해 현금성 자산 보유 유인이 커졌다고 진단했다.
이스비츠는 개인 투자자 80~90%에게 2~10개 ETF를 상시 보유하되 위험도에 따라 비중을 바꾸는 전략이 경쟁력이 있다고 평가했다. 나스닥100과 다우존스 산업평균 지수 ETF로 주식 비중을 나누고, 0~30년 만기 미국채 ETF와 채권 가격 하락기 수익을 내는 인버스 상품, 원자재 헤지 상품을 더해 최대 10개 ETF로 확장할 수 있다.
금리 상승기 채권 손실과 기회비용 한계
고금리 환경이 자산배분 전략의 효율을 높였지만, 약점도 뚜렷하다. 그라이스의 전통 4등분 모델처럼 장기 국채 비중을 25%로 고정하면 금리 상승기마다 채권 가격 하락 손실을 피하기 어렵다. 2022년에는 채권이 주가 하락을 완충하지 못하고 오히려 계좌 낙폭을 키웠다.
위험 연동형 ETF 모델 역시 거시 변수에 따라 성과가 갈린다. 이스비츠는 인플레이션이 다시 가파르게 치솟으면 현금과 단기 국채의 실질 구매력이 훼손될 수 있다고 지적했다. 반대로 AI 주도 강세장이 이어지면 위험 점수를 낮춰 현금 비중을 늘린 계좌는 지수 상승분을 온전히 따라가지 못하는 기회비용을 안게 된다.
4%대를 웃도는 미국 단기 국채 금리의 유지 기간과 물가 재반등 속도가 위험 분산 전략의 실효성을 가늠할 기준이 된다. 대형 기술주 중심의 강세장이 꺾이지 않거나 물가 급등으로 실질 금리가 다시 마이너스로 돌아설 경우 현금 비중 확대 전략의 방어력은 약화할 수 있다.
김주원 글로벌이코노믹 기자 park@g-enews.com