;)
;)
;)




[활로 찾는 K배터리 ②]2분기 영업이익 2038억원 흑자전환
AMPC 제외해도 900억대 본업 흑자…ESS 매출 비중 31%로 확대 전망
전고체는 내년 하반기 양산 목표
AMPC 제외해도 900억대 본업 흑자…ESS 매출 비중 31%로 확대 전망
전고체는 내년 하반기 양산 목표
 이미지 확대보기
26일 삼성SDI에 따르면 올해 2분기 매출 3조7688억원, 영업이익 2038억원을 기록했다. 영업이익 흑자는 2024년 3분기 이후 7분기 만이다. 매출은 전년 동기 대비 18.5% 늘었고, 상반기 누적 영업이익도 482억원으로, 연초 내세운 '실적 턴어라운드' 목표를 조기 달성했다.
질적으로도 차이가 난다. 무정전전원장치(UPS)·배터리백업유닛(BBU)·전동공구용 고출력 배터리와 유럽향 전기차 배터리 판매 확대에 미국 현지생산 첨단제조생산세액공제(AMPC) 수혜금·관세 환급까지 더해지며 수익성이 개선됐는데, 증권가에서는 이런 일회성 요인을 제외해도 약 900억~1000억원대 본업 흑자를 낸 것으로 분석했다. LG에너지솔루션과 SK온이 같은 요인을 빼면 본업 적자에 머무는 것과 대비된다.
삼성SDI는 "당초 하반기 턴어라운드를 예상했으나 매출 성장과 수익성 개선이 빠르게 이어지며 흑자 전환 시기가 예상보다 앞당겨졌다"고 밝혔다. 3분기 분위기도 나쁘지 않다. 최근 증권가에서는 목표주가와 함께 컨센서스를 잇달아 상향했다.
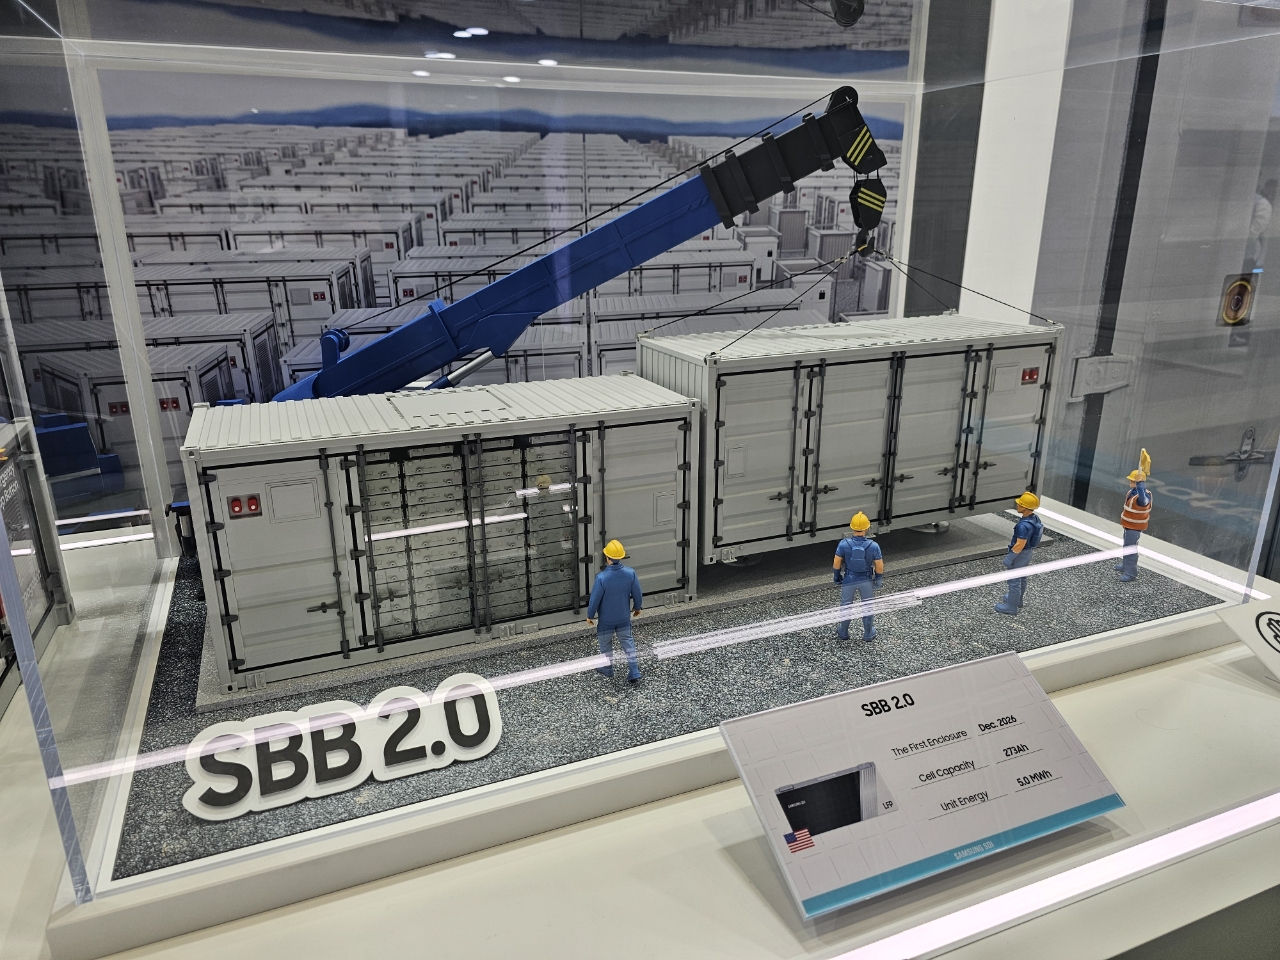
실적 개선의 견인차는 AI 인프라 확충에 따른 ESS 사업이다. 증권가 분석에 따르면 3분기 삼성SDI의 ESS 부문 매출은 전체 매출의 31%까지 확대될 전망이다. 두 자릿수(약 13%) 영업이익률을 유지하며 북미 전력망 프로젝트와 국내 제3차 중앙계약시장 수주를 잇달아 확보했다. 주용락 삼성SDI 연구소장은 지난 3월 인터배터리 2026에서 "AI 데이터센터 전력 소비량이 급증하며 2035년으로 보던 ESS 수요가 내년으로 앞당겨졌다"며 "국내외 경쟁사를 앞서는 각형 배터리 특허 경쟁력과 LFP(리튬인산철) 결합으로 ESS 시장을 공략하고 있다"고 밝혔다.
전기차 부문에서는 프리미엄 각형 배터리(P6)를 앞세워 고객사 다변화에 나섰다. 이달 출시된 제네시스의 첫 대형 전기 SUV 'GV90'에 용량 123.5kWh의 P6 배터리가 탑재된 것을 시작으로, 현대차그룹과의 7년 공급 계약이 실질적인 양산 단계로 진입했다. 기아 EV2와 현대차 아이오닉3 등 차세대 라인업에도 탑재가 확정되며 북미·유럽 시장 점유율을 뒷받침하고 있다.
중장기 미래 먹거리인 차세대 전고체 배터리(ASB) 상용화 작업도 속도를 내고 있다. 수원 연구소 내 S-라인 파일럿 시설에서 정밀 롤 프레스 공정 장비 도입을 마쳤으며, 울산 사업장을 글로벌 전고체 전용 양산 거점으로 낙점해 설비 투자를 진행 중이다. 상반기 확보한 삼성디스플레이 지분 매각 대금(약 4조5000억원) 중 상당액이 이 같은 핵심 기술 라인에 투입되고 있다.
첫 상용화 영역은 전기차가 아닌 '로봇'이 될 가능성이 높다. 높은 에너지 밀도와 출력 대응력이 요구되는 피지컬 AI 시장이 조기 개화하면서다.
다만 전기차 시장의 본격적인 반등에는 신중론을 유지했다. 삼성SDI 관계자는 "ESS 수요 성장을 감안할 때 하반기 실적 개선세는 이어질 것으로 보이지만, 전기차 배터리 시황은 아직 상황을 좀 더 지켜봐야 한다"고 설명했다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com