;)
;)
;)




 이미지 확대보기
이승연 NH투자증권 연구원은 “인적분할 및 자회사 유상증자 등 주요 지배구조 변화는 일단락됐다”며 “인적분할 발표 이후 포트폴리오 단순화로 복합기업 할인 일부 축소됐다”고 설명했다. 아울러 “인적분할 이후 포트폴리오 단순화로 복합기업 할인은 일부 축소됐다”며 “현재 주가는 순자산가치(NAV) 대비 55.7% 할인된 수준”이라고 덧붙였다.
인적분할 이후에도 한화의 주요 현금흐름은 기존과 크게 달라지지 않을 것으로 봤다. 이 연구원은 "브랜드 라이선스 수익과 배당수익, 자체사업인 건설·글로벌 사업 등을 통해 현금흐름이 발생한다"면서 "주요 자회사도 한화에어로스페이스, 한화솔루션, 한화생명 등으로 축소됐다"고 분석했다.
 이미지 확대보기
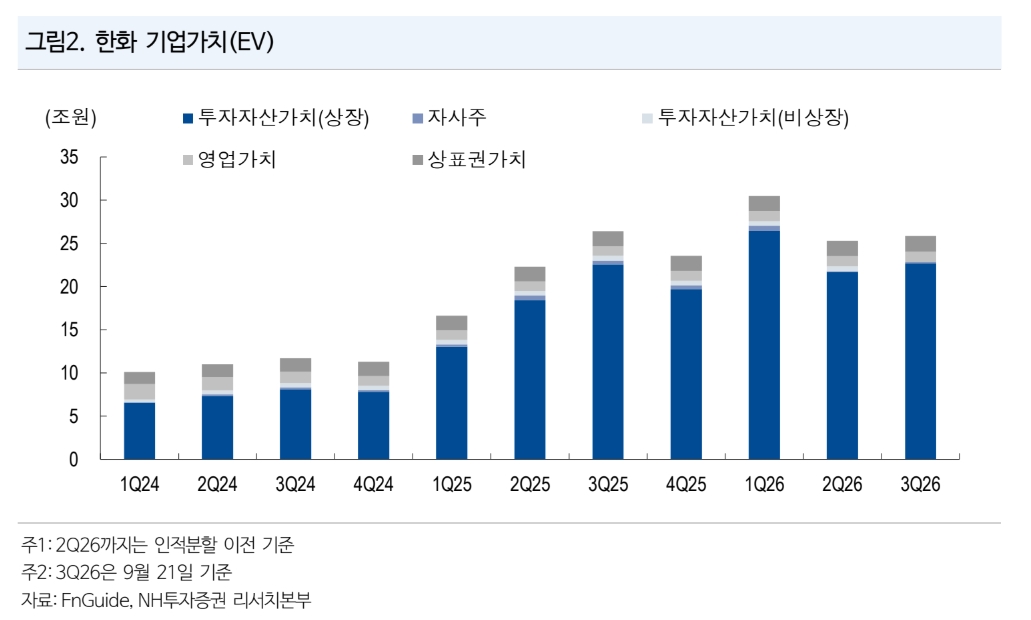
한화 기업가치(EV)에서 한화에어로스페이스가 차지하는 비중은 69%로 상승했다. 한화에어로스페이스의 기업가치 비중이 높아지면서 한화 주가와의 연동성도 강화됐다.
다만 자회사 유상증자 참여에 따른 차입금 부담은 확대됐다. 한화는 2025년 한화에어로스페이스, 2026년 한화솔루션의 유상증자에 참여했으며, 한화솔루션 유상증자 등을 반영한 별도 순차입금은 5조 5000억원 수준으로 확대됐다.
이 연구원은 "향후 브랜드 라이선스 수익과 배당수익 증가, 건설 부문의 이라크 비스마야신도시(BNCP) 사업 재개 등을 통해 현금흐름을 강화하고 차입금을 축소할 것"이라며 “향후 자체적인 할인율 축소를 위해서는 이라크 BNCP 사업 재개, 추가적인 주주환원 확대 등 모멘텀이 필요할 것으로 전망한다”고 내다봤다. 이어 “집중투표제 의무화, 감사위원 선임 시 3%룰 강화 등 거버넌스 관련 정책 시행을 감안하면 할인율이 추가로 축소될 여력이 있다”고 덧붙였다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.