;)
;)
;)




 이미지 확대보기
최고운 한국투자증권 연구원은 "최근 주가와 이익의 하방경직성이 높은 방어주로서 음식료업종이 부각되고 있다"며 "시장 지위는 변함없이 견고한 점을 감안하면 악재가 많을수록 방어주에 더 부합한다"고 분석했다.
또한 "성장까지는 아직 어려워도 수급과 밸류에이션 부담이 적다는 장점이 있다"며 "역설적으로 식품과 소재, 바이오 모두 부진했기에 2027년 기대할 수 있는 반등 포인트들이 많다"고 덧붙였다.
 이미지 확대보기
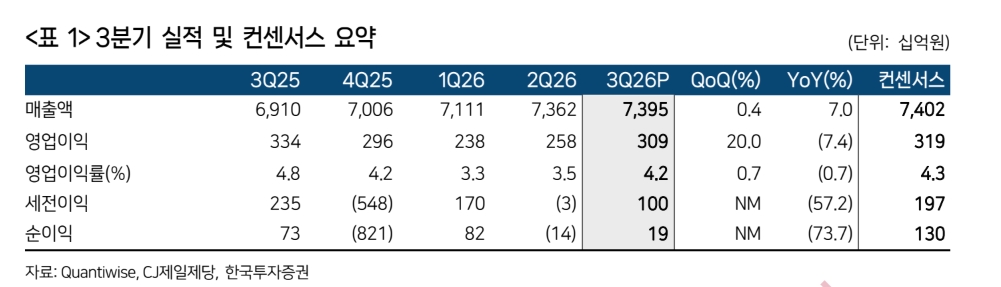
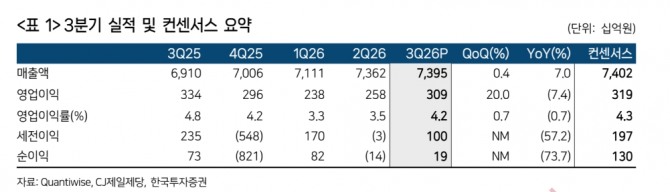
불확실성이 컸던 3분기를 지나 4분기 턴어라운를 기대했다. 최 연구원은 "CJ제일제당은 올 3분기 매출액이 전년 동기 대비 7% 증가한 7조 4000억 원, 영업이익은 7% 감소한 3091억 원을 거두며 컨센서스에 부합했다"면서 "최근 중동 전쟁은 다시 협상 쪽으로 분위기가 바뀌었고 유가가 먼저 조정받으며 반응하고 있다"고 설명했다.
아울러 "원부자재 비용부담은 피크를 찍었고 7월 말 진행된 가격 인상 효과도 4분기부터 점진적으로 반영될 전망"이라고 덧붙였다.
기존 바이오 부문의 수익성은 이미 2분기에 반등했고 일부 전쟁 수혜가 사라졌음에도 수익성을 방어하고 있다는 의견이다. 최 연구원은 "4분기는 작년 기저효과도 크기에 라이프스타일 식품과 기술핵심소재 사업 모두 무난하게 증익 턴어라운드가 예상된다"고 내다봤다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.