;)
;)
;)




사고 줄어도 영업손실 1800억대…주요 4개사 손익분기 80% 훌쩍
보험료 1.3% 인상으로는 역부족…금융당국 눈치에 추가 인상은 '안갯속'
'8주룰' 등 제도적 보완에 기대 걸지만…"추가 보완책 필요"
보험료 1.3% 인상으로는 역부족…금융당국 눈치에 추가 인상은 '안갯속'
'8주룰' 등 제도적 보완에 기대 걸지만…"추가 보완책 필요"
 이미지 확대보기
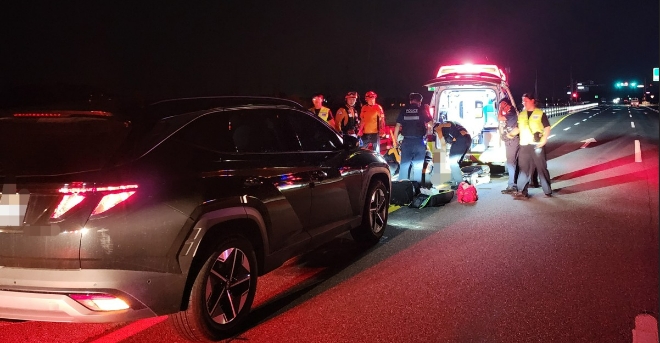
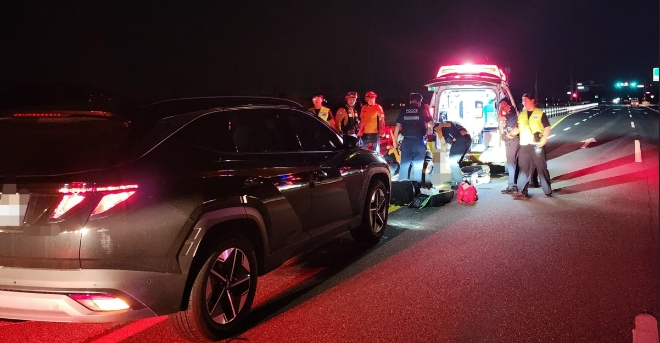
27일 금융권에 따르면 상반기 기준 전국 교통사고 건수는 전년 동기 대비 4.5% 감소했다. 통행량 안정화와 안전운전 인식 제고로 사고 자체는 줄어드는 추세다.
다만 자동차보험을 판매하는 국내 11개 손해보험사의 상반기 합산 영업손실은 1848억 원에 달했다. 사고량과 보험 성적이 반비례한 것이다.
사고 감소에도 적자가 누적되는 핵심 원인은 사고 한 건당 발생하는 보상 단가의 급격한 상승에 있다. 병원 치료비 등 대인 보상 항목과 정비 공임비·부품값 등 대물 보상 항목이 일제히 오르면서, 전체 발생손해액은 전년 동기 대비 7.6%나 늘어났다. 사고가 덜 발생해도 한번 터지면 나가는 보험금이 대폭 늘어난 셈이다.
이들 개4사의 1~8월 누적 자동차보험 손해율(단순 계산)은 84.7%로, 전년 동기 대비 0.3%포인트(P) 상승했다. 업계에서 통상 손익분기점으로 보는 적정 손해율(80%)을 상회하는 수치다.
회사별로는 자동차보험 판매가 활발한 DB손해보험의 누적 손해율이 85%로 가장 높았다. 이어 KB손해보험(84.9%), 현대해상(84.6%), 삼성화재(84.2%) 순으로 뒤를 이었다.
상황이 이렇다 보니 보험업계 내부에서는 자동차보험을 안 팔거나 비중을 최소화한 보험사의 본업 손해율이 훨씬 낫다는 목소리마저 나오고 있다.
손보업계는 이미 올해 초, 약 4년 만에 자동차보험료를 평균 1.3% 가량 인상한 바 있다. 그러나 이는 누적된 물가 상승분과 치솟은 차량 정비 비용을 흡수하기에는 턱없이 부족했던 것으로 평가받는다.
이에 보험업계는 최근 시행된 '8주룰'을 통한 손해율 감소에 기대를 걸고 있다. 경상환자가 8주를 넘어 치료 받으려면 심사를 받도록 하는 이 제도는 지난 10일부터 시행됐다. 업계에서는 주요 손보사 손익이 3년간 약 1000억 원대 개선될 수 있겠다고 내다봤다.
금융권 관계자는 "현재 자동차보험 시장은 사고율 감소라는 양적 개선이 수리비·치료비 상승이라는 질적 악화를 따라잡지 못하는 구조적 한계에 봉착했다"며 "당분간 추가 보험료 인상이 어려운 만큼, 과잉 진료 및 불필요한 수리비 지출을 막는 제도적 보완책이 시급하다"고 지적했다.
이민지 글로벌이코노믹 기자 mj@g-enews.com