;)
;)
;)




TSMC 매출 34% 늘어난 402억달러…삼성은 점유율 4%로 2위 유지
후공정 업체(OSAT) 매출 22% 증가…AI 투자, 밸류체인 전반으로 확산
후공정 업체(OSAT) 매출 22% 증가…AI 투자, 밸류체인 전반으로 확산
 이미지 확대보기
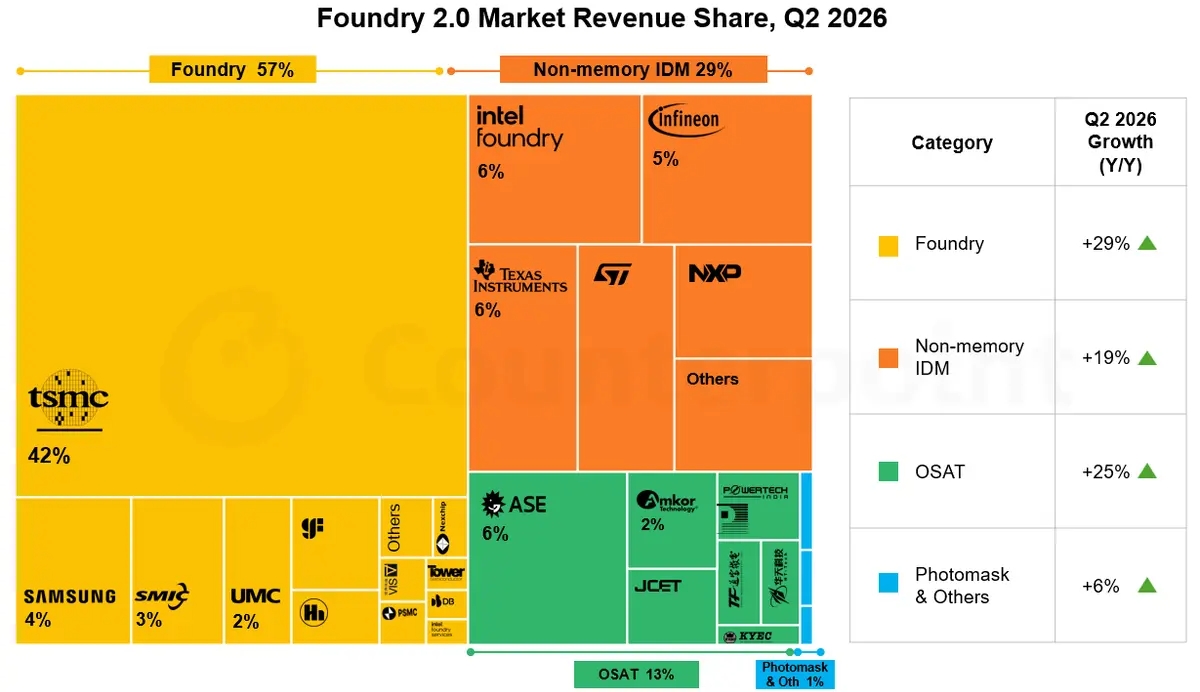
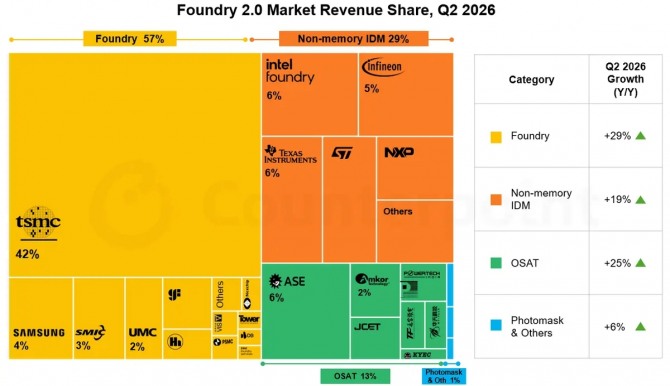
30일 시장조사기관 카운터포인트리서치가 발표한 자체 파운드리 시장 공급 트래커(Foundry Market Supply Tracker)에 따르면 올해 2분기 파운드리 2.0 시장 매출이 지난해 같은 기간 대비 25%, 전분기 대비 11% 성장했다. 1분기 성장률(24%)을 웃도는 수준으로, AI 그래픽처리장치(GPU) 수요와 AI 인프라 확장이 성장을 이끌었다.
파운드리 2.0은 반도체 위탁생산 전문업체(순수 파운드리)뿐 아니라 설계와 생산을 함께 하는 비메모리 종합반도체기업(IDM), 외주 반도체 조립·테스트 기업(OSAT), 포토마스크 공급업체까지 아우르는 확장된 개념이다.
브래디 왕 카운터포인트 연구위원은 "순수 파운드리, 비메모리 IDM, OSAT 모두 두 자릿수 성장을 기록하면서 AI 투자 사이클이 밸류체인 전 구간으로 확산되고 있다"며 "TSMC가 여전히 핵심 수혜 기업이지만, 성숙 공정 파운드리와 비메모리 IDM, OSAT 업체에도 기회가 늘고 있다"고 말했다. 이어 "AI 프로세서가 크기와 설계 복잡도 모두 커지면서 첨단 패키징이 여전히 주요 제약 요인"이라고 덧붙였다.
TSMC를 제외한 순수 파운드리 매출은 전년 동기 대비 18% 늘어, 1분기(9%)보다 증가폭이 두 배로 커졌다. 중국 SMIC가 36% 성장하며 이를 이끌었고 넥스칩(Nexchip)도 21% 늘었다. 대만 2군 파운드리는 실적이 엇갈려, UMC는 9%, 뱅가드(Vanguard)는 20% 성장했다.
윌리엄 리 카운터포인트 책임연구원은 "삼성과 인텔 파운드리도 고객사들이 추가 공급원을 찾으면서 수혜를 보고 있다"며 "삼성은 2026년 2분기 약 4% 점유율로 파운드리 2위 자리를 지켰고, 인텔의 EMIB-T 패키징은 구글의 차세대 TPU에 채택됐다"고 말했다. 다만 그는 "두 업체 모두 아직 TSMC의 첨단 공정 규모, 수율, 패키징 실행력을 완전히 대체하기엔 이르다"고 덧붙였다.
OSAT 부문 매출은 전년 동기 대비 22%, 전분기 대비 12% 증가한 126억달러였다. 첨단 패키징과 웨이퍼 프로빙(웨이퍼 상태에서 칩을 검사하는 공정), 테스트 수요가 성장을 이끌었다. 대만 ASE는 매출이 24%, 미국 앰코(Amkor)는 26% 늘었다. 카운터포인트는 TSMC의 CoWoS 수급 격차(수요 대비 공급 부족분)가 올해 약 20%에서 2027년 10% 수준으로 좁혀질 것으로 추정했다. 테스트 시간이 길어지고 공정이 늘어나면서 OSAT 업체들이 AI 반도체 생태계에서 전략적 대체 공급원으로 자리 잡고 있다는 분석도 내놨다.
카운터포인트는 AI 수요가 GPU에서 커스텀 ASIC, 서버 CPU, 전력 부품으로 넓어지면서 하반기에도 파운드리 2.0 시장이 두 자릿수 성장을 이어갈 것으로 내다봤다. 첨단 패키징, 기판, 테스트 생산능력은 AI 구축의 핵심 제약 요인으로 남을 전망이다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com