;)
;)
;)




삼성전자·SK하이닉스, 현금성 자산 329조 원 돌파
"메모리 구조적 감소 가능성 낮다"…4Q 합산 영업익 232조
"메모리 구조적 감소 가능성 낮다"…4Q 합산 영업익 232조
 이미지 확대보기
삼성전자와 SK하이닉스가 연이은 악재를 모두 겪고도 탄탄한 수익성과 넘치는 현금을 재확인하며 흔들리지 않고 있다. 17일 업계에 따르면 양사의 4분기 실적은 3분기보다 더 좋을 것이란 전망이 나온다. 불안한 심리를 부추기더라도 반도체를 중심으로 한 인공지능(AI) 산업의 발전 방향은 돌이킬 수 없는 흐름이라는 점에서다.
AI 인프라 투자 확대로 슈퍼사이클을 맞은 메모리 업계는 사상 초유의 실적을 내는 상황에서 시장의 시선은 곱지 않았다. 과거 반도체 업황 사이클이 반복될 것이란 우려 속에 의심과 경계가 이어졌다. 반도체 고점론부터 시작해 AI 투자 둔화 우려, 향후 수익성에 대한 의문까지 겹쳤다. 심지어 최근 모건스탠리는 2028년 메모리 공급 증가와 수익성 둔화를 이유로 삼성전자와 SK하이닉스 목표가를 각각 19%, 38% 내리기도 했다.
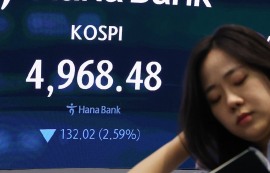
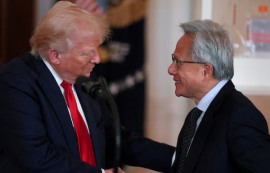
여기에 AI 산업을 이끄는 엔비디아의 젠슨 황 전 최고경영자(CEO)의 스캔들까지 악재로 더해졌다. 그의 퇴진 여파로 삼성전자와 SK하이닉스 주가는 하락세를 탔다. 슈퍼사이클이 곧 끝날 수 있다는 우려가 다시 한번 고개를 들었다.
전날 공개된 분기보고서는 이런 낙관론에 숫자로 힘을 실었다. 삼성전자의 올해 3분기 누적 영업이익은 254조1657억 원, 영업이익률은 50.8%였다. SK하이닉스는 누적 영업이익 181조4867억 원, 영업이익률 77%를 기록했다. 3분기 단독 영업이익률은 삼성전자 55%, SK하이닉스 79.7%에 이르렀다. 3분기 말 현금·현금성자산과 단기금융상품은 삼성전자 214조7743억 원, SK하이닉스 114조4596억 원으로 합계 329조 원을 넘어 1년 전보다 193조 원 가까이 늘었다.
공급망도 안정적이다. SK하이닉스는 주요 고객사 14곳과 장기공급계약(LTA)을 맺어 2027~2028년 생산능력의 50% 이상을 확보했고, 삼성전자는 메모리 생산능력의 최대 70%를 LTA로 전환할 계획이다. KB증권에 따르면 두 회사의 메모리 재고는 10일치 미만으로 공급 부족이 이어지는 구조다.
업계 관계자는 "지금의 주가 하락과 부정적 시선은 대부분 외부 요인에 기인한 것"이라면서 “4분기 실적은 3분기보다 더 좋을 것”이라고 말했다.
증권사들의 4분기 실적 전망도 이를 뒷받침한다. 삼성전자의 4분기 영업이익은 한국투자증권 123조3000억 원, KB증권 128조 원, NH투자증권 129조3000억 원으로 예상된다. SK하이닉스는 다올투자증권 101조 원, 메리츠증권 104조 원, 씨티증권 107조 원, 유안타증권 118조2000억 원, KB증권 104조 원 등 최소 100조 원을 넘길 것이라는 데는 이견이 없다.
박상휘 글로벌이코노믹 기자 shpark03@g-enews.com