;)
;)
;)




3분기 별도 영업이익 합산 4673억…전분기比 63.9%↑
전년 동기 대비 26.1%↓…누적 실적도 부진
현대제철, 판가 인상·판매량 회복 효과 기대
포스코, 광양 고로 개보수로 4분기 판매량 감소 전망
전년 동기 대비 26.1%↓…누적 실적도 부진
현대제철, 판가 인상·판매량 회복 효과 기대
포스코, 광양 고로 개보수로 4분기 판매량 감소 전망
 이미지 확대보기
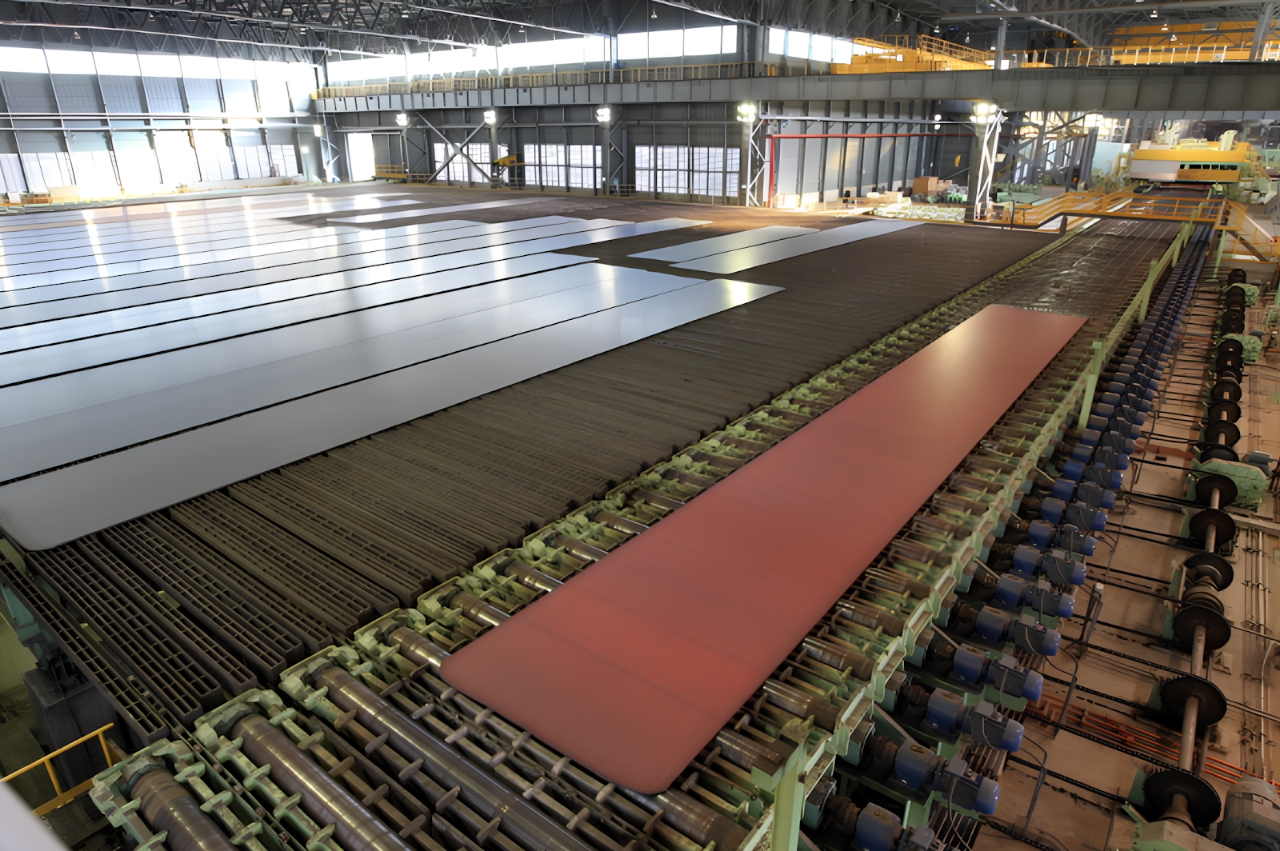
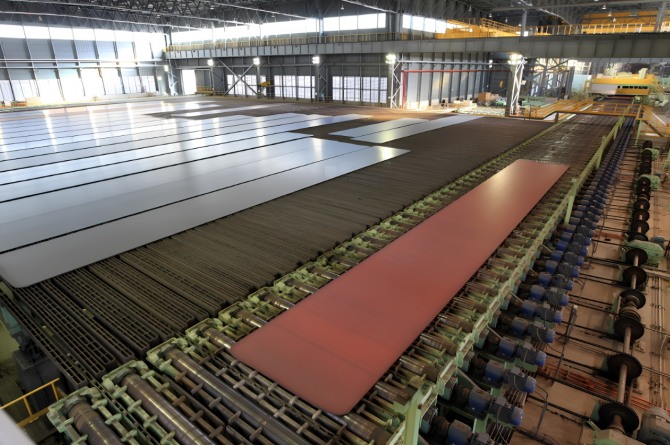
3일 철강업계에 따르면 포스코와 현대제철의 3분기 별도 기준 합산 영업이익은 4673억 원으로 전분기 2851억 원보다 63.9% 증가했다. 전년 동기 6321억 원보다는 26.1% 감소했다. 분기 이익은 반등했지만 지난해 같은 기간과 비교하면 수익성 회복은 제한적이다.
누적 실적도 지난해보다 부진하다. 포스코의 올해 1~3분기 별도 영업이익은 9400억 원으로 전년 동기 대비 34.7% 감소했다. 현대제철은 같은 기간 별도 영업손실 491억 원을 기록해 전년 동기 영업손실 165억 원보다 적자 규모가 커졌다.
포스코의 3분기 별도 영업이익은 4550억 원으로 전분기보다 66.1% 증가했으나 전년 동기 대비 22.2% 감소했다. 탄소강 판매가격은 전분기 톤당 96만 2000원에서 98만 2000원으로 올랐다. 판매량 증가와 에너지비·인건비·정비비 감소도 이익 개선에 기여했다.
4분기에는 양사의 판매 여건이 엇갈릴 것으로 예상된다. 현대제철은 제품 가격 인상 효과가 본격 반영되고 비수기에 감소했던 판매량도 회복될 것으로 기대하고 있다. 다만 건설경기 부진으로 봉형강 수요 회복은 제한적일 것으로 보인다.
반면 포스코는 광양 2고로와 연계 설비 개보수로 판매량이 줄어들 전망이다. 회사는 4분기 제품 생산량이 전분기보다 92만 톤, 판매량은 57만 톤 감소하고 내년 1분기 판매량은 올해 4분기보다 43만 톤 추가 감소할 것으로 예상했다. 사전 재고 확보로 고객사 공급 차질을 최소화하고 열연을 중심으로 가격 인상 협상과 비용 절감을 이어갈 계획이다.
장재혁 메리츠증권 연구원은 철강사 실적에 판매량에 따른 고정비 효과가 크게 작용한다며 “포스코의 철강 부문 실적이 예상보다 좋았던 것도 4분기와 내년 1분기 대보수를 고려한 수요가들의 선제적 수요 영향이 컸던 것으로 파악된다”고 말했다.
원화 강세와 철광석 가격 하락으로 원가 여건이 우호적인 가운데 포스코의 판매량이 회복되면 수익성도 개선될 수 있다는 전망이 나온다. 장 연구원은 “원료탄 가격만 추가로 하락한다면 내년 2분기 판매 회복 시점부터 눈에 띄는 실적 개선을 예상한다”고 말했다.
최유경 글로벌이코노믹 기자 choiyui@g-enews.com