;)
;)
;)



 이미지 확대보기
프로그램 매매 호가를 일시 제한하는 사이드카보다 강력한 장치다.
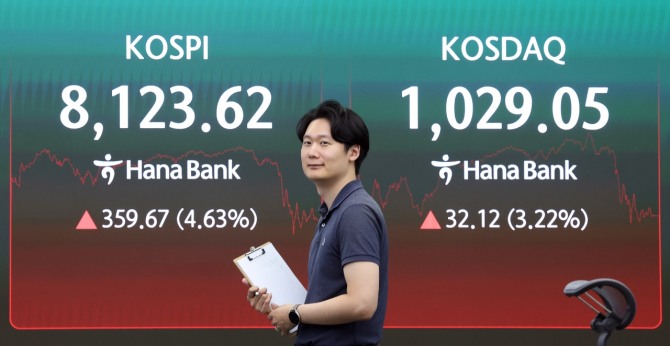
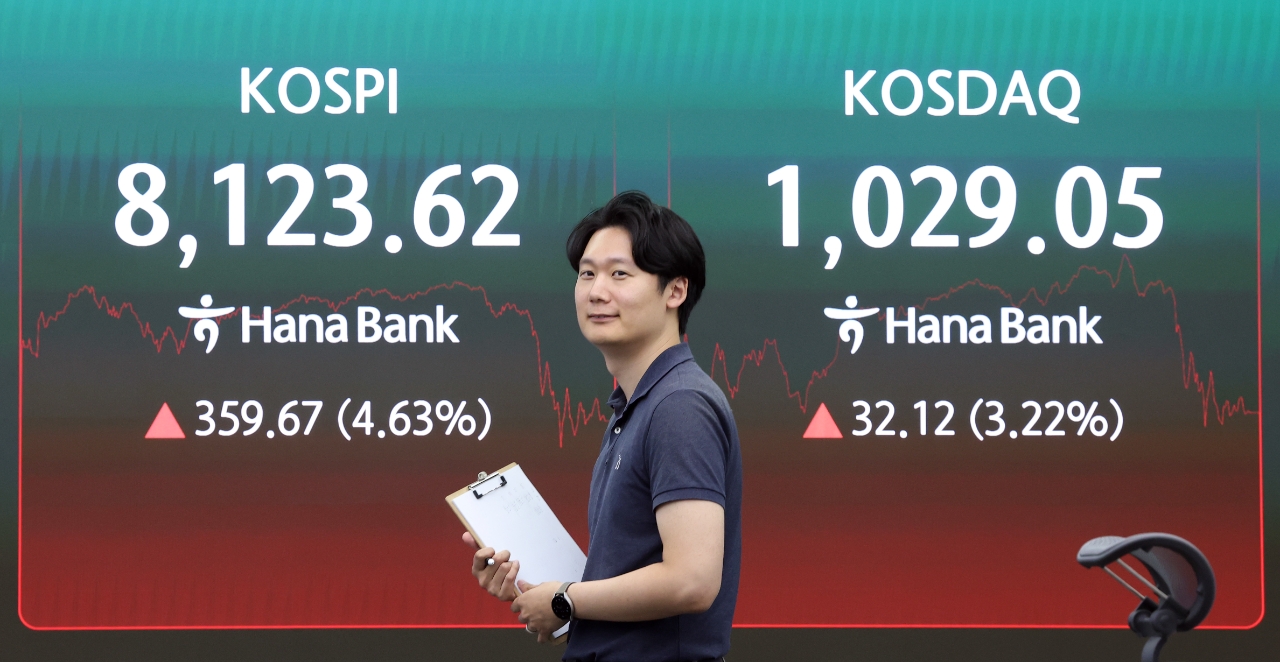
서킷브레이커를 국가적 위기 상황으로 이해하는 이유다. 그런데 올해 코스피 시장에서 이미 발동한 서킷브레이커만 세 차례다.
코스피 시장에서 발동된 총 9차례의 서킷브레이커 중 3분의1이 올해 발동된 셈이다.
시세가 한쪽으로 쏠릴 때 발동한다는 시장의 통념도 사라진 지 오래다. 국내 증시가 방향성보다 변동성 자체에 베팅하고 있기 때문이다.
일각에서는 주가 예측보다 시장 변동성 예측이 더 중요하다는 분석까지 나올 정도다.
최근 증시는 한마디로 공포와 탐욕의 롤러코스터 투기판으로 불릴 만하다.
공포지수로 불리는 VKOSPI는 코스피200 옵션 가격을 토대로 향후 30일간 변동성을 추정하는 지표다.
미국 S&P500 변동성지수나 일본 닛케이225 변동성지수와도 비교할 수 없는 수준이다. 국내 증시의 변동성 압력이 그만큼 크게 반영된 결과다.
최근 90을 넘나드는 VKOSPI 변동성은 옵션 등 파생상품의 기대수익률 변동 폭을 앞서는 수준이다.
국내 증시의 변동성을 키운 요인으로 반도체 대형주에 대한 쏠림과 단기 급등락 그리고 고환율에 따른 외국인의 매도세 등으로 요약할 수 있다.
코스피 시장에서 외국인이 삼성전자와 SK하이닉스 등 지수 영향력이 큰 종목을 팔고 개인이 저가 매수하는 과정에서 변동성을 키웠기 때문이다.
외국인의 매도세는 환율 외에 미국 내에서 약세로 돌아선 반도체 주가 흐름도 반영된 결과다.
835개 코스피 상장사 중 올해 상승한 종목은 373개에 불과하다. 최근 한 달간 레버리지 투자를 했다가 반대매매로 강제 청산된 규모만 1조 원 이상이다.
빚내서 투자하는 것에 대한 경고다.