;)
;)
;)




스페이스X 익스포저 약 5조원 달해…장부상 손실
본업도 부진…위탁매매 수수료 전분기 대비 37% 감소
주주환원에 토큰시장 안착…4분기 반등은 '긍정적'
본업도 부진…위탁매매 수수료 전분기 대비 37% 감소
주주환원에 토큰시장 안착…4분기 반등은 '긍정적'
 이미지 확대보기
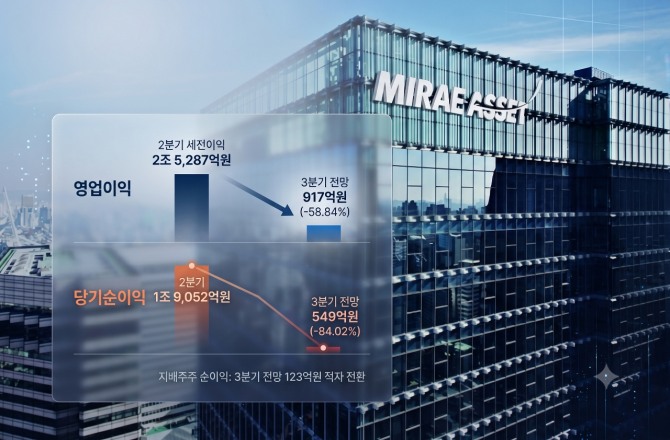
12일 에프앤가이드에 따르면 미래에셋증권의 3분기 영업이익은 전년 동기 대비 58.84% 감소한 917억원, 당기순이익은 84.02% 줄어든 549억원으로 예상된다. 지배주주 순이익은 123억원 적자로 돌아설 것으로 전망된다.
3분기 실적 전망치는 올해 상반기 호실적과 큰 대비를 이룬다. 미래에셋증권은 지난 2분기 연결기준 세전이익 2조 5287억원, 당기순이익 1조 9052억원을 기록했다.
실적 악화의 주된 요인으로는 스페이스X 투자 관련 대규모 평가손실이 꼽힌다. 증권업계는 미래에셋증권의 스페이스X 익스포저(위험노출액)는 약 5조원 규모에 달할 것으로 내다보고 있다.
이광준 KB증권 연구원은 이달 초 리포트를 통해 " 2분기말 기준 약 5조원 규모의 스페이스X 익스포저로 확대된 이익 변동성에, 환율 변동성 확대로 인한 해외투자자산의 환평가손익의 변동성 등 외부환경 변화에 따른 이익 민감도가 당초 예상보다 확대되고 있다"고 짚었다.
본업인 자산관리(WM)와 브로커리지(위탁매매) 실적도 부진했다.
KB증권은 브로커리지 이익과 WM 부문 이익이 전분기 대비 각각 29.6%, 21.7% 감소할 것으로 전망했다. 하나증권 역시 국내 및 해외 주식 거래 감소의 영향으로 위탁매매 수수료 손익이 전분기 대비 37.6% 급감할 것으로 추정했다.
실적 부진에 따른 목표주가도 하향 조정되고 있다. KB증권은 이익 변동성 확대를 이유로 목표주가를 기존 대비 18.6% 내린 3만 5000원으로 제시했다. 하나증권은 목표주가를 6만 7000원으로 하향 조정했다.
상반기 주요 PI(자기자본투자) 투자자산 평가이익이 1조 6400억원 수준이었다는 점을 감안하면 연간 기준으로는 여전히 대규모 흑자를 기록 중이다.
향후 주가 반등의 주요 변수로는 4분기에 예정된 새로운 주주환원 계획 발표와 배당 정책 변화, 중장기적인 토큰증권 시장 선도적 지위 확보 여부 등이 꼽힌다.
고연수 하나증권 연구원은 "10월 5일 기준 스페이스X 주가가 다시 170달러 수준을 회복하면서 4분기 관련 평가이익이 재차 반영될 가능성이 있다"며 "중장기적으로는 토큰증권 시장 개화 과정에서 수혜주로 재부각될 가능성이 높다"고 말했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.