;)
;)
;)




 이미지 확대보기
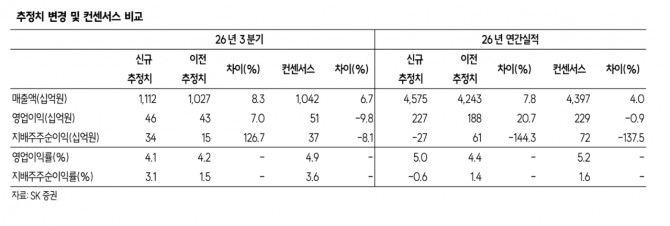
나민식 SK증권 연구원은 “단기적인 환율 하락이 외화 매출의 원화 환산에 부정적 영향을 주며 이익 증가 폭을 제한할 수는 있다”면서 “글로벌 전력기기 및 전선 기업의 멀티플 하락을 반영해 2027년 예상 상각전영업이익(EBITDA) 3070억원에 타깃 EV/EBITDA 배수를 기존 38배에서 22배로 낮추며 목표주가를 3만3000원으로 조정했다”고 분석했다.
아울러 “초고압·해저 프로젝트 및 고부가가치 제품 비중 확대에 따른 구조적 펀더멘털 개선 흐름과는 무관한 변수”라고 덧붙였다. “멀티플은 낮췄으나 고전압·해저케이블 중심의 수익성 개선을 기반으로 2027년에도 실적 성장이 이어질 것으로 봤다.
 이미지 확대보기
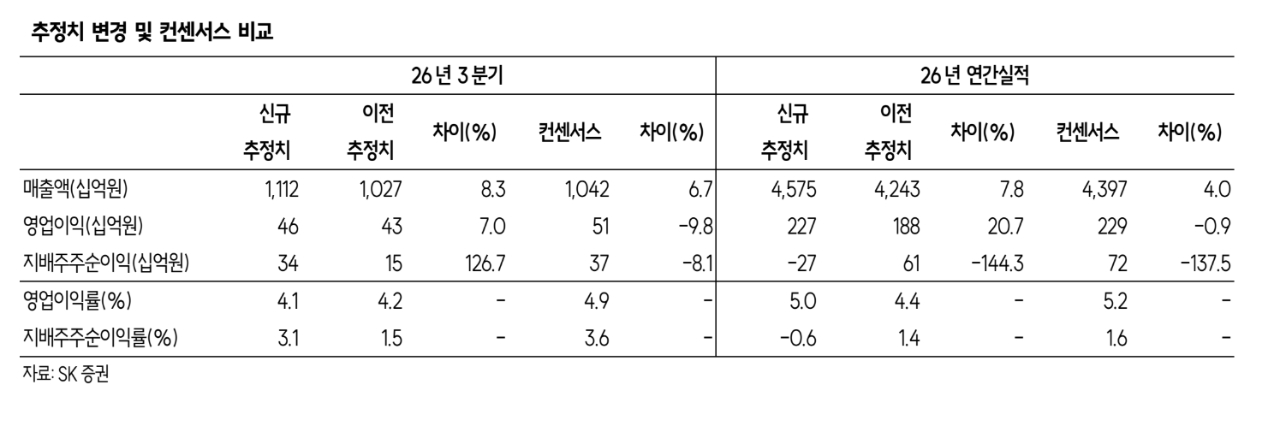
나 연구원은 "3분기 연결 기준 매출액은 1조1120억원으로 전년 동기 대비 30.1% 증가하고, 영업이익은 460억원으로 54.8% 늘어날 것"이라며 "매출액은 시장 컨센서스(1조420억원)에 부합하나, 영업이익은 컨센서스(510억원)를 약 9.8% 밑도는 수준"이라고 짚었다.
또 "다만 사업 환경과 시공 역량은 지속적으로 강화되고 있다"면서 "구리 공급망의 경우 9월 말 칠레 주요 광산의 임금협상 불확실성에 이어 10월 센티넬라 광산 파업 등으로 공급 불안에 따른 가격 상방 압력이 지속되고 있어 원재료 가격 연동에 따른 소재 부문 매출 증가에 우호적으로 작용하고 있다"고 부연했다.
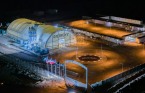
해저케이블 시공 역량의 퀀텀점프도 가시화됐다. 신규 포설선 ‘스칸디 커넥터’가 7월 국내 입항과 선박 인도를 완료하고 8월 영광낙월 해상풍력 프로젝트 매설 작업에 투입되면서 기존 ‘팔로스’와 함께 2척 운영 체계를 구축했다. 이를 통해 케이블 제조부터 운송, 포설, 매설까지 전 과정을 아우르는 턴키 수주 경쟁력이 대폭 강화됐다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.