;)
;)
;)




 이미지 확대보기
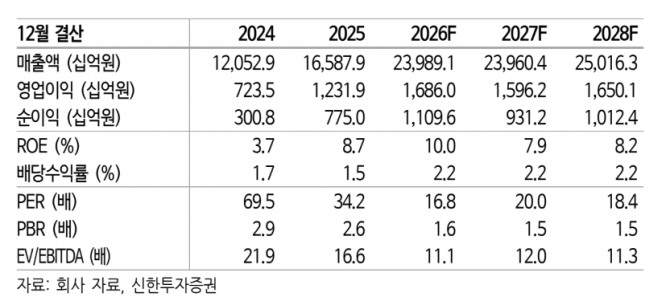
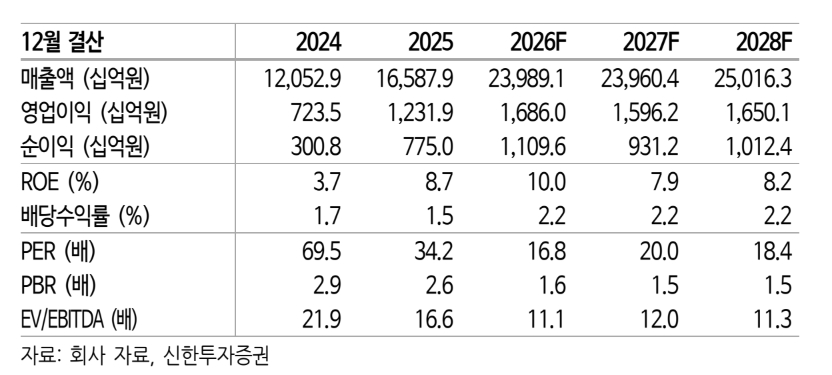
고려아연의 3분기 연결 기준 매출액은 6조861억원으로 전년 동기 대비 46.3% 증가했다. 전분기보다는 4.5% 감소했다. 영업이익은 1417억원으로 전년 동기 대비 48.2%, 전분기 대비 75.9% 줄었다. 시장 컨센서스인 3650억원을 61.2% 밑도는 수준이다.
권지우 한화투자증권 연구원은 “3분기는 은 가격·환율 하락에 따른 원가 시차로 컨센서스를 하회했다”며 “귀금속 가격 반등과 핵심광물 경쟁력을 감안해 투자의견 매수를 유지한다”고 판단했다.
 이미지 확대보기
실적 부진의 주된 원인은 은 가격과 환율 하락에 따른 원가 시차다. 권 연구원은 "상반기 상대적으로 높은 은 가격과 환율 수준에서 매입한 재고가 3분기 들어 낮아진 판매가격으로 매출에 반영되면서 수익성이 악화됐다"면서 "이에 따라 별도 기준 매출총이익률은 전분기 16.8%에서 6.5%로 급락했다"고 짚었다.
또한 “별도 영업이익은 2243억원으로 은 가격·환율 하락에 따른 원가 시차와 스팟 TC 하락이 부담이었다”며 “상반기 높은 은 가격·환율로 매입한 재고가 낮아진 판가로 판매되며 별도 매출총이익률이 16.8%에서 6.5%로 하락했다”고 덧붙였다.
4분기에도 실적 부담은 이어질 것으로 전망했다. 권 연구원은 "고려아연의 4분기 영업이익을 2006억원으로 예상한다"면서 "아연 판매량 회복과 호주 자회사 SMC의 이연 물량 반영에도 은 가격과 환율 하락, 은 판매량 감소가 수익성을 제한할 것"이라고 했다.
내년 실적 전망도 하향 조정했다. 2027년 영업이익 추정치는 기존 1조6121억원에서 1조3234억원으로 17.9% 낮췄다. 구리 생산 계획과 희소금속 기초 매출 전망을 낮춘 영향이다. 다만 게르마늄 매출 증가가 실적 감소분을 일부 상쇄할 것으로 예상했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.