;)
;)
;)




삼양식품, 3분기 영업이익 1962억…전년比 49.9% 신장
영업이익률 24.8%…농심·오뚜기는 4.8~5.2% 수준 불과
주가 3거래일째 상승세…농심·오뚜기는 5거래일 연속 하락
영업이익률 24.8%…농심·오뚜기는 4.8~5.2% 수준 불과
주가 3거래일째 상승세…농심·오뚜기는 5거래일 연속 하락
 이미지 확대보기
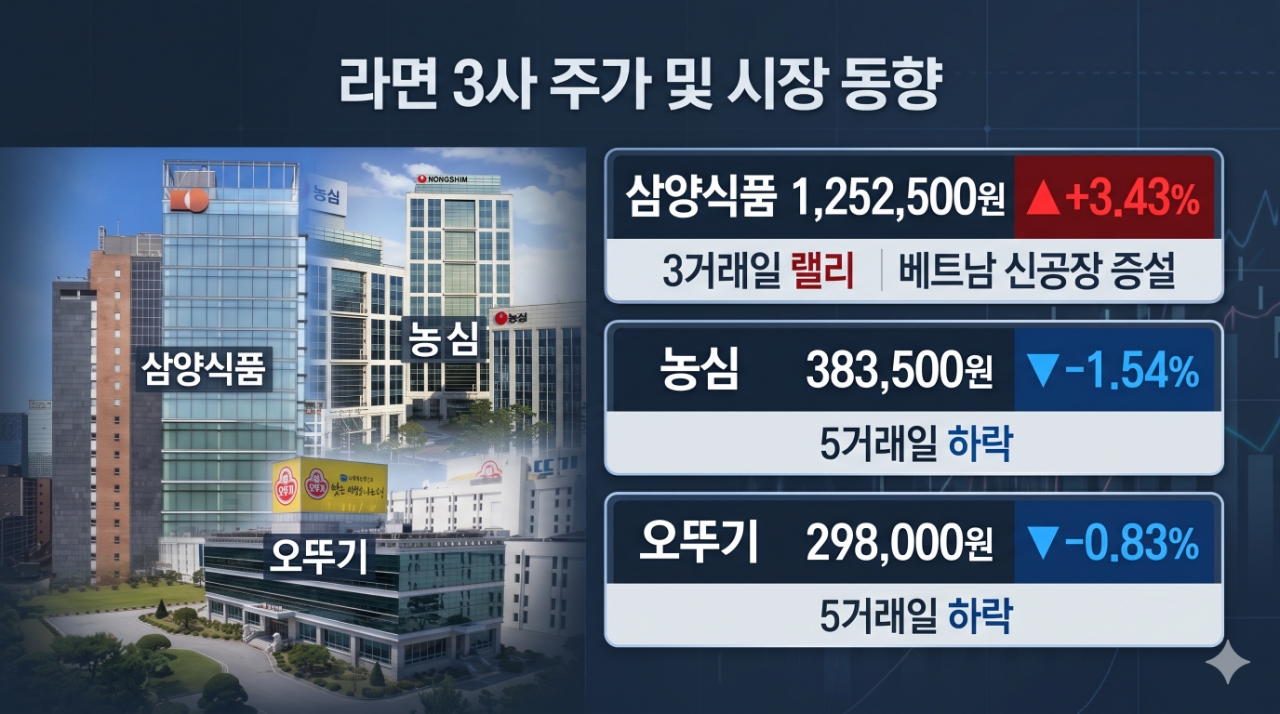
12일 한국거래소에 따르면 삼양식품 주가는 종가 기준 전 거래일 대비 3.43%(4만 1500원) 오른 125만 2500원에 마감했다. 이로써 삼양식품은 10일 3.04%(3만 5000원), 11일 2.02%(2만 4000원)에 이어 3거래일째 랠리다.
삼양식품 주가 상승은 3분기 호실적에서 비롯됐다. 삼양식품은 3분기 연결 기준 매출 7918억원, 영업이익 1962억원으로, 전년 동기 대비 각각 25.3%, 49.9% 증가, 분기 기준 사상 최대 실적을 경신했다.
해외매출은 전년 동기 대비 29.4% 증가한 6608억원으로 역대 최대치를 달성했으며, 미국(36.6%), 중국(13.2%), 유럽(7.8%) 등 주요 해외 시장의 성장세가 실적 확대를 견인했다.
글로벌 수요에 응답한 생산시설 증설 소식은 곧바로 추가 주가 상승으로 이어졌다. 삼양식품은 11일 공시를 통해 베트남 생산법인 설립과 현지 공장 건설 등 장래 사업·경영 계획을 밝혔다. 동시에 가칭 'Samyang Foods Bac Ninh LLC(삼양식품 박닌)' 생산법인에 대한 타법인 출자 결정도 공시했다.
공시에 따르면 삼양식품은 베트남 생산법인 신설에 총 1311억 원(약 9761만 달러)을 현금 출자한다. 신설 법인을 통해 베트남 투언타잉 지역에 들어설 새 공장에는 토지, 건축, 건면 1개 생산라인 설비 등을 포함해 총 2186억 원의 투자가 이뤄질 예정이다. 해당 공장은 총 8개 생산라인을 수용할 수 있다. 신설 공장은 2029년 1월 준공 예정이다.
추가 설비 구축이 완료되면 베트남 공장의 생산능력은 연간 약 10~11억식으로 확대될 수 있으며, 글로벌 생산 능력은= 최대 약 49억식에 이를 전망이다. 베트남 최종 생산능력을 기준으로 연간 약 7000억~1조원대 매출 잠재력이 기대된다.
권우정 교보증권 연구원은 "베트남 신공장 증설은 중국 공장 가동 이후에도 생산능력 확대가 이어지는 점에서 의미가 있다"며 " 과거 중국 공장 증설 발표 당시와 같이, 중장기 물량 성장에 대한 가시성 확대가 밸류에이션 회복의 계기로
반면 경쟁사인 농심과 오뚜기 주가는 5거래일째 내림세다.
한국거래소에 따르면 이 날 농심은 전 거래일 대비 1.54%(6000원) 내린 38만 3500원에 거래를 마쳤다. 지난 5일과 비교하면 6.23%(2만 5500원) 하락했다.
오뚜기 종가는 전 거래일에서 0.83%(2500원) 하락한 29만 8000원이다. 5일 대비로는 7.45%(2만 4000원) 내렸다.
주가 희비는 해외 시장에서의 경쟁력에서 판가름 나고 있다. 증권가 분석에 따르면, 글로벌 유통망을 적극 확대하며 영업이익률을 24.8%까지 끌어올린 삼양식품과 달리 농심과 오뚜기의 영업이익률은 4.8~5.2%에 불과한 것으로 집계된다.
농심은 적극적인 마케팅에도 불구하고 판촉 활동 확대로 인한 비용 증가로 매출 성장으로 이어지지 못했다는 평가를 받고 있다.
오뚜기의 경우 해외 매출 증가세가 가파르지만 전체 매출에서 차지하는 비중은 여전히 10%대 초반에 머물러 있다.
한 금융투자업계 관계자는 "라면 3사의 밸류에이션 양극화는 한계에 직면한 국내 시장을 넘어, 고수익 해외 시장에서 얼마나 물량을 공급하고 마진을 남길 수 있느냐에서 갈린 것"이라며, "삼양식품이 과감한 투자로 초과 수요 선점에 나선 만큼, 경쟁사들 역시 단순 수출을 넘어 현지 맞춤형 포트폴리오를 다변화하고 생산 효율을 끌어올려 영업이익률 격차를 좁히는 것이 핵심 과제가 될 것"이라고 말했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.