;)
;)
;)




 이미지 확대보기
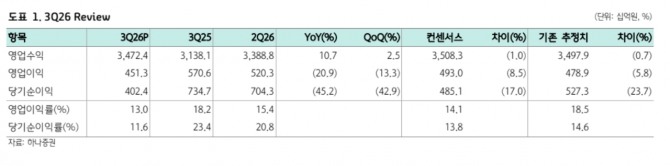
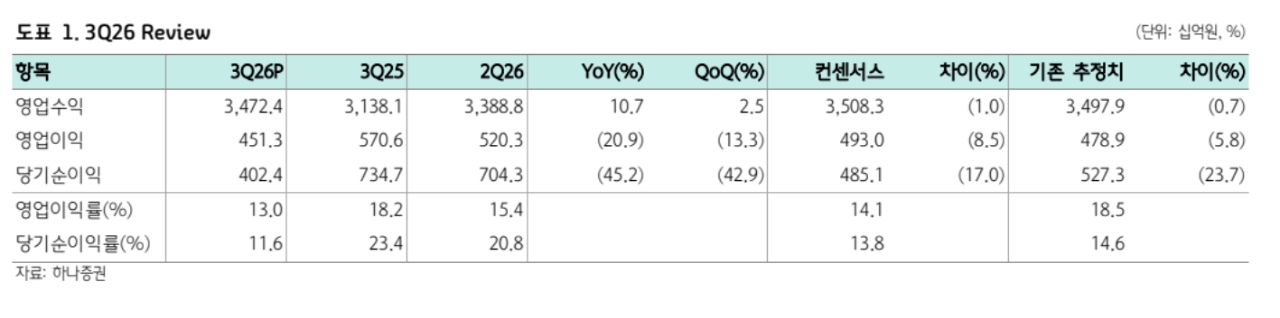
네이버의 3분기 연결 기준 매출액은 전년 동기 대비 10.7% 증가한 3조 4724억원, 영업이익은 20.9% 감소한 4513억원을 기록했다. 영업이익은 시장 기대치인 4930억원을 8.5% 밑돌았다. 영업이익률도 전년 동기 18.2%에서 13.0%로 하락했다.
 이미지 확대보기
이준호 하나증권 연구원은 “본업에 대한 추정을 보수적으로 변경한 영향으로 신사업에 대한 긍정적인 관점은 변함이 없다”며 "광고와 커머스 등 주력 사업의 부진이 실적에 영향을 미쳤다"고 분석했다.
3분기 광고 매출은 1조 4748억 원으로 전년 동기 대비 5.5% 증가하는 데 그쳤다. 스마트스토어 거래액 증가율도 6.0%에 머물면서 마케팅 확대에 따른 성과가 기대에 미치지 못했다는 평가를 내렸다.
이 연구원은 "비용 부담도 커졌다"면서 "3분기 영업비용은 3조 211억 원으로 전년 동기 대비 17.7% 증가했다"고 짚었다. 그는 아울러 "특히 인프라 비용은 내부 컴퓨팅 자산 도입과 신규 데이터센터 공간 개설 등의 영향으로 29.1% 늘어난 2823억 원을 기록했다"면서 "마케팅 비용 역시 32.3% 증가한 6639억 원으로 집계됐다"고 덧붙였다.
성장 동력으로는 AI 에이전트와 AI 데이터센터 사업을 꼽았다. 네이버는 연내 검색·쇼핑·지도·결제 기능을 연계한 실행형 AI 에이전트 앱을 출시할 예정이다.
이 연구원은 "기존 서비스와 AI를 결합해 이용자의 실제 거래까지 연결할 수 있다는 점이 경쟁력으로 평가된다"면서 "기업 간 거래(B2B) 영역에서는 AI 팩토리 사업의 매출 발생이 본격화할 전망"이라고 내다봤다.
네이버는 북미 AI 추론 기업과 향후 4~5년간 약 2조 원 규모의 장기 계약을 체결했다. 해당 계약은 전력 수전 용량 20메가와트(MW)에 해당하며 관련 서비스를 순차적으로 제공할 계획이다.
이외에도 오는 18일 예정된 공정거래위원회 전원회의도 주목할 변수로 제시했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.