;)
;)
;)




3분기 영업익 시장 컨센서스 12% 상회 전망
FC-BGA 증설, 중장기적 성장성 증명 사례로 평가
기대감 타고 주가 상승…전 거래일 대비 1.93% 올라
FC-BGA 증설, 중장기적 성장성 증명 사례로 평가
기대감 타고 주가 상승…전 거래일 대비 1.93% 올라
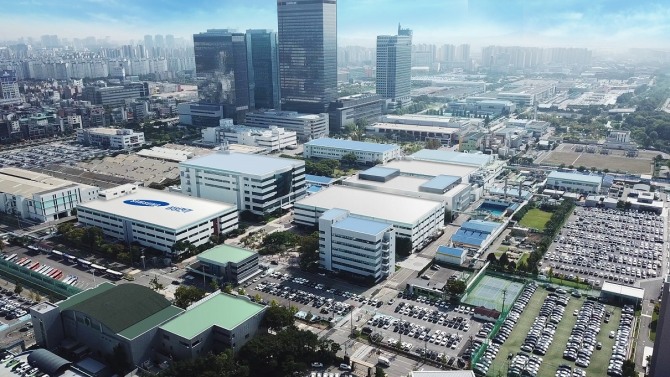 이미지 확대보기
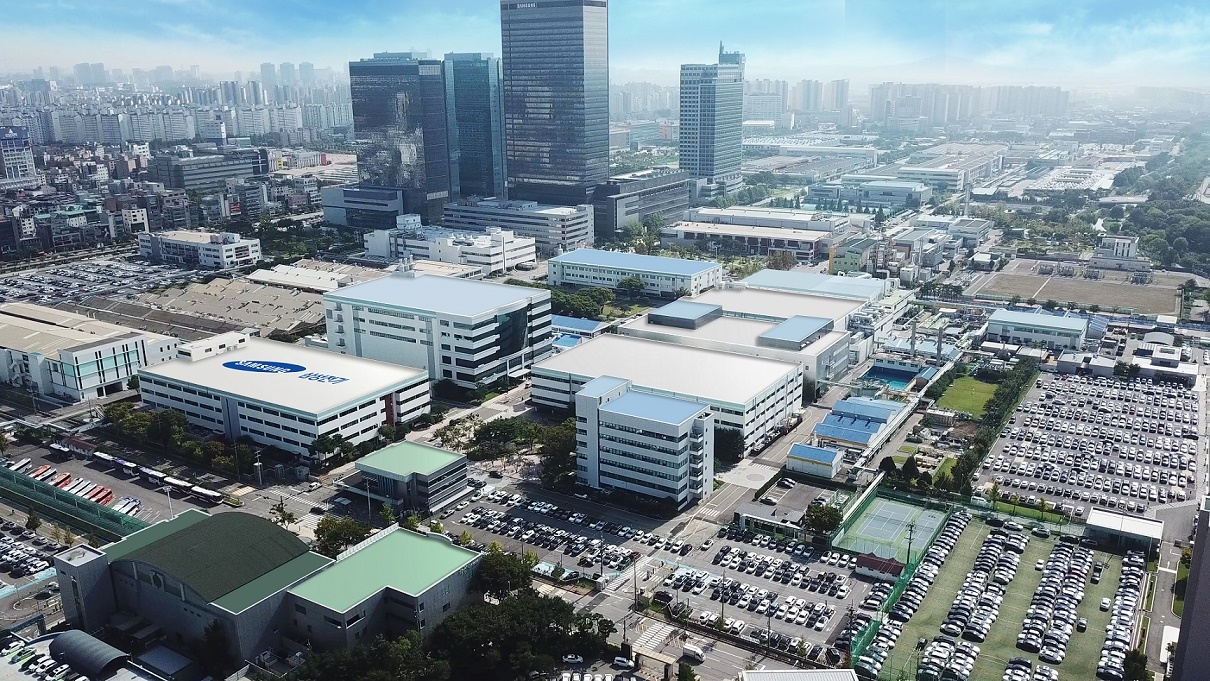
29일 주요 증권사들은 일제히 삼성전기의 올 3분기 영업이익이 시장 컨센서스를 12% 상회할 것으로 내다봤다. 기대감이 반영되면서 이 날 삼성전기 종가는 전거래일 대비 1.93%(2만 9000원) 오른 152만 8000원이다.
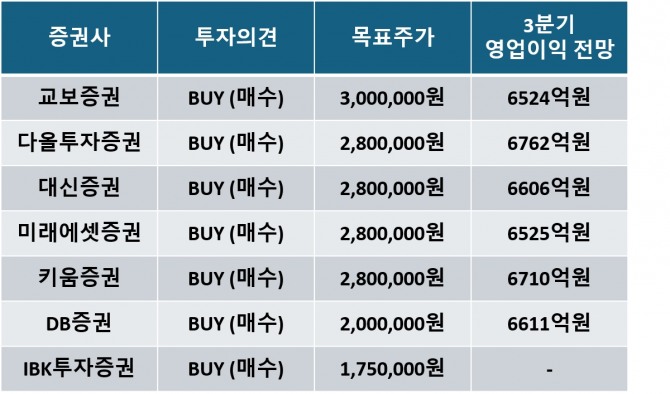
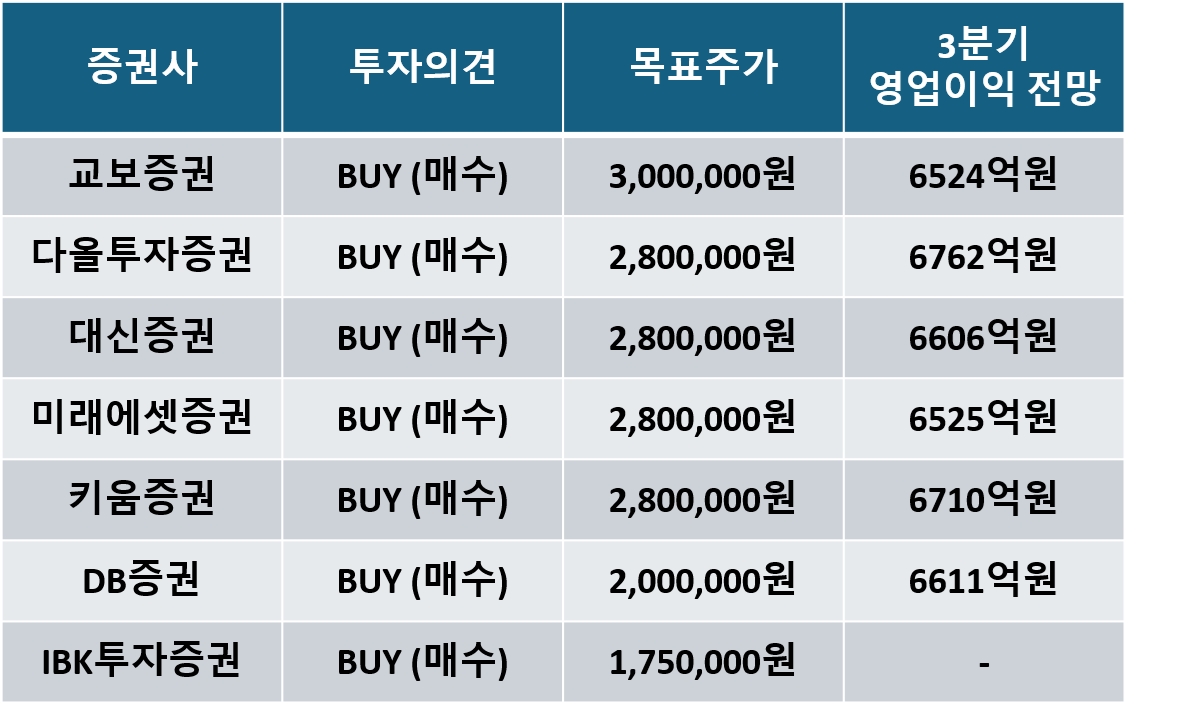
증권사별 삼성전기 3분기 추정 영업이익은 다올투자증권 6762억 원, 키움증권 6710억 원, DB금융투자 6611억 원, 대신증권 6606억 원 등이다.
김연미 다올투자증권 연구원은 "AI 및 서버용 MLCC의 수요 증가로 공급자 중심의 타이트한 수급 환경이 조성되면서 지속적인 가격 상승이 이루어지고 있다는 점이 핵심 동력"이라고 설명했다.
삼성전기는 세종사업장(4조2700억 원)과 베트남 법인(2조5100억 원)을 합쳐 약 6조8000억 원 규모의 FC-BGA 증설 투자를 발표했다.
여기에 공시에서 제외된 베트남 인프라 투자와 부산 사업장 투자까지 합산할 경우, 2028년까지 집행되는 총 FC-BGA 투자 규모는 약 10조 원에 육박할 것으로 추정된다. 신규 증설분은 2028년 2~3분기부터 순차적으로 램프업될 예정이며, 관련 매출은 2030년경 연간 6조 원에서 최대 8조 원을 상회할 것으로 전망된다.
 이미지 확대보기
양승수 메리츠증권 연구원은 "이번 투자의 상당 부분인 약 70% 가량이 고객사의 선수금 및 지원금을 기반으로 집행된다"며 "업계 내 압도적인 수준의 자본적 지출(Capex) 집행이 향후 공급 부족 국면에서 생산능력 선점 효과를 극대화해 밸류에이션 프리미엄을 강화하는 핵심 축으로 작용할 것"이라고 평가했다.
공급자 우위 시장이 지속될 것으로 전망되면서 증권사들의 밸류에이션 눈높이도 상향 조정되고 있다. 다올투자증권, 대신증권, 키움증권, 미래에셋증권 등 4개 증권사는 삼성전기에 대해 '매수(BUY)' 의견을 유지하며 목표주가를 나란히 280만원으로 산정했다. 교보증권은 증권가 최고치 300만 원의 목표주가를 제시했다.
금융투자업계 관계자는 "이번 증설 공시는 확보된 고객사 수요 기반 증설로, 2032년까지의 장기 공급 물량에 대한 가시성 확보에 따른 중장기적 성장성을 증명한다"며 "AI 투자와 수요는 장기간에 걸쳐 지속될 것임을 보여주는 대표적 투자 사례"라고 말했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.