;)
;)
;)




'초전도 연산 속도' 빅테크 알파벳 vs '이온트랩 정확도' 순수 양자주 아이온큐 격돌
2029년 상용화 분수령 앞두고 기술 격돌…빅테크의 안정성이냐, 벤처의 폭발력이냐
실패해도 끄떡없는 든든한 공룡과 올인 베팅 나선 스타트업의 엇갈린 투자 함수
2029년 상용화 분수령 앞두고 기술 격돌…빅테크의 안정성이냐, 벤처의 폭발력이냐
실패해도 끄떡없는 든든한 공룡과 올인 베팅 나선 스타트업의 엇갈린 투자 함수
 이미지 확대보기
[핵심 포인트]
○ 기술 경로의 차이: 알파벳은 속도를 우선시하는 초전도 방식을, 아이온큐는 연산 정확도와 큐비트 확장에 강점을 지닌 이온트랩 방식을 각각 채택했다.
○ 상용화 시간표: 전문가들은 2029년을 전후해 본격적인 상용 양자 컴퓨팅 시스템이 시장에 안착할 것으로 전망했다.
○ 기업 구조와 리스크 프로필: 아이온큐는 256큐비트 상용 시스템의 성공 여부에 사활이 걸린 '하이 리스크·하이 리턴' 종목인 반면, 알파벳은 막강한 검색·클라우드·AI 본업을 바탕으로 하방 안정성을 확보했다.
○ 성장 레버리지: 신규 양자 시장 매출 10억 달러는 분기 매출이 1,000억 달러에 육박하는 알파벳에는 미미하지만, 시가총액 약 160억 달러 안팎의 아이온큐에는 기업 가치를 뒤흔들 메가톤급 기폭제다.
2029년 상용화 분기점… 기술 패권 노리는 다윗과 골리앗
양자 컴퓨팅이 이론의 영역을 벗어나 실질적인 상업용 시장으로 다가서고 있다. 업계 전문가들이 전망하는 상용 양자 컴퓨팅의 본격 등장 시점은 2029년 안팎이다. 이 새로운 시장을 선점하기 위해 글로벌 초대형 빅테크와 신흥 기술 기업 간의 합종연횡과 각축전이 한층 치열해졌다.
미국 투자 전문매체 모틀리풀이 4일(현지시각) 양자 컴퓨팅 시장의 최대 격돌지로 꼽히는 글로벌 빅테크 알파벳(구글 모기업)과 순수 양자 대표주 아이온큐(IONQ)의 맞대결을 집중 분석했다.
양사는 기술 구현 방식부터 기업 규모, 리스크 구조까지 판이하게 다른 길을 걷고 있어 투자자들에게 각기 다른 투자 셈법을 요구하고 있다.
'속도'의 초전도 vs '정확도'의 이온트랩… 엇갈린 기술 접근법
양자 컴퓨팅은 미세 입자의 상태를 제어해 비트(Bit) 대신 큐비트(Qubit) 단위로 연산하는 차세대 기술이다. 하지만 입자를 통제하고 구현하는 방식은 기업마다 극명히 갈린다.
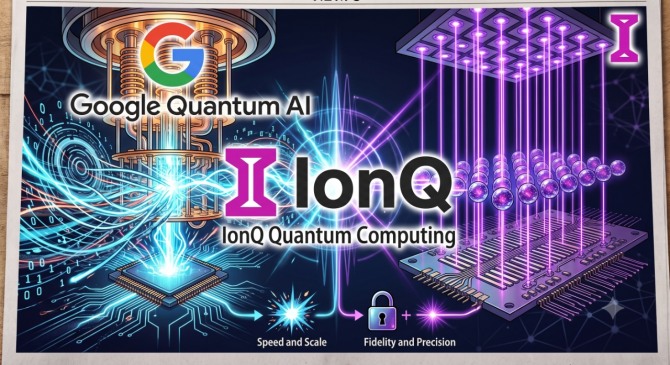
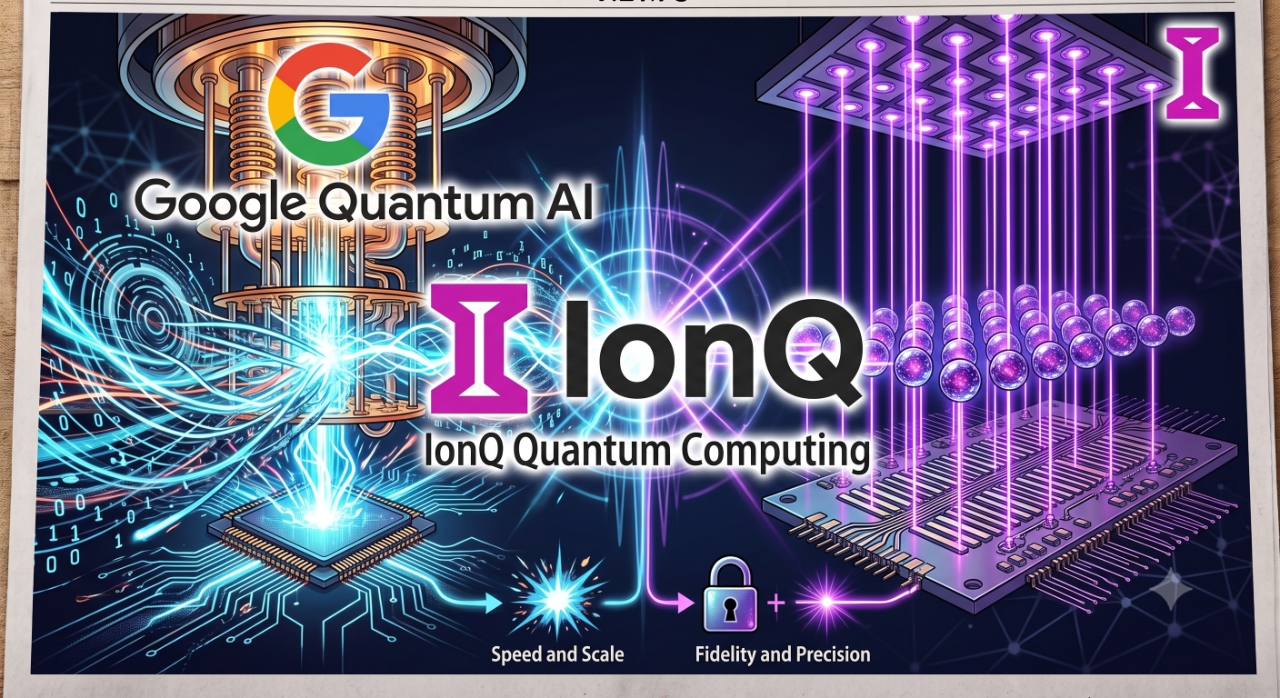
알파벳은 정확도보다는 처리 속도를 우선시하는 '초전도'(Superconducting)' 방식을 채택했다. 초전도 기술의 에러율을 점진적으로 줄여 정확도를 확보하면 결국 시장의 최종 선택은 압도적인 처리 속도를 지닌 시스템으로 향할 것이라는 계산이다.
반면 아이온큐는 전자기장으로 이온을 포집하는 '이온트랩(Trapped-ion)' 방식을 고수했다. 이 방식은 절대적인 연산 속도 면에서는 상대적으로 느릴 수 있으나 연산 오류가 극히 적은 뛰어난 정확도를 자랑한다. 아이온큐는 큐비트를 빠르게 추가해 시스템 규모를 키움으로써 속도 한계를 극복한다는 전략을 펴고 있다.
'생사 건 승부' 아이온큐 vs '실패해도 본전' 알파벳
두 기업의 재무적 구조와 사업 모델은 정반대 극단에 서 있다.
아이온큐는 양자 컴퓨팅 하나에 회사의 운명을 건 '올인(All-in)' 형태다. 실질적이고 상업적으로 유의미한 제품을 만들어내지 못하면 도태될 수밖에 없는 냉혹한 현실에 놓여 있다. 다만 아이온큐는 복수의 글로벌 파트너들과 함께 256큐비트 상용 시스템 생산을 목전에 두고 있으며, 이는 초기 시장을 주도할 실용적 제품이 될 것이라는 기대를 모으고 있다. 시가총액 약 160억 달러 수준인 아이온큐가 256큐비트 시스템을 통해 의미 있는 시장 점유율을 차지할 경우 주가는 폭발적인 멀티플 확장을 이뤄낼 잠재력이 있다.
반면 알파벳은 양자 컴퓨팅 프로젝트가 기대에 미치지 못하더라도 기업 존립에 전혀 타격을 받지 않는다. 구글 검색 엔진, 유튜브, 클라우드, 생성형 AI 등 막강한 캐시카우 사업이 건재하기 때문이다. 클라우드 인프라 내에서 양자 컴퓨팅 기회를 온전히 살리지 못하더라도 투자처로서의 본원적 매력은 유지된다.
10억 달러의 딜레마… 투자 성향 따른 포트폴리오 전략
수익 기여도의 격차 역시 명확하다. 알파벳은 분기 매출만 1,000억 달러에 육박하는 거대 공룡이다. 양자 컴퓨팅 부문에서 발생하는 연간 10억 달러 안팎의 초기 신규 매출은 알파벳 전체 실적 지표에 큰 파동을 일으키기 어렵다. 반면 같은 10억 달러 규모의 매출과 수주는 아이온큐의 펀더멘털을 완전히 뒤바꿔놓을 메가톤급 호재로 작용한다.
결국 두 주식의 선택은 투자자의 위험 수용도에 수렴한다. 상용화 실패 위험을 감수하면서도 시장 개화 시 수배 이상의 폭발적인 레버리지 수익률을 노린다면 아이온큐가 적합한 대안이다. 반면 양자 컴퓨팅이라는 메가트렌드에 발을 담그면서도 빅테크의 안정적인 실적 방어력과 하방 경직성을 동시에 챙기려는 투자자에게는 알파벳이 합리적인 선택지라는 평가다.
이인수 글로벌이코노믹 기자 tjlee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.