;)
;)
;)




신용대출 금리 상승폭 전체 평균 웃돌아…취약차주 상환 부담 확대
소득 회복 더딘데 이자 부담 가중…연체 위험 관리 과제
소득 회복 더딘데 이자 부담 가중…연체 위험 관리 과제
 이미지 확대보기
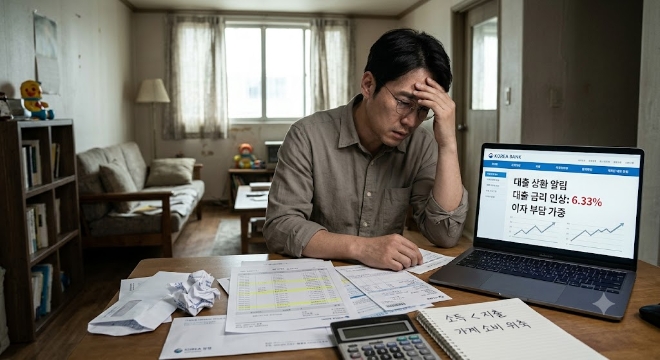
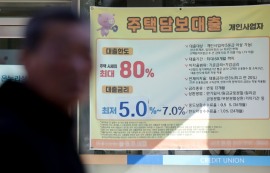
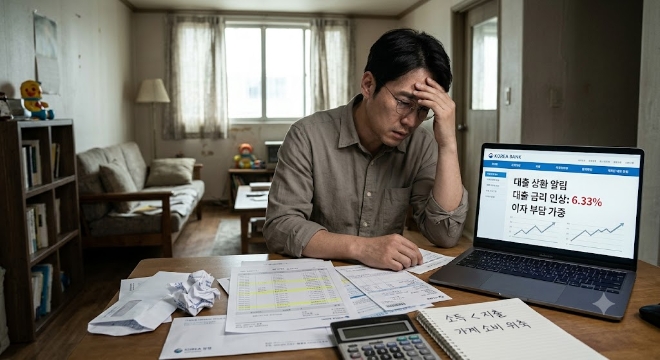
29일 금융권과 금융당국에 따르면 한국은행의 '2026년 8월 금융기관 가중평균금리'에서 예금은행의 신규취급액 기준 대출금리는 연 4.40%로 전월보다 0.13%포인트(P) 상승했다. 가계대출 금리는 연 4.76%로 0.12%P 올랐다. 대출 유형별로는 일반신용대출 금리가 연 6.33%로 전월보다 0.36%P 상승했고 전세자금대출 금리는 연 4.35%로 0.16%P 올랐다. 주택담보대출 금리도 연 4.66%로 0.18%P 상승했다. 전체 대출 평균보다 일반신용대출과 전세자금대출의 금리 상승폭이 두드러지면서 대출 유형에 따라 차주가 체감하는 부담도 달라질 수 있는 상황이다.
대출금리 상승은 차주의 신용도와 대출 조건에 따라 서로 다른 부담으로 나타난다. 신용대출은 담보가 없는 만큼 차주의 신용도와 소득 안정성 등이 금리 산정에 영향을 미친다. 전세자금대출도 상품별 보증 조건과 금융기관의 조달 비용 등에 따라 적용금리가 달라질 수 있다. 다만 신규취급액 기준 평균금리는 해당 기간 새로 취급된 대출의 금리이므로 기존 대출자의 이자 부담이 같은 폭으로 늘었다고 단정할 수는 없다. 기존 차주의 실제 부담은 고정·변동금리 여부와 금리 변경 주기, 약정 조건 등에 따라 달라진다.
취약차주에게 중요한 것은 금리 상승을 감당할 수 있는 소득과 상환 여력이다. 소득 대비 부채 부담이 큰 차주는 이자 지출이 늘면 생활비나 다른 소비를 줄여야 할 수 있다. 소득 감소까지 겹치면 원리금 상환에 어려움을 겪을 가능성도 커진다. 특히 여러 금융기관에서 대출을 받은 차주나 소득 변동성이 큰 차주는 금리 부담을 흡수할 여력이 상대적으로 부족할 수 있다. 다만 금리 상승만으로 실제 연체가 늘었다고 판단할 수는 없는 만큼 취약차주 연체율과 연체액 등 관련 지표를 함께 확인할 필요가 있다.
전문가는 취약계층의 이자 부담이 커지고 부실채권이 늘어날 경우 경기와 금융시장에 부담이 될 수 있다고 진단했다. 손재성 숭실대 회계학과 교수는 "반도체 수출 호황이 내수와 중소기업의 체감 경기 개선으로 이어지지 않는 상황에서 취약계층의 이자 부담과 부실채권이 늘면 기준금리 인하 요구가 커질 수 있다"며 "취약차주의 부실 확대가 현실화 할 경우 경기와 금융시장 부담을 완화하기 위해 이르면 내년 1분기께 기준금리 인하가 이뤄질 가능성도 있다"고 말했다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com